

به گزارش ستاد رویداد تراکنش ایران، نشست «پیچ تاریخی بانکداران، فناوران و نوآوران صنعت مالی ایران» با حمایت شرکت فین و آوا پارس (فینووا) و حضور جمعی از مدیران و فعالان حوزه بانکداری و فناوری مالی برگزار شد. یاسر خانی کشمرزی، مدیرعامل فینووا، حمیدرضا محب علی، رئیس هیئتمدیره مرکز نوآوری بانک ملی (فینوداد)، صدرا بابایی، مدیرعامل همراهکارت و حمیدرضا سرآبادانی، مدیر سرمایهگذاری فرانیک، از سخنرانان این نشست بودند و حمیده حبیبی، مشاور نوآوری بانکی و فناوریهای مالی، دبیری آن را بر عهده داشت. محور اصلی گفتوگوها، ضرورت بازتعریف روابط میان بانکها، شرکتهای سرمایهگذاری خطرپذیر و کسبوکارهای فینتکی بود؛ موضوعی که با وجود توسعه مراکز نوآوری و ساختارهای سرمایهگذاری بانکی، همچنان با چالشهایی در زمینه هماهنگی، اعتماد و استفاده مؤثر از منابع مواجه است.
توسعه محصولات مشترک میتواند از هدررفت منابع بانکی جلوگیری کند
یاسر خانی کشمرزی، مدیرعامل فینووا، در آغاز نشست با مرور تجربه بانکها در راهاندازی مراکز نوآوری و ایجاد معاونتهای تحول و توسعه، توضیح داد که این اقدامات طی سالهای گذشته دستاوردهایی برای صنعت مالی به همراه داشتهاند، اما در برخی موارد نتوانستهاند به میزان مورد انتظار در توسعه نوآوری اثرگذار باشند. او با اشاره به کاستیهای موجود در ساختارهای ایجادشده، بر ضرورت آسیبشناسی تجربههای گذشته و استفاده از ظرفیتهای مشترک بانکها و شرکتهای سرمایهگذاری خطرپذیر تأکید کرد.
خانی کشمرزی یکی از مسائل مهم صنعت مالی را توسعه جداگانه محصولات مشابه در بانکهای مختلف دانست. به گفته او، زمانی که یک بانک برای پاسخگویی به نیازی مشخص محصولی ایجاد میکند، ممکن است بانکهای دیگر نیز منابع خود را صرف طراحی و توسعه همان راهکار کنند؛ در حالی که با ایجاد سازوکار همکاری میتوان محصولاتی توسعه داد که قابلیت استفاده در چند بانک را داشته باشند. چنین رویکردی علاوه بر کاهش فعالیتهای تکراری، میتواند ظرفیتهای مالی و تخصصی موجود را به سمت توسعه خدمات جدید هدایت کند.
حمیده حبیبی، مشاور نوآوری بانکی و فناوریهای مالی و دبیر نشست، نیز با اشاره به سابقه طولانی طرح موضوع همافزایی در صنعت مالی توضیح داد که با وجود گفتوگوها و تلاشهای متعدد، هنوز موفقیتهای مورد انتظار در همکاری مشترک میان بازیگران این حوزه حاصل نشده است. او با اشاره به رشد سرمایهگذاری خطرپذیر و گسترش کسبوکارهای فینتکی در جهان، بر ضرورت بررسی شرایط خاص نظام مالی ایران تأکید کرد؛ شرایطی که در آن فعالیت مستقل بسیاری از کسبوکارهای نوآور، بدون همکاری یا حمایت نهادهای بانکی با دشواری همراه است.
حبیبی دو روند تحول بانکداری و توسعه اکوسیستمها و هابهای تخصصی را از موضوعات مهم آینده صنعت مالی دانست. به اعتقاد او، بررسی مشکلات موجود نباید به آسیبشناسی محدود بماند و لازم است گفتوگوهای تخصصی به تعریف اقداماتی مشخص و قابل اجرا برای توسعه همکاریها منجر شوند.
شناسایی مزیتهای تخصصی بانکها، نقطه شروع همکاری مؤثر است
حمیدرضا سرآبادانی، مدیر سرمایهگذاری فرانیک، در ادامه نشست بر ضرورت شناسایی مزیتهای اختصاصی بانکها پیش از ورود به همکاریهای مشترک تأکید کرد. او توضیح داد که هر بانک باید ابتدا مشخص کند در کدام بخش از خدمات مالی، زیرساختها یا ارتباط با مشتریان از توانمندی متمایزی برخوردار است و چگونه میتواند این ظرفیت را در کنار قابلیتهای سایر مجموعهها قرار دهد.
سرآبادانی برای توضیح این موضوع به ظرفیتهای تخصصی برخی بانکها اشاره کرد و گفت پستبانک به دلیل گستردگی حضور در مناطق شهری و روستایی، از توان مناسبی برای ارائه خدمات در شبکهای گسترده برخوردار است. بانک کشاورزی نیز به واسطه ماهیت فعالیت خود، در حوزه کشاورزی و زنجیره مرتبط با غذا دارای ظرفیتهای تخصصی است. از نگاه او، این تفاوتها میتوانند مبنایی برای تقسیم نقش و شکلگیری همکاری میان بانکهایی باشند که در بخشهای مختلف زنجیره ارزش فعالیت میکنند.
مدیر سرمایهگذاری فرانیک با تأکید بر اهمیت شایستگیهای مکمل توضیح داد که همکاری با مجموعههای برخوردار از توانمندی تخصصی میتواند مسیر طراحی، توسعه و عرضه محصولات را کوتاهتر کند. در چنین الگویی، بهجای آنکه هر بانک تمام ظرفیتهای مورد نیاز را بهصورت مستقل ایجاد کند، امکان استفاده از توان عملیاتی سایر بازیگران فراهم میشود و سرعت ورود خدمات جدید به بازار افزایش مییابد.
همبانکی تنها با تأسیس شرکتهای سرمایهگذاری خطرپذیر محقق نمیشود
حمیدرضا محب علی، رئیس هیئتمدیره مرکز نوآوری بانک ملی (فینوداد)، در بخش دیگری از نشست با طرح مفهوم همبانکی یا Co-banking، بر ضرورت روشن شدن تعریف و سازوکار اجرایی این نوع همکاری تأکید کرد. او توضیح داد که هنوز پرسشهای مهمی درباره شکل عملی همکاری میان بانکها، شرکتهای سرمایهگذاری خطرپذیر و مجموعههای توسعهدهنده فناوری مالی وجود دارد و بدون پاسخ به این پرسشها، امکان ایجاد سازوکاری پایدار فراهم نخواهد شد.
محب علی با اشاره به مدلهای مختلف همکاری توضیح داد که باید مشخص شود منظور از همبانکی، مشارکت چند بانک با یکدیگر است یا همکاری یک بانک با شرکت سرمایهگذاری خطرپذیر، سرمایهگذاری خطرپذیر شرکتی (CVC) یا مجموعهای فعال در توسعه محصولات فینتکی. از نگاه او، ابهام در نقش بازیگران، نحوه مشارکت و فرایندهای اجرایی میتواند به مانعی برای شکلگیری همکاریهای واقعی تبدیل شود.
رئیس هیئتمدیره فینوداد تأکید کرد که تأسیس شرکتهای سرمایهگذاری خطرپذیر در بانکها، بهتنهایی به معنای تحقق همبانکی نیست. ممکن است هر بانک یک یا چند مجموعه سرمایهگذاری ایجاد کند، اما همچنان مسائل اصلی ارتباط با کسبوکارهای نوآور و همکاری میان نهادهای مالی حلنشده باقی بمانند. به اعتقاد او، اگر این ساختارها بدون تعریف مأموریت مشخص و تغییر شیوه تعامل ایجاد شوند، حتی پس از گذشت چند سال نیز ممکن است مشکلات فعلی صنعت پابرجا باشند.
محب علی یکی دیگر از موانع این مسیر را اعتماد ناکافی به بخش خصوصی و کسبوکارهای کوچک دانست. او توضیح داد که شرکتهای سرمایهگذاری خطرپذیر بانکی باید بهصورت هدفمند برای پاسخگویی به نیازهای فینتکی و توسعه خدمات فعالیت کنند و ایجاد ساختارهای جدید نباید صرفاً به افزایش تعداد مجموعههای وابسته به بانکها منجر شود.
بانکها باید بهجای ساختارهای موازی از توان بخش خصوصی استفاده کنند
صدرا بابایی، مدیرعامل همراهکارت، در ادامه نشست با تأکید بر ضرورت شناخت دقیق نیازهای بازار از سوی مدیران بانکی، به فاصله میان برخی ساختارهای موجود و انتظارات مشتریان اشاره کرد. او توضیح داد که ورود مؤثر بانکها به فضای همکاری با فینتکها، علاوه بر شناخت مدلهای جدید کسبوکار، به تقویت زیرساختهای فناوری اطلاعات، امنیت و امنیت سایبری نیاز دارد.
بابایی با انتقاد از تمرکز بیش از اندازه بر ساختارهای سازمانی و فرایندهای شکلی، بر ضرورت توجه بیشتر به نیازهای واقعی مشتریان تأکید کرد. به اعتقاد او، بانکها باید مأموریت و مزیت تخصصی خود را بشناسند و بهجای تلاش برای حضور مستقل در تمام بخشهای زنجیره خدمات مالی، از ظرفیت شرکتهایی استفاده کنند که پیشتر در حوزههای مشخص به توانمندی و تجربه لازم دست یافتهاند.
مدیرعامل همراهکارت همچنین نسبت به بازتولید ساختارهایی که نمونههای موفق آنها در بخش خصوصی وجود دارد، هشدار داد و توضیح داد که ایجاد شرکتهای مشابه در مجموعههای بانکی میتواند موجب هدررفت منابع و افزایش فعالیتهای موازی شود. از نگاه او، بانکها میتوانند بخشی از نیازهای توسعهای خود را از طریق همکاری با مجموعههای تخصصی موجود برطرف کنند و منابع بیشتری را به مأموریت اصلی بانکداری و حمایت از کسبوکارهای نوآور اختصاص دهند.
بابایی با اشاره به ظرفیت منابع مالی بانکها، برخی محدودیتهای ساختاری، اداری و سیاسی را از موانع استفاده مؤثر از این امکانات دانست. او معتقد است بخشی از این منابع میتواند بهجای صرف شدن برای ایجاد کسبوکارهای تکراری از نقطه آغاز، در حوزه سرمایهگذاری خطرپذیر و حمایت از توسعه فینتکها به کار گرفته شود. چنین رویکردی میتواند زمینه استفاده کارآمدتر از منابع و گسترش خدمات متناسب با نیاز بازار را فراهم کند.
منابع مالی و جامعه کاربری بانکها میتوانند به رشد فینتکها کمک کنند
یاسر خانی کشمرزی در بخش دیگری از نشست به تفاوت شرایط شرکتهای سرمایهگذاری خطرپذیر وابسته به بانکها و مجموعههای مستقل پرداخت. او توضیح داد که با وجود حضور نیروهای متخصص در CVCهای بانکی، محدودیتهای تنظیمگری و رویکردهای سنتی نسبت به سرمایهگذاری خطرپذیر، دامنه فعالیت این مجموعهها را محدود کرده است.
مدیرعامل فینووا با اشاره به تجربه سرمایهگذاری خطرپذیر مستقل تأکید کرد که ارزیابی یک کسبوکار نوآور نباید تنها براساس نرخ بازدهی سرمایهگذاری انجام شود. توانمندی تیم، قابلیت توسعه محصول، ظرفیت رشد، امکان مقیاسپذیری و کیفیت ایده نیز از معیارهایی هستند که باید در تصمیمگیری مورد توجه قرار گیرند. به گفته او، بانکها در صورت بهرهگیری از چنین رویکردی میتوانند نقش مؤثرتری در رشد استارتاپهای حوزه مالی داشته باشند.
خانی کشمرزی منابع مالی و شبکه گسترده مشتریان بانکها را دو ظرفیت مهم برای توسعه فینتکها دانست و توضیح داد که این امکانات هنوز به شکل مطلوب در خدمت رشد کسبوکارهای نوآور قرار نگرفتهاند. از سوی دیگر، برخی شرکتهای سرمایهگذاری خطرپذیر مستقل به دلیل محدودیت منابع، تنها امکان سرمایهگذاری در مراحل ابتدایی فعالیت استارتاپها را دارند و در مراحل بعدی رشد، نمیتوانند حمایت مالی کافی برای توسعه بازار و افزایش مقیاس فعالیت فراهم کنند.
او کمبود منابع مورد نیاز برای رشد و نبود دسترسی مناسب به جامعه کاربری را از عوامل مؤثر بر ناکامی برخی سرمایهگذاریها دانست. به اعتقاد مدیرعامل فینووا، همکاری هدفمند میان بانکها و شرکتهای سرمایهگذاری خطرپذیر میتواند این محدودیتها را کاهش دهد و امکان عرضه محصولات جدید به بازار گستردهتری از مشتریان را فراهم کند.
خانی کشمرزی همچنین با اشاره به حوزههایی مانند لندتک، نئوبانک و خدمات خرید اعتباری (BNPL) توضیح داد که بسیاری از کسبوکارهای این بخشها ابتدا خارج از ساختار بانکی شکل گرفتهاند و بانکها در مراحل بعدی به سرمایهگذاری یا بهرهگیری از ایدههای آنها روی آوردهاند. او این روند را از نشانههای ضرورت بازنگری در ارتباط میان بانکها و مجموعههای سرمایهگذاری خطرپذیر وابسته به آنها دانست.
سرمایه هوشمند باید دسترسی به بازار و زیرساخت را نیز فراهم کند
مدیرعامل فینووا در تشریح برنامههای این مجموعه بر ضرورت ایجاد زنجیرهای از همکاری میان بانکها، شرکتهای سرمایهگذاری و کسبوکارهای نوآور تأکید کرد. او توضیح داد که محدود شدن ارتباط یک شرکت سرمایهگذاری به یک بانک میتواند دامنه فعالیت و فرصتهای توسعه را کاهش دهد؛ در حالی که گسترش همکاری با مجموعههای مختلف بانکی، امکان طراحی و عرضه محصولات متنوعتری را فراهم میکند.
خانی کشمرزی از برنامهریزی فینووا برای برگزاری رویدادی با رویکرد همگرایی در آذرماه خبر داد و گفت قرار است در این برنامه، نیازها و مسائل مشترک بانکها مطرح شوند تا امکان شناسایی تیمهای مناسب و توسعه محصولات متناسب با این نیازها فراهم شود. او همچنین تأکید کرد که فینووا به دنبال استفاده از ارتباطات خود در مجموعههای بانکی برای شناسایی مسائل واقعی، حمایت از تیمهای نوآور و جلوگیری از توسعه چندباره راهکارهای مشابه است.
او با اشاره به ظرفیتهای موجود در مجموعه ارتباط فردا، مفهوم «سرمایه هوشمند» یا Smart Money را مورد توجه قرار داد و توضیح داد که حمایت از استارتاپها نباید به تأمین منابع مالی محدود شود. دسترسی به بازار، ارتباطات تجاری، فضای کاری، زیرساختهای فنی و امکانات توسعه محصول نیز میتوانند بخشی از حمایت مؤثر از کسبوکارهای نوآور باشند.
مدیرعامل فینووا در همین زمینه به ظرفیت همراهکارت برای عرضه محصولات جدید اشاره کرد و جامعه کاربری گسترده آن را فرصتی برای رشد کسبوکارهای نوآور دانست. به گفته او، امکانات همراهکارت و سایر مجموعههای مرتبط با ارتباط فردا و فینووا میتوانند در اختیار تیمهای فناور و استارتاپها قرار گیرند تا محصولات خود را توسعه دهند و به گروه بزرگتری از کاربران عرضه کنند.
خانی کشمرزی همچنین به ظرفیت متخصصان و مجموعههای فعال در حوزه فناوریهای نوین، بهویژه هوش مصنوعی، اشاره کرد و بر ضرورت ارتباط میان مسائل واقعی بانکها و توان تخصصی تیمهایی تأکید کرد که آمادگی دارند برای حل این چالشها راهکار ارائه دهند.
توسعه محصول از مسیر سرمایهگذاری خطرپذیر میتواند همکاری بانکها را تسهیل کند
خانی کشمرزی در ادامه مدل پیشنهادی فینووا برای تغییر مسیر توسعه محصولات مالی را تشریح کرد و توضیح داد که بهجای آغاز فرایند از یک بانک و تلاش برای ایجاد محصول اختصاصی، میتوان نیازهای مشترک نظام بانکی را شناسایی کرد و توسعه راهکارها را از مسیر شرکتهای سرمایهگذاری خطرپذیر پیش برد. در این مدل، تیمهای نوآور با حمایت سرمایهگذاران محصول مورد نیاز را توسعه میدهند و سپس امکان ارائه آن به چند بانک یا بخشهای دیگر بازار فراهم میشود.
او با اشاره به امکان مشارکت سرمایهگذاران در مالکیت محصول، شرکت یا استارتاپ توضیح داد که چنین ساختاری میتواند منافع طرفهای مشارکت را به یکدیگر پیوند دهد. در این الگو، سرمایهگذاری اولیه با هدف پاسخگویی به مسئلهای مشخص انجام میشود، اما محصول نهایی الزاماً در اختیار یک بانک قرار نمیگیرد و میتواند برای مشتریان و مجموعههای مختلف قابل استفاده باشد.
مدیرعامل فینووا با تأکید بر ضرورت حرکت از شرکت سرمایهگذاری خطرپذیر به سمت بانک، رویکرد گذشته را که در آن هر بانک برای حل مسائل خود بهطور مستقل محصولی ایجاد میکرد، نیازمند بازنگری دانست. او توضیح داد که تجربه همکاری مستقیم میان برخی بانکها نشان داده است رقابتها و محدودیتهای سازمانی میتوانند حتی بر اجرای برنامهها و رویدادهای مشترک تأثیر بگذارند.
خانی کشمرزی با اشاره به تجربه فاصله گرفتن یکی از بانکها از یک برنامه مشترک پس از اطلاع از حضور بانک دیگر، این وضعیت را نمونهای از دشواری همافزایی مستقیم میان برخی مجموعههای بانکی دانست. به اعتقاد او، توسعه محصول از طریق شرکتهای سرمایهگذاری خطرپذیر و عرضه آن به بانکها میتواند بخشی از موانع موجود را کاهش دهد؛ هرچند موفقیت این رویکرد نیز به شفاف بودن دادهها، مشخص شدن بازار هدف و تعریف دقیق سازوکارهای سرمایهگذاری وابسته است.
نوآوری مالی به اعتماد متقابل و تقسیم نقش میان بازیگران نیاز دارد
مجموع دیدگاههای مطرحشده در نشست «پیچ تاریخی بانکداران، فناوران و نوآوران صنعت مالی ایران» نشان داد که چالش اصلی توسعه نوآوری در نظام بانکی تنها کمبود منابع مالی یا فقدان مراکز نوآوری و شرکتهای سرمایهگذاری خطرپذیر نیست. نحوه ارتباط بانکها با یکدیگر، میزان اعتماد به بخش خصوصی، چگونگی استفاده از ظرفیتهای تخصصی و توانایی تبدیل ایدهها به محصولات قابل عرضه در بازار نیز در موفقیت این فعالیتها نقش تعیینکنندهای دارند.
سخنرانان بر ضرورت شناسایی مزیتهای اختصاصی بانکها، جلوگیری از ایجاد ساختارهای موازی، استفاده از ظرفیت شرکتهای خصوصی و توسعه مدلهای مشترک سرمایهگذاری تأکید کردند. در این رویکرد، بانکها با برخورداری از منابع مالی، زیرساختها و جامعه گسترده مشتریان میتوانند زمینه رشد کسبوکارهای نوآور را فراهم کنند و شرکتهای سرمایهگذاری خطرپذیر نیز با شناسایی تیمهای توانمند و حمایت از توسعه محصولات، نقش مؤثرتری در اتصال نیازهای نظام بانکی به ظرفیتهای اکوسیستم فینتک بر عهده بگیرند.
برآیند این نشست بر ضرورت عبور از رقابتهای محدودکننده و حرکت به سمت سازوکارهایی متمرکز بود که در آن، هر بازیگر براساس توانمندی تخصصی خود مشارکت کند و منافع حاصل از همکاری به یک بانک یا مجموعه خاص محدود نماند. تحقق چنین الگویی به تعریف روشن مسئولیتها، شفافیت در فرایند سرمایهگذاری، اعتماد متقابل و پذیرش ارزش همکاری با بخش خصوصی نیاز دارد؛ مسیری که میتواند ضمن کاهش هدررفت منابع، سرعت توسعه محصولات جدید و استفاده مؤثرتر از ظرفیتهای موجود در صنعت مالی کشور را افزایش دهد.
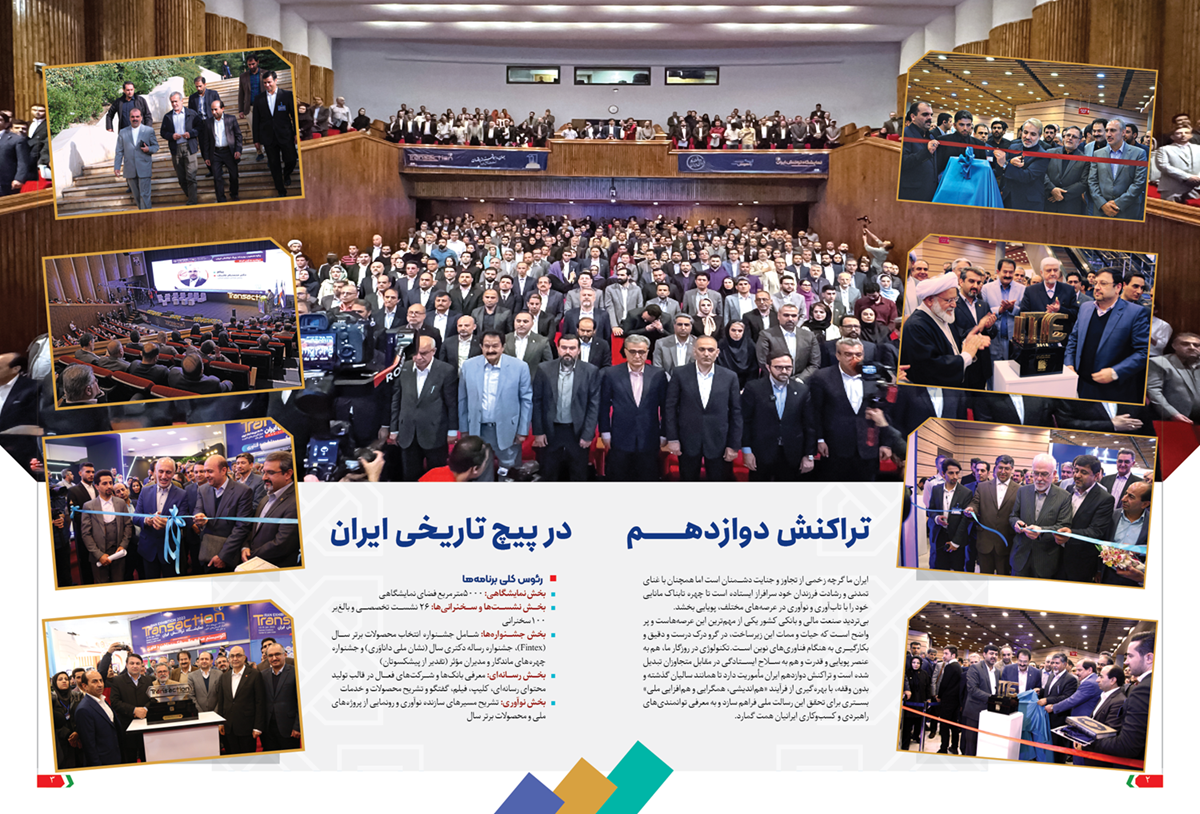
دوازدهمین رویداد بزرگ تراکنش ایران از ۱۰ تا ۱۲ آبان ۱۴۰۵ با مشارکت بیش از ۱۰۰ بانک و شرکت، برگزاری ۲۶ نشست تخصصی و بیش از ۱۰۰ سخنرانی، بخش نمایشگاهی و جشنوارههای تخصصی در تهران برگزار میشود.
علاقهمندان برای کسب اطلاعات بیشتر میتوانند به سایت تراکنش ایران مراجعه کنند. همچنین اخبار روزانه، گزارشهای تصویری و آخرین اطلاعات رویداد از طریق سایت فابانیوز منتشر میشود.

برای کسب اطلاعات بیشتر میتوانید ویژهنامه دوازدهمین رویداد بزرگ تراکنش ایران را دریافت کنید.
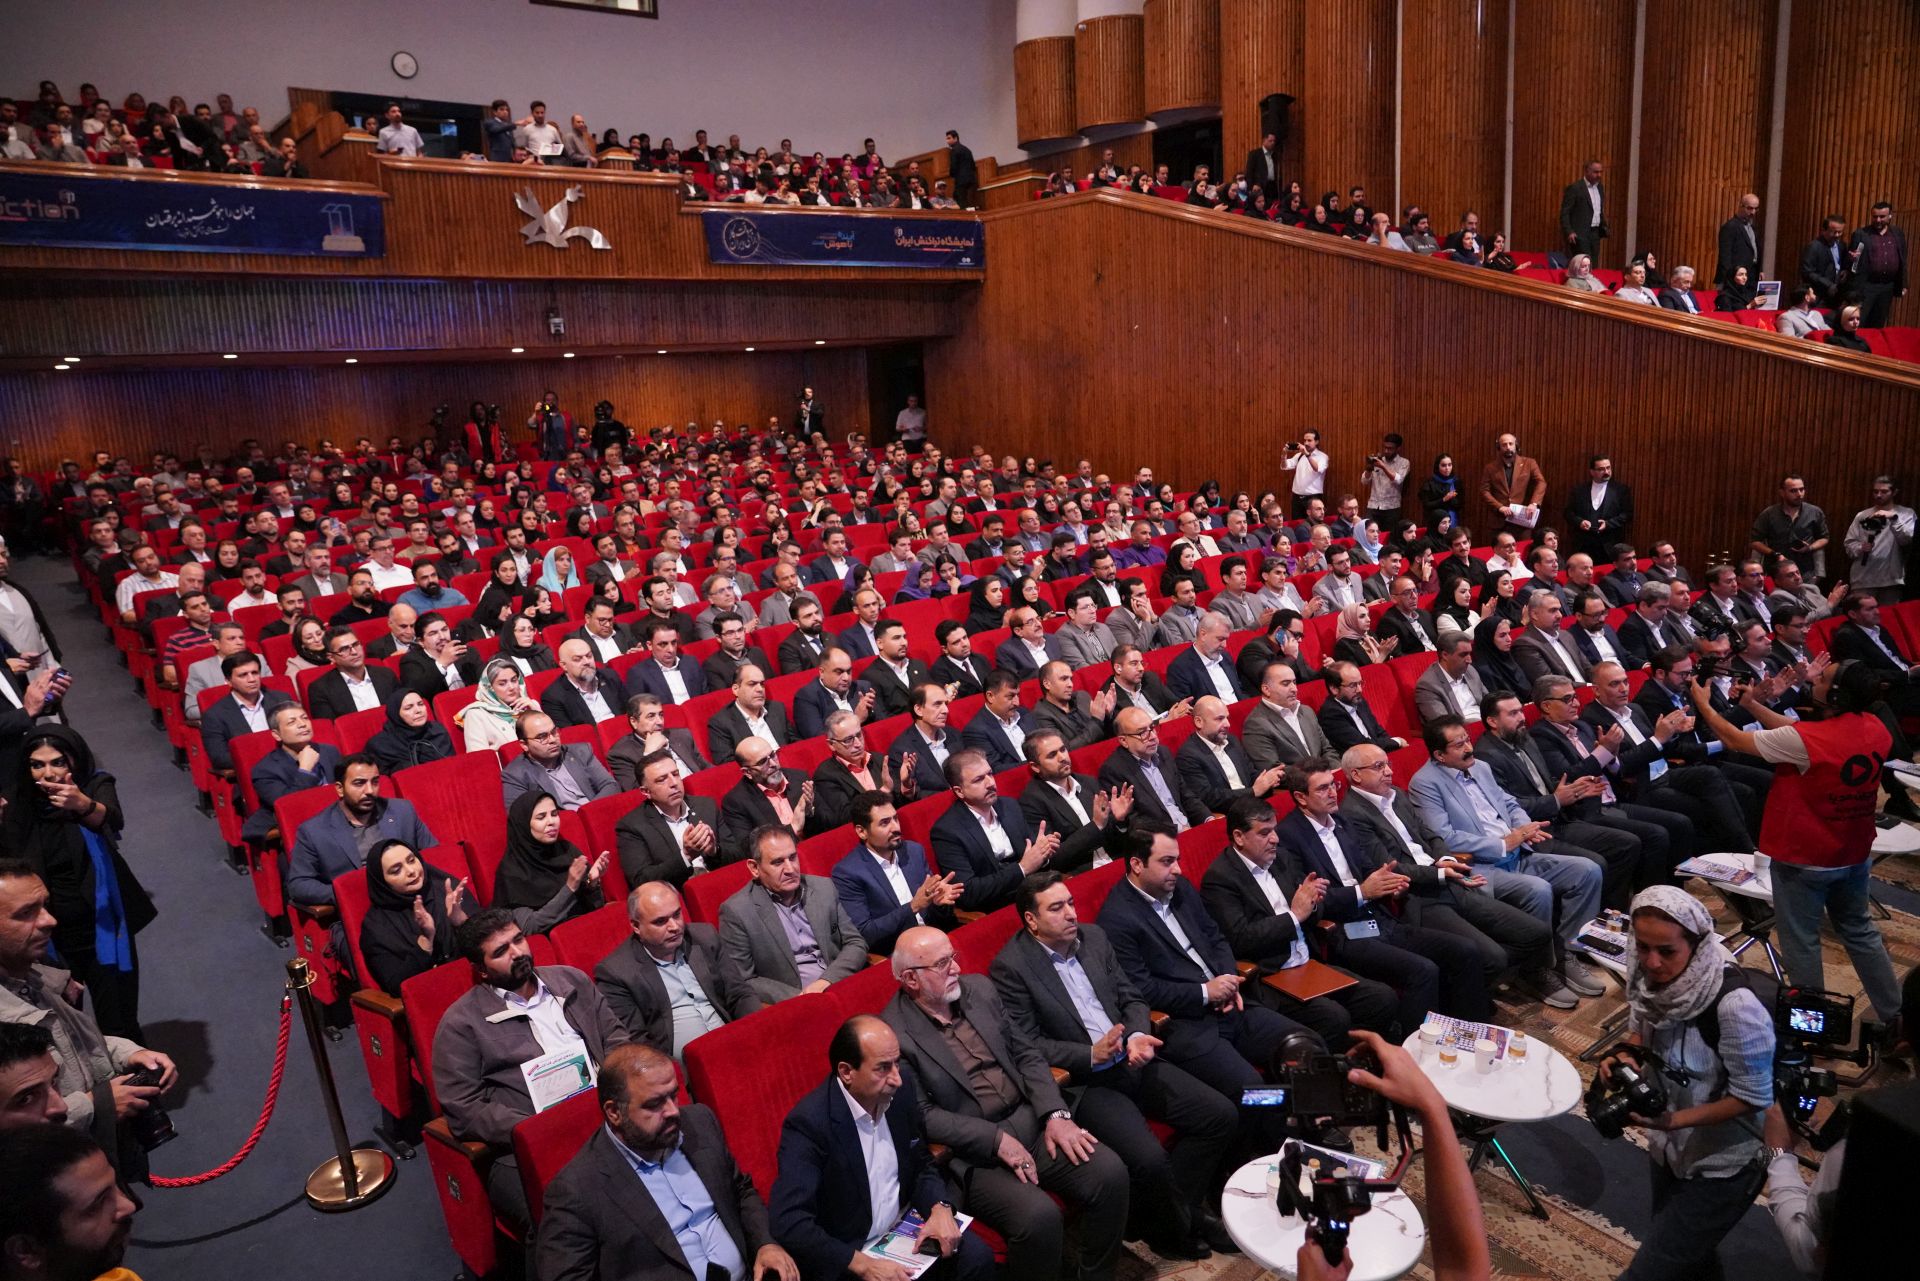
تراکنش دوازدهم ایران میزبان هزاران مدیر و متخصص و بیش از ۱۰۰ بانک و شرکت فعال اکوسیستم صنایع مالی، بانکی، پرداخت، نوآوری، فناوری، تلکام، تجارت الکترونیکی و اقتصاد دیجیتال ایران است و علاوه بر بخش نمایشگاهی با برپایی ۲۶ نشست و بیش از ۱۰۰ سخنرانی، چالشها و دغدغههای روز اکوسیستم را به بحث میگذارد.
شبکه پایدار، تراکنش در حال انجام است


گفتوگوی کاربران
نظر شما میتواند این بحث را کاملتر کند.
اولین نفری باشید که درباره این نوشته گفتگو را شروع میکند.