

به گزارش ستاد رویداد تراکنش ایران، نشست تخصصی «مثلث بانک، فینتک و پلتفرم؛ از همکاری تا همگرایی» با حمایت بانک گردشگری و حضور جمعی از مدیران بانکی و فعالان حوزه فناوری مالی برگزار شد. فرهاد اینالویی، عضو هیئتمدیره هلدینگ فناوری بانک کشاورزی، محمد صبری، مدیرعامل شرکت دیبارایان، محمد کشتهگر، مدیرعامل بلوفایننس، تینا هادی، عضو هیئتمدیره بانک گردشگری و محسن بیژنی، معاون فناوری بانک گردشگری، از سخنرانان این نشست بودند. محور اصلی گفتوگوها بر ضرورت عبور از همکاریهای محدود میان بانکها، فینتکها و پلتفرمها و حرکت به سمت مدلی متمرکز بود که در آن توانمندیهای مالی، فناوری و دادههای تجاری برای خلق ارزش مشترک مورد استفاده قرار گیرند.
توسعه فینتکها به همکاری بازیگران مختلف وابسته است
فرهاد اینالویی، عضو هیئتمدیره هلدینگ فناوری بانک کشاورزی، در آغاز نشست با اشاره به گسترش فعالیتهای حوزه فناوری مالی، بر نقش بازیگران مختلف در شکلگیری و توسعه این صنعت تأکید کرد. او توضیح داد که اکوسیستم فینتک تنها از شرکتهای نوآور مالی تشکیل نشده و بانکها، اپراتورهای ارتباطی و مجموعههای فناوری نیز در بخشهای مختلف زنجیره ارائه خدمات حضور دارند.
اینالویی با اشاره به افزایش تنوع خدمات مالی دیجیتال توضیح داد که هر یک از این بازیگران ظرفیتهای متفاوتی را در اختیار دارند. بانکها از زیرساختهای مالی و اعتباری برخوردارند، اپراتورها توانمندیهای ارتباطی و زیرساختی دارند و شرکتهای فینتکی میتوانند با توسعه محصولات و راهکارهای نوآورانه، نیازهای جدید مشتریان را پاسخ دهند. ترکیب این ظرفیتها میتواند زمینه توسعه خدماتی را فراهم کند که شکلگیری آنها از طریق فعالیت مستقل هر یک از مجموعهها دشوارتر خواهد بود.
مباحث مطرحشده در این بخش بر اهمیت شناخت جایگاه هر بازیگر در اکوسیستم مالی تأکید داشت. از این منظر، توسعه فینتکها را نمیتوان صرفاً به توان فنی یا عملکرد مستقل شرکتهای نوآور وابسته دانست، بلکه کیفیت تعامل میان بانکها، شرکتهای فناوری و پلتفرمهای تجاری نیز در گسترش خدمات و شکلگیری مدلهای جدید کسبوکار نقش مهمی دارد.
تأمین سرمایه تنها چالش توسعه کسبوکارهای فینتکی نیست
محمد صبری، مدیرعامل شرکت دیبارایان، در ادامه نشست با بررسی چالشهای فعالیت شرکتهای فناوری مالی، بر ضرورت عبور از نگاه صرفاً سرمایهمحور به توسعه این کسبوکارها تأکید کرد. او توضیح داد که اگرچه دسترسی به منابع مالی و جذب سرمایه میتواند در رشد شرکتهای فینتکی نقش داشته باشد، اما مسائل این حوزه تنها به دریافت تسهیلات یا تأمین منابع از بانکها محدود نمیشود.
صبری با اشاره به الزامات فعالیت حرفهای در صنعت مالی، انضباط سازمانی، امنیت و قابلیت مدیریت و نظارتپذیری را از شاخصهای مهم ارزیابی شرکتهای فینتکی دانست. به اعتقاد او، برخورداری از محصول فناورانه مناسب یا توانایی توسعه نرمافزار، بهتنهایی برای ایجاد یک همکاری پایدار با نظام بانکی کافی نیست و لازم است ساختار مدیریتی و عملیاتی کسبوکار نیز از آمادگی مناسب برخوردار باشد.
مدیرعامل دیبارایان همچنین به ارتباط این شاخصها با خطاهای عملیاتی، تخلفات احتمالی و ریسکهای همکاری اشاره کرد. از نگاه او، بانکها برای ورود به همکاری با شرکتهای فناوری مالی باید بتوانند علاوه بر ظرفیت نوآوری، وضعیت امنیتی، سازوکارهای کنترلی و میزان مسئولیتپذیری این مجموعهها را ارزیابی کنند. چنین رویکردی میتواند به شکلگیری روابطی قابل اتکاتر منجر شود و زمینه توسعه خدمات مشترک را فراهم کند.
برآیند سخنان صبری بر این نکته تأکید داشت که توسعه فینتکها نیازمند مجموعهای از توانمندیهای مالی، فنی و سازمانی است. بنابراین، سیاستهای حمایتی و همکاریهای بانکی نیز باید فراتر از تأمین سرمایه، به ارتقای کیفیت مدیریت، امنیت و پایداری عملیاتی این کسبوکارها توجه داشته باشند.
دادههای تجاری میتوانند شناخت بانکها از مشتریان را تکمیل کنند
محمد کشتهگر، مدیرعامل بلوفایننس، در بخش دیگری از نشست با طرح مفهوم «هوشمندی اقتصادی» یا Economic Intelligence، به نقش پلتفرمهای تجاری در شناخت رفتار اقتصادی مشتریان و ارزیابی ظرفیت کسبوکارها پرداخت. او توضیح داد که پلتفرمها به دلیل ارتباط مستقیم با فعالیتهای تجاری، میتوانند به دادههایی دسترسی داشته باشند که تصویر دقیقتری از عملکرد و توان اقتصادی مشتریان ارائه میکنند.
کشتهگر با اشاره به تفاوت نوع ارتباط بانکها و پلتفرمها با مشتریان توضیح داد که ارزیابیهای بانکی معمولاً بر شاخصهای مالی، اعتباری و اطلاعات موجود در سامانههای بانک متمرکز است. در مقابل، پلتفرمهای تجاری با مشاهده فعالیت واقعی کسبوکارها و الگوهای تعامل اقتصادی آنها میتوانند شناخت متفاوتی از وضعیت مشتریان به دست آورند. این تفاوت باعث میشود اطلاعات حاصل از فعالیت تجاری، مکمل دادههای مورد استفاده نظام بانکی باشد.
مدیرعامل بلوفایننس تأکید کرد که اطلاعات بانکی بهتنهایی لزوماً تمام ظرفیت اقتصادی یک کسبوکار را منعکس نمیکند. ممکن است یک مجموعه از نظر حجم فعالیت یا توان تجاری جایگاه مناسبی داشته باشد، اما این ویژگیها در شاخصهای متداول ارزیابی اعتباری بهطور کامل نمایان نشوند. در چنین شرایطی، استفاده از دادههای پلتفرمهای تجاری میتواند به شناسایی بهتر ظرفیتهای اقتصادی و تکمیل تصویر بانک از مشتری کمک کند.
از نگاه کشتهگر، همکاری میان بانکها و پلتفرمها میتواند زمینه طراحی خدمات مالی متناسبتر با وضعیت واقعی کسبوکارها را فراهم کند. در این الگو، بانک ظرفیت تأمین مالی و ارائه خدمات اعتباری را در اختیار دارد و پلتفرم با استفاده از دادهها و شناخت تجاری، میتواند به ارزیابی دقیقتر نیازها و فرصتهای اقتصادی کمک کند. ترکیب این توانمندیها، زمینهای برای توسعه مدلهای جدید خدمات مالی و تقویت ارتباط میان بانک و مشتریان تجاری ایجاد میکند.
بررسی همکاریهای مالی از دو مسیر مطرح شد
تینا هادی، عضو هیئتمدیره بانک گردشگری، نیز در این نشست با اشاره به ضرورت بررسی موضوع از زاویههای مختلف، به وجود دو مسیر برای تحلیل روابط میان بازیگران صنعت مالی اشاره کرد و رویکرد بانکی را یکی از این مسیرها دانست. طرح این موضوع در جریان گفتوگوهای نشست، بر اهمیت توجه به جایگاه بانکها در کنار سایر بازیگران اکوسیستم خدمات مالی متمرکز بود.
مباحث پنل در ادامه بر این مسئله تأکید داشت که همکاری میان بانکها و شرکتهای نوآور، تنها با فراهم شدن منابع مالی یا ایجاد ارتباط فنی شکل نمیگیرد و لازم است نیازها و ظرفیتهای هر یک از طرفها در طراحی مدل همکاری مورد توجه قرار گیرد.
معماری یکپارچه، پیشنیاز همکاری بانکها با فینتکهاست
محسن بیژنی، معاون فناوری بانک گردشگری، در ادامه نشست با تشریح رویکرد این بانک در توسعه خدمات نوین مالی، بر ضرورت تغییر ساختارهای سنتی بانکداری و ایجاد زیرساختهایی متناسب با نیاز فینتکها و پلتفرمها تأکید کرد. او توضیح داد که طراحی خدمات بانکی باید از نیاز مشتری آغاز شود و بانکها بتوانند از طریق بستری مشخص، مجموعهای از خدمات مورد نیاز کاربران و کسبوکارها را در اختیار آنها قرار دهند.
بیژنی با اشاره به اهمیت خلق ارزش برای مشتریان تأکید کرد که هدف از ایجاد یک درگاه مشترک، صرفاً فراهم کردن دسترسی به خدمات متداول بانکی نیست. بانک باید زیرساختی ایجاد کند که توسعه محصولات جدید، ارائه خدمات به کسبوکارهای استارتاپی و همکاری با شرکتهای فناوری مالی را نیز امکانپذیر سازد. تحقق چنین هدفی به بازنگری در معماری فناوری بانک و تغییر شیوه ارتباط سامانههای داخلی با مجموعههای بیرونی نیاز دارد.
معاون فناوری بانک گردشگری، عبور از معماریهای جزیرهای و حرکت به سمت ساختارهای یکپارچه و مبتنی بر رابطهای برنامهنویسی (API) را از مهمترین الزامات این تحول دانست. او توضیح داد که در معماریهای گسسته، سامانههای مختلف بهصورت مستقل فعالیت میکنند و همین مسئله میتواند ارتباط میان بخشها و ارائه خدمات هماهنگ به کسبوکارهای بیرونی را دشوار کند.
در مقابل، معماری مبتنی بر API امکان برقراری ارتباط مؤثر میان سامانهها و استفاده از قابلیتهای بانکی در خدمات جدید را فراهم میکند. چنین ساختاری میتواند زمینه توسعه محصولات مشترک را ایجاد کند و به بانکها اجازه دهد بخشی از توانمندیهای فناوری و خدماتی خود را در قالب سازوکارهای مشخص در اختیار فینتکها و پلتفرمها قرار دهند.
استانداردسازی دادهها مسیر توسعه خدمات مشترک را هموار میکند
بیژنی در بخش دیگری از سخنان خود به ضرورت بازنگری در معماری داده بانکها پرداخت و توضیح داد که یکپارچهسازی سامانهها بدون ایجاد امکان استفاده و تبادل مؤثر دادهها، نمیتواند به نتیجه مطلوب منجر شود. از این رو، اصلاح ساختار دادهای و استانداردسازی اطلاعات باید همزمان با توسعه معماری جدید خدمات بانکی دنبال شود.
به گفته معاون فناوری بانک گردشگری، اطلاعات موجود در سامانههای مختلف باید به شکلی سازماندهی شوند که امکان بهرهبرداری از آنها در ارائه خدمات جدید فراهم باشد. این موضوع بهویژه زمانی اهمیت پیدا میکند که بانک قصد دارد با چندین شرکت فینتکی یا پلتفرم تجاری همکاری کند و خدمات مشترکی را در اختیار مشتریان قرار دهد.
مباحث این بخش نشان داد که توسعه همکاریهای بانکی به زیرساختی فراتر از اتصال ساده سامانهها نیاز دارد. استانداردسازی دادهها، ایجاد قابلیت ارتباط میان خدمات و فراهم شدن امکان استفاده مؤثر از ظرفیتهای اطلاعاتی، از الزاماتی هستند که میتوانند زمینه ارائه محصولات منعطفتر و خدمات یکپارچهتر را فراهم کنند.
همکاری پایدار به تغییر نگرش و فرایندهای بانکی نیاز دارد
معاون فناوری بانک گردشگری در ادامه تأکید کرد که نوسازی معماری فناوری بهتنهایی برای ایجاد همکاری مؤثر میان بانکها، فینتکها و پلتفرمها کافی نیست. به اعتقاد او، بانکها باید همزمان با توسعه زیرساختهای فنی، نگرش خود را نسبت به کسبوکارهای نوآور تغییر دهند و فرایندهای داخلی را برای تعامل آسانتر و مؤثرتر با این مجموعهها بازنگری کنند.
بیژنی توضیح داد که بانکها نباید همکاری با شرکتهای فناوری مالی را صرفاً به ارائه خدمات متداول بانکی محدود کنند. در الگوی جدید، لازم است فرایندهای سازمانی و شیوه ارائه خدمات بهگونهای طراحی شوند که کسبوکارهای بیرونی بتوانند از ظرفیتهای بانکی برای توسعه محصولات و ارائه راهکارهای تازه استفاده کنند.
او با تأکید بر اهمیت همکاری سه ضلع بانک، فینتک و پلتفرم، آینده خدمات مالی را به میزان توانایی این بازیگران در استفاده از ظرفیتهای مکمل یکدیگر وابسته دانست. از نگاه او، بانکها با زیرساختها و توان مالی خود، فینتکها با قابلیت نوآوری و پلتفرمها با شناخت نیازها و رفتار تجاری مشتریان، میتوانند زمینه توسعه خدماتی را فراهم کنند که منافع آن به تمام طرفهای همکاری و در نهایت مصرفکنندگان برسد.
همگرایی سه ضلع صنعت مالی به خلق ارزش مشترک وابسته است
مجموع دیدگاههای مطرحشده در نشست «مثلث بانک، فینتک و پلتفرم؛ از همکاری تا همگرایی» نشان داد که تحول خدمات مالی به مجموعهای از تغییرات فناورانه، سازمانی و مدیریتی نیاز دارد. توسعه روابط میان بانکها و شرکتهای نوآور تنها با جذب سرمایه یا ارائه دسترسی محدود به خدمات بانکی محقق نمیشود، بلکه به شناسایی توانمندیهای مکمل، ارتقای امنیت و نظارتپذیری، استفاده از دادههای تجاری و ایجاد زیرساختهای یکپارچه وابسته است.
سخنرانان همچنین بر اهمیت بازنگری در معماری سامانههای بانکی، توسعه رابطهای برنامهنویسی، استانداردسازی دادهها و اصلاح فرایندهای همکاری تأکید کردند. در چنین ساختاری، بانکها میتوانند فراتر از نقش تأمینکننده خدمات مالی، به بازیگری فعال در توسعه محصولات مشترک تبدیل شوند و فینتکها و پلتفرمها نیز ظرفیتهای نوآورانه و شناخت تجاری خود را در اختیار اکوسیستم قرار دهند.
برآیند این نشست بر ضرورت عبور از تعاملات محدود و حرکت به سمت همگرایی پایدار میان سه ضلع صنعت مالی تأکید داشت. در این رویکرد، بانکها، فینتکها و پلتفرمها بهجای فعالیتهای جداگانه، با استفاده مشترک از قابلیتها و دادههای خود میتوانند خدمات هماهنگتری ارائه کنند و فرصتهای تازهای برای خلق ارزش به وجود آورند. تحقق این هدف به تغییر نگاه بانکها به شرکتهای نوآور و شکلگیری روابطی وابسته است که در آن منافع تمام بازیگران و نیازهای مشتریان مورد توجه قرار گیرد.
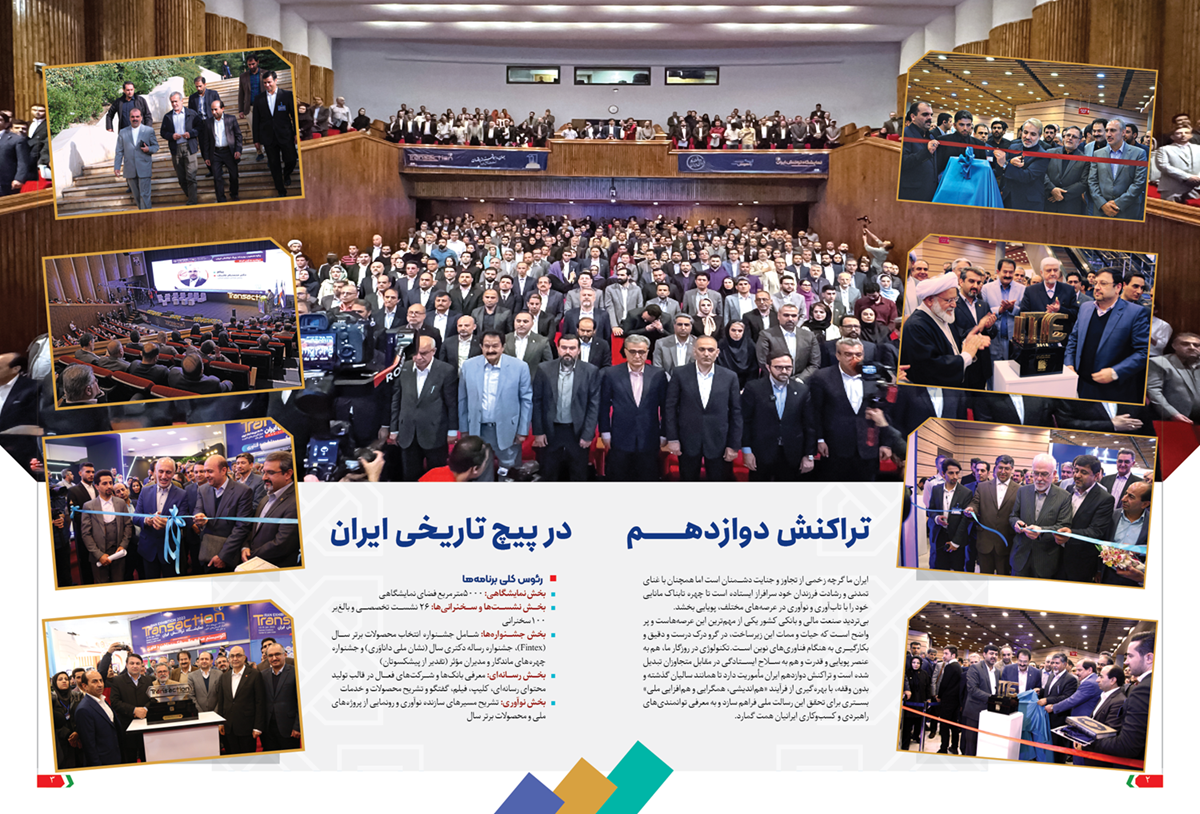
دوازدهمین رویداد بزرگ تراکنش ایران از ۱۰ تا ۱۲ آبان ۱۴۰۵ با مشارکت بیش از ۱۰۰ بانک و شرکت، برگزاری ۲۶ نشست تخصصی و بیش از ۱۰۰ سخنرانی، بخش نمایشگاهی و جشنوارههای تخصصی در تهران برگزار میشود.
علاقهمندان برای کسب اطلاعات بیشتر میتوانند به سایت تراکنش ایران مراجعه کنند. همچنین اخبار روزانه، گزارشهای تصویری و آخرین اطلاعات رویداد از طریق سایت فابانیوز منتشر میشود.

برای کسب اطلاعات بیشتر میتوانید ویژهنامه دوازدهمین رویداد بزرگ تراکنش ایران را دریافت کنید.
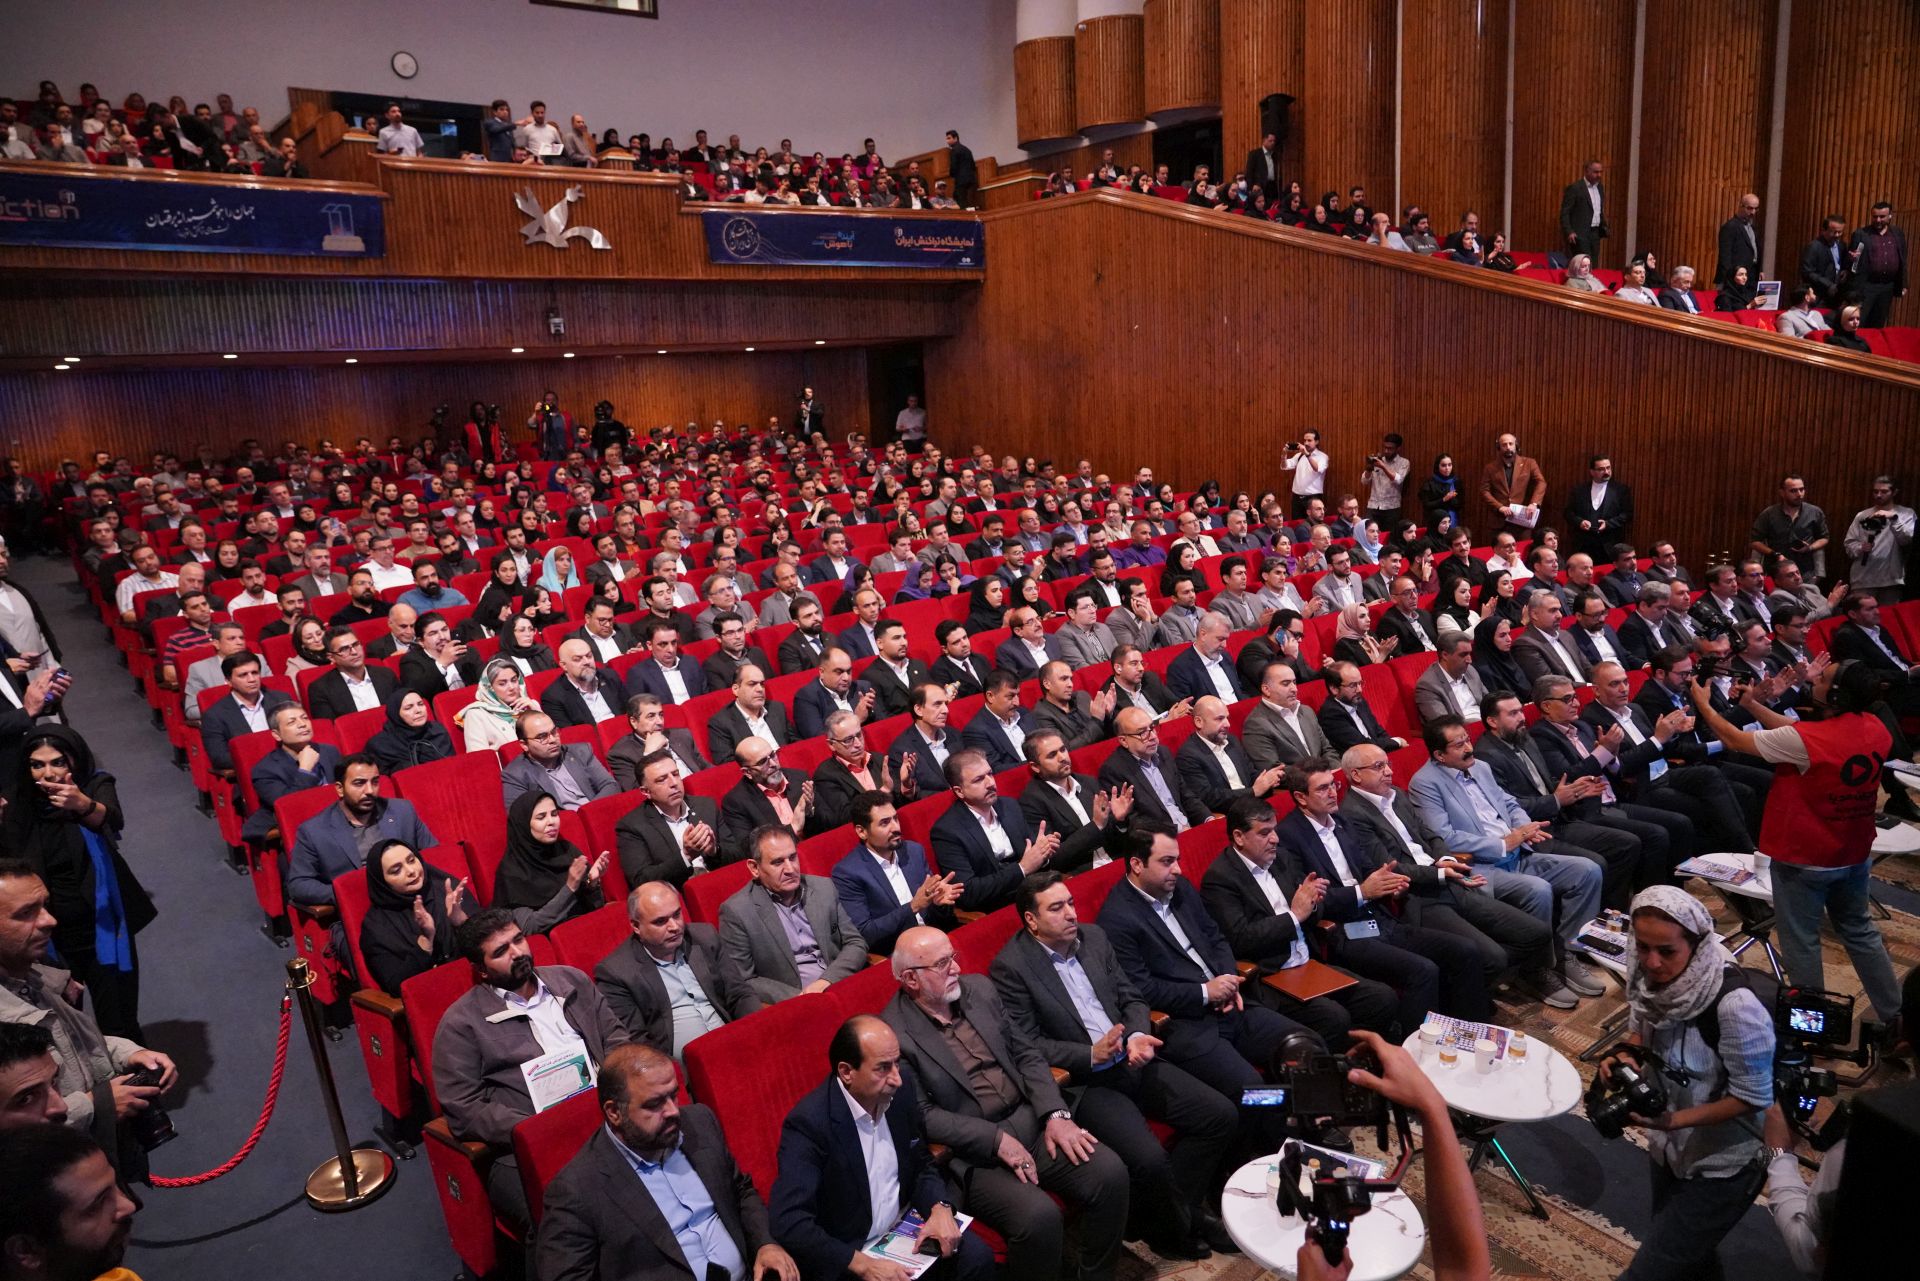
تراکنش دوازدهم ایران میزبان هزاران مدیر و متخصص و بیش از ۱۰۰ بانک و شرکت فعال اکوسیستم صنایع مالی، بانکی، پرداخت، نوآوری، فناوری، تلکام، تجارت الکترونیکی و اقتصاد دیجیتال ایران است و علاوه بر بخش نمایشگاهی با برپایی ۲۶ نشست و بیش از ۱۰۰ سخنرانی، چالشها و دغدغههای روز اکوسیستم را به بحث میگذارد.
شبکه پایدار، تراکنش در حال انجام است


گفتوگوی کاربران
نظر شما میتواند این بحث را کاملتر کند.
اولین نفری باشید که درباره این نوشته گفتگو را شروع میکند.