

به گزارش ستاد رویداد تراکنش ایران، نشست تخصصی «بانکداری، پرداخت و تجارت عاملمحور» با حضور جمعی از مدیران و فعالان حوزه فناوریهای مالی و هوش مصنوعی برگزار شد. فرهاد اینانلویی، عضو هیئتمدیره هلدینگ فناوری بانک گردشگری، نیما فیضگستر، مدیرعامل شرکت مهندسی سیستم یاس ارغوانی، هشام فیلی، مدیرعامل شرکت آدان و حمید کردبچه، عضو هیئتمدیره شرکت مهندسی سیستم یاس ارغوانی، از سخنرانان این نشست بودند. مباحث این برنامه بر فرصتها و چالشهای استفاده از ایجنتهای هوشمند در خدمات بانکی، فرایندهای پرداخت و فعالیتهای تجاری متمرکز بود؛ فناوریای که میتواند بخشی از تصمیمسازی و اجرای فعالیتهای مالی را خودکار کند، اما گسترش آن به بازنگری در ساختارهای فنی، مدیریتی و نظارتی نیاز دارد.
پلتفرم مشترک میتواند بانکداری، پرداخت و تجارت را به یکدیگر متصل کند
فرهاد اینانلویی، عضو هیئتمدیره هلدینگ فناوری بانک گردشگری، در آغاز بحث به ضرورت ایجاد بستری مشترک برای همکاری میان سه حوزه بانکداری، پرداخت و تجارت پرداخت. او با تفکیک مفهوم اکوسیستمهای مستقل از پلتفرم مشترک توضیح داد که بهجای تلاش برای ترکیب چند اکوسیستم مجزا، میتوان زیرساختی ایجاد کرد که بازیگران مختلف از طریق آن خدمات خود را بهصورت هماهنگ ارائه دهند و از ظرفیتهای یکدیگر استفاده کنند.
اینانلویی با اشاره به نقش رابطهای برنامهنویسی استاندارد و امکان اشتراکگذاری دادهها، توضیح داد که چنین بستری میتواند زمینه همکاری بانکها، شرکتهای پرداخت و کسبوکارهای تجاری را فراهم کند. در این ساختار، بانک مسئولیتهایی مانند احراز هویت مشتری، تأمین مالی و ارائه خدمات بانکی را بر عهده دارد، شرکتهای پرداخت خدمات مورد نیاز پذیرندگان و فروشندگان را فراهم میکنند و بازیگران حوزه تجارت نیز فرایندهای مرتبط با خریدوفروش کالا و خدمات را پیش میبرند. هماهنگی میان این بخشها میتواند امکان ارائه خدمات یکپارچهتر را در اختیار مشتریان قرار دهد.
عضو هیئتمدیره هلدینگ فناوری بانک گردشگری با اشاره به نوظهور بودن مفهوم بانکداری عاملمحور توضیح داد که گسترش ایجنتهای هوشمند، پرسشهای تازهای درباره نحوه ارائه خدمات بانکی ایجاد کرده است. از جمله اینکه آیا این ایجنتها میتوانند مکمل یا جایگزین بخشی از تعاملات مبتنی بر APIهای باز باشند، تا چه اندازه قادر به اجرای یک فرایند بانکی از ابتدا تا انتها هستند و کدام فعالیتها را میتوان بدون دخالت مستقیم نیروی انسانی به آنها واگذار کرد. به اعتقاد او، پاسخ به این پرسشها برای طراحی معماری آینده خدمات مالی اهمیت اساسی دارد.
احراز هویت ایجنتها و مسئولیت اقدامات مالی باید مشخص باشد
اینانلویی در ادامه، احراز هویت عاملهای هوشمند را یکی از چالشهای مهم بانکداری آینده دانست و تأکید کرد که در کنار مفاهیم شناختهشدهای مانند شناخت مشتری (KYC) و شناخت کسبوکار (KYB)، باید مفهوم شناخت عامل یا KYA نیز مورد توجه قرار گیرد. با ورود ایجنتها به فرایندهای بانکی، لازم است مشخص باشد هر عامل از طرف چه شخص یا سازمانی فعالیت میکند، چه مجوزهایی در اختیار دارد و تا چه اندازه میتواند به اطلاعات یا خدمات مالی دسترسی پیدا کند.
او همچنین به موضوع مسئولیت حقوقی اقدامات ایجنتهای هوشمند اشاره کرد و توضیح داد که در صورت وقوع تخلف، تقلب یا تصمیم اشتباه، نمیتوان خود سامانه هوش مصنوعی را مسئول نهایی دانست. به همین دلیل، بانکها و ارائهدهندگان خدمات مالی باید پیش از واگذاری وظایف حساس، حدود مسئولیت کاربران، سازمانها و سایر طرفهای درگیر را مشخص کنند و سازوکارهای پاسخگویی و نظارت را در ساختار خدمات جدید بگنجانند.
از نگاه اینانلویی، بانکداری عاملمحور تنها به استفاده از یک ابزار هوش مصنوعی برای پاسخگویی به مشتریان محدود نیست، بلکه میتواند بر سازوکار تصمیمگیری، مدیریت ریسک و مسئولیتپذیری در ارائه خدمات مالی اثر بگذارد. بنابراین، حرکت به سمت این الگو نیازمند تدوین قواعد اجرایی روشن و ایجاد زیرساختهایی است که امکان کنترل فعالیت ایجنتها را فراهم کنند.
نظارت انسانی همچنان برای تصمیمهای اعتباری ضروری است
هشام فیلی، مدیرعامل شرکت آدان، در بخش دیگری از نشست با طرح نمونهای از فعالیت واحد اعتبارات بانک، به ظرفیت هوش مصنوعی برای خودکارسازی وظایف کارشناسی اشاره کرد. او این پرسش را مطرح کرد که آیا میتوان فعالیتهایی مانند بررسی اطلاعات مشتری و تهیه گزارش اعتباری را به یک ایجنت هوشمند سپرد و از این طریق، بخشی از زمان و منابع انسانی مورد نیاز برای انجام فرایندهای تکرارشونده را کاهش داد.
اینانلویی در پاسخ، تعیین حدود اختیارات و پیادهسازی دقیق مقررات را از پیششرطهای استفاده از ایجنتها در نظام بانکی دانست. به گفته او، نمیتوان صرفاً یک مدل زبانی بزرگ را در اختیار گرفت و از آن انتظار داشت تمام مقررات بانک مرکزی را بدون سازوکارهای کنترلی مستقل رعایت کند. محدودیتهایی مانند سقف انتقال وجه، تعداد تراکنشها و حداکثر مبلغ مجاز عملیات مالی باید بهصورت مشخص در ساختار اجرایی سامانه تعریف شوند و اجرای آنها به تفسیر آزاد مدل هوش مصنوعی وابسته نباشد.
او همچنین بر ضرورت ورود تدریجی ایجنتها به فعالیتهای حساس بانکی تأکید کرد و توضیح داد که در مراحل ابتدایی، بهتر است این سامانهها نقش پشتیبان تصمیمگیری را بر عهده داشته باشند. برای نمونه، یک عامل هوشمند میتواند اطلاعات مالی و اعتباری مشتری را بررسی و پیشنهاد مشخصی درباره میزان اعتبار قابل تخصیص ارائه کند، اما تصمیم نهایی باید همچنان توسط کارشناس مسئول اتخاذ شود. گسترش دامنه اختیارات نیز باید پس از آزمون عملکرد، شناسایی خطاها و دستیابی به سطح قابل قبول اطمینان انجام گیرد.
فیلی نیز با تأکید بر اهمیت مسئولیت حرفهای در فرایندهای اعتباری توضیح داد که کارشناس بانک باید مسئولیت تصمیم خود را بپذیرد و نمیتوان امضای هوش مصنوعی را جایگزین پاسخگویی انسانی کرد. او با اشاره به تجربه ورود رایانهها به محیطهای کاری یادآور شد که خودکارسازی ابتدا از فعالیتهای ساده و تکراری آغاز شد و بهتدریج به وظایف پیچیدهتر گسترش یافت. از این منظر، هوش مصنوعی نیز میتواند بخش قابلتوجهی از فرایند بررسی، تحلیل و تهیه گزارشهای کارشناسی را انجام دهد، بدون آنکه ضرورت نظارت و تأیید نهایی انسان از میان برود.
واگذاری اختیار پرداخت به ایجنتها باید مرحلهای باشد
نیما فیضگستر، مدیرعامل شرکت مهندسی سیستم یاس ارغوانی، در بررسی نقش صنعت پرداخت در فضای عاملمحور، تعیین حدود اختیارات و شفافیت قواعد را از مهمترین الزامات ورود ایجنتهای هوشمند به فرایندهای مالی دانست. او توضیح داد که واگذاری اختیار بدون تعریف دقیق محدوده فعالیت میتواند به اقداماتی فراتر از انتظار کاربر منجر شود و در خدمات مالی، چنین وضعیتی پیامدهای اقتصادی و امنیتی قابلتوجهی به همراه خواهد داشت.
فیضگستر با اشاره به حضور ذینفعان مختلف در فرایند خرید، بر ضرورت مدیریت تعارض منافع تأکید کرد. به گفته او، هنگامی که کاربر از یک ایجنت میخواهد برای خرید کالا یا انتخاب خدماتی مانند سفر اقدام کند، باید مشخص باشد پیشنهادهای سامانه بر چه اساسی ارائه میشوند. اگر منافع اقتصادی فروشنده، پلتفرم یا ارائهدهنده ایجنت بر انتخابها تأثیر بگذارد، ممکن است گزینه پیشنهادی لزوماً بهترین انتخاب برای مشتری نباشد. از این رو، شفافیت معیارهای تصمیمگیری و جلوگیری از جهتدهی پنهان به پیشنهادهای هوشمند، برای حفظ اعتماد کاربران اهمیت دارد.
مدیرعامل شرکت مهندسی سیستم یاس ارغوانی در ادامه، سه سطح از اختیار عاملهای هوشمند را تشریح کرد. در سطح نخست، ایجنت فقط اطلاعات و گزینههای موجود را بررسی و به کاربر پیشنهاد میکند و تصمیم نهایی بر عهده خود مشتری باقی میماند. در سطح دوم، عامل پس از انتخاب گزینه مناسب، برای انجام اقدام به تأیید کاربر نیاز دارد. در سطح سوم، مشتری از ابتدا محدوده اختیارات، شرایط و محدودیتهای مورد نظر خود را تعیین میکند و ایجنت میتواند در همان چارچوب، بخشی از فرایند را بهصورت مستقل اجرا کند.
فیضگستر با تأکید بر اینکه سطح نخست در شرایط فعلی منطقیتر است، نسبت به پیچیدگی واگذاری همزمان چند تصمیم مالی به ایجنتها هشدار داد. او توضیح داد که یک عامل ممکن است برای انجام خرید ناچار باشد درباره فروشنده، مبلغ، زمان معامله، حساب بانکی، روش پرداخت و حتی انتخاب میان خرید نقدی یا اقساطی تصمیم بگیرد. هر یک از این انتخابها میتواند بر منافع مشتری اثرگذار باشد و همین موضوع ضرورت طراحی قواعد روشن و حفظ امکان کنترل و تأیید کاربر را افزایش میدهد.
پرداخت عاملمحور از انتقال وجه به مدیریت فرایند خرید گسترش مییابد
فیضگستر در بخش دیگری از سخنان خود، با اشاره به رویکرد «پرداخت فراتر از تراکنش» یا Payment Beyond the Transaction، بر ضرورت تغییر نگاه شرکتهای پرداخت به نقش خود در فعالیتهای اقتصادی تأکید کرد. او توضیح داد که پرداخت را نباید صرفاً به کسر مبلغ از یک حساب و انتقال آن به حساب دیگر محدود کرد، زیرا فرایند خرید مجموعهای از تصمیمهای مالی، تجاری و رفتاری را در بر میگیرد که ایجنتهای هوشمند میتوانند در بخشهای مختلف آن نقش داشته باشند.
او با اشاره به نمونههایی از تجارت سازمانی و خدمات پرداخت عاملمحور، از جمله تجربه مرتبط با Visa B2B Commerce، توضیح داد که مشتری میتواند محدوده قیمت و شرایط مورد نظر خود را تعیین کند و عامل هوشمند در همان چارچوب، مراحل بررسی و انتخاب گزینه مناسب را پیش ببرد. در چنین الگویی، تصمیمگیری درباره زمان خرید، محل تهیه کالا، روش پرداخت و انتخاب ابزار مالی میتواند بخشی از خدمات هوشمند باشد.
مدیرعامل شرکت مهندسی سیستم یاس ارغوانی معتقد است صنعت پرداخت در سالهای گذشته بیشتر بر شاخصهایی مانند تعداد و مبلغ تراکنشها تمرکز داشته است، در حالی که بهرهگیری از ظرفیت ایجنتها نیازمند توجه به خود فرایند خرید و شناخت رفتار اقتصادی مشتریان است. از این منظر، آینده پرداخت به توسعه خدماتی وابسته خواهد بود که علاوه بر انجام تراکنش، به کاربران در انتخاب و مدیریت بهتر تصمیمهای مالی نیز کمک کنند.
تمرکز زیرساختهای هوش مصنوعی خطر وابستگی فناورانه را افزایش میدهد
هشام فیلی در بخش دیگری از نشست به پیامدهای تمرکز زیرساختها و توان پردازشی هوش مصنوعی در اختیار شرکتهای بزرگ جهانی پرداخت و نسبت به وابستگی گسترده کسبوکارها و مؤسسات مالی به این مجموعهها هشدار داد. او با اشاره به جایگاه شرکتهایی مانند انویدیا در تأمین تجهیزات پردازشی توضیح داد که در موج توسعه هوش مصنوعی، بخش قابلتوجهی از ارزش اقتصادی نصیب شرکتهایی میشود که زیرساخت و ابزارهای مورد نیاز سایر فعالان بازار را فراهم میکنند.
فیلی با اشاره به سرمایهگذاری سنگین شرکتهای بزرگ فناوری در مراکز داده و تجهیزات پردازشی، رقابت مستقیم با این مجموعهها را برای بسیاری از کشورها و کسبوکارها دشوار دانست. او همچنین درباره تمرکز دادهها، مدلهای پیشرفته و ظرفیت محاسباتی در اختیار تعداد محدودی از شرکتها هشدار داد و تأکید کرد که چنین ساختاری میتواند وابستگی فناورانه را افزایش دهد و قدرت تصمیمگیری مستقل سازمانها را تحت تأثیر قرار دهد.
مدیرعامل شرکت آدان این وضعیت را از منظر تسلط بر دادهها و زیرساختهای هوش مصنوعی نیز مورد بررسی قرار داد و نسبت به شکلگیری نوعی وابستگی ساختاری به شرکتهای خارجی ابراز نگرانی کرد. به اعتقاد او، بانکها و مؤسسات مالی نباید در شرایطی قرار گیرند که فعالیتهای حیاتی آنها کاملاً به محصولات و زیرساختهایی وابسته باشد که کنترل و مدیریتشان در اختیار مجموعههای بیرونی است.
توسعه مدلهای بومی و متنباز میتواند وابستگی را کاهش دهد
فیلی در ادامه، توسعه مدلهای کوچک و متوسط هوش مصنوعی و استفاده از ظرفیت فناوریهای متنباز را یکی از مسیرهای قابل پیگیری برای افزایش استقلال فناورانه دانست. او توضیح داد که اگرچه رقابت مستقیم با شرکتهای بزرگ جهانی از نظر سرمایهگذاری و توان پردازشی دشوار است، اما مدلهای متنباز میتوانند زمینه توسعه راهکارهایی متناسب با نیازهای داخلی را فراهم کنند.
به گفته او، استفاده از مدلهای موجود، آموزش و بهینهسازی آنها براساس دادهها و نیازهای بومی میتواند به شکلگیری ظرفیتهای تخصصی در کشور کمک کند. هرچند این راهکارها ممکن است در تمام شاخصهای عملکردی با بزرگترین مدلهای جهانی قابل مقایسه نباشند، اما امکان توسعه محصولات مستقل و کاهش وابستگی به ارائهدهندگان خارجی را فراهم میکنند.
مدیرعامل شرکت آدان تأکید کرد که سرمایهگذاری هدفمند در این حوزه میتواند به رشد شرکتهای داخلی فعال در توسعه و ارائه خدمات هوش مصنوعی منجر شود. چنین مجموعههایی میتوانند بخشی از نیازهای بانکها، مؤسسات مالی و سایر کسبوکارهای کشور را پاسخ دهند و در بلندمدت، ظرفیت فنی و اجرایی لازم برای استفاده گستردهتر از هوش مصنوعی را تقویت کنند.
ارزش اقتصادی ایجنتها باید فراتر از توانمندی فنی ارزیابی شود
حمید کردبچه، عضو هیئتمدیره شرکت مهندسی سیستم یاس ارغوانی، در بخش دیگری از نشست بر ضرورت بررسی ایجنتهای هوشمند از منظر اقتصادی و مدیریتی تأکید کرد. او توضیح داد که استفاده از هوش مصنوعی نباید صرفاً با تعداد پروژهها، میزان سرمایهگذاری فناورانه یا توسعه ابزارهای جدید سنجیده شود، بلکه سازمانها باید مشخص کنند این فناوری چه ارزشی برای مشتریان، کسبوکارها و مجموعه اقتصادی ایجاد میکند.
کردبچه با اشاره به سابقه طولانی خودکارسازی فعالیتها توضیح داد که ورود ایجنتهای هوشمند را میتوان ادامه روندی دانست که در آن، ماشینها بهتدریج وظایف تکرارشونده انسان را بر عهده گرفتهاند و اکنون امکان مشارکت آنها در فرایندهای پیچیدهتر نیز فراهم شده است. با این حال، افزایش سطح توانمندی فناوری بهتنهایی به معنای خلق ارزش برای تمام استفادهکنندگان نیست و لازم است جایگاه هر سازمان در زنجیره اقتصادی این تحول مورد بررسی قرار گیرد.
او با تأکید بر اهمیت تحلیل مدلهای کسبوکار هشدار داد که شرکتها نباید بدون شناخت منافع اقتصادی و موقعیت خود، صرفاً به تأمین زیرساخت برای توسعه فعالیت سایر بازیگران تبدیل شوند. از نگاه کردبچه، سازمانها باید پیش از سرمایهگذاری گسترده، پیامدهای استفاده از ایجنتها را بر درآمد، ارتباط با مشتریان، ساختار هزینه و جایگاه رقابتی خود ارزیابی کنند.
ایجنتهای هوشمند میتوانند رابطه کسبوکارها با مشتریان را تغییر دهند
کردبچه در ادامه به یکی از پیامدهای مهم گسترش ایجنتهای هوشمند، یعنی تغییر کانال ارتباطی میان مشتری و ارائهدهنده خدمات، اشاره کرد. به گفته او، اگر عاملهای هوشمند به واسطه اصلی تعامل کاربران با کسبوکارها تبدیل شوند، ممکن است بخش قابلتوجهی از ارزش اقتصادی این ارتباط در اختیار پلتفرمهای واسط قرار گیرد و شرکتهای ارائهدهنده خدمات، ارتباط مستقیم خود با مشتریان را تا حدی از دست بدهند.
او توضیح داد که چنین تحولی میتواند جایگاه کسبوکارها را در زنجیره ارزش تغییر دهد و مدلهای درآمدی موجود را تحت تأثیر قرار دهد. برای نمونه، زمانی که کاربر بهجای مراجعه مستقیم به یک فروشگاه یا ارائهدهنده خدمات مالی، درخواست خود را از طریق یک ایجنت مطرح میکند، شیوه انتخاب محصول، معرفی فروشنده و هدایت مشتری نیز دستخوش تغییر میشود. در چنین شرایطی، سازمانها باید بررسی کنند چه بخشی از ارتباط با مشتری و ارزش اقتصادی حاصل از آن همچنان در اختیارشان باقی خواهد ماند.
عضو هیئتمدیره شرکت مهندسی سیستم یاس ارغوانی با تأکید بر ضرورت نگاه اقتصادی به این تحول توضیح داد که بانکها، شرکتهای پرداخت و کسبوکارهای تجاری باید علاوه بر توسعه فناوری، آثار ورود ایجنتها بر منافع بلندمدت و پایداری فعالیت خود را نیز بررسی کنند. از نگاه او، آمادگی برای آینده تنها به برخورداری از محصولات جدید هوش مصنوعی محدود نیست، بلکه به شناخت تغییرات احتمالی در ساختار بازار و روابط میان بازیگران اقتصادی وابسته است.
تنظیمگری و آموزش، پیشنیاز گسترش بانکداری عاملمحور هستند
کردبچه در بخش دیگری از سخنان خود به تجربه کشورهای مختلف در مواجهه با تحولات هوش مصنوعی اشاره کرد و بر ضرورت استفاده از چارچوبهای نظارتی و اجرایی متناسب با این فناوری تأکید داشت. او با اشاره به رویکرد بریتانیا و نقش نهاد ناظر مالی این کشور (FCA)، موضوعاتی مانند طبقهبندی خدمات هوش مصنوعی، تعیین سطح اختیار ایجنتها، مسئولیت حقوقی اقدامات و میزان نظارت انسانی را از محورهای مهم سیاستگذاری در این حوزه برشمرد.
او همچنین به تجربه سنگاپور و نقش نهاد ناظر پولی این کشور (MAS) در توسعه محیطهای آزمایشی و سندباکسهای نظارتی اشاره کرد. به اعتقاد کردبچه، استفاده از چنین سازوکارهایی میتواند امکان بررسی عملکرد خدمات جدید را پیش از توسعه گسترده فراهم کند و به نهادهای مسئول برای شناسایی ریسکها، تعیین الزامات و تدوین چارچوبهای مناسب کمک کند. او تجربه کشورهای پیشرو را از جمله منابع قابل استفاده برای طراحی اسناد و سیاستهای داخلی در حوزه بانکداری و پرداخت عاملمحور دانست.
عضو هیئتمدیره شرکت مهندسی سیستم یاس ارغوانی در ادامه، آمادگی ساختاری و آموزشی را از ضرورتهای ورود سازمانها به این حوزه برشمرد و تأکید کرد که تحولات هوش مصنوعی با سرعت زیادی در حال گسترش هستند. او خواستار توجه همزمان به آموزش کارکنان، ارتقای مهارتهای تخصصی، بازنگری در ساختارهای سازمانی و تدوین الزامات نظارتی شد و توضیح داد که بدون ایجاد چنین آمادگیهایی، امکان بهرهگیری مؤثر از فرصتهای جدید کاهش خواهد یافت.
کردبچه همچنین بر اهمیت همکاری میان بازیگران صنعت مالی و فناوری تأکید کرد و گفت بانکها و شرکتهای فعال در این حوزه باید ضمن شناخت محدودیتهای موجود، برای افزایش توانمندیهای مشترک و حفظ جایگاه خود در فضای جدید برنامهریزی کنند. از نگاه او، مواجهه با بانکداری عاملمحور نیازمند ترکیبی از سرمایهگذاری فناورانه، توانمندسازی نیروی انسانی، شناخت اقتصادی و اصلاح ساختارهای اجرایی است.
آینده بانکداری عاملمحور به همکاری، اعتماد و مسئولیتپذیری وابسته است
مجموع دیدگاههای مطرحشده در نشست «بانکداری، پرداخت و تجارت عاملمحور» نشان داد که گسترش ایجنتهای هوش مصنوعی میتواند فراتر از خودکارسازی فعالیتهای روزمره، شیوه ارائه خدمات مالی، تصمیمگیری اعتباری و مدیریت فرایندهای خرید را تغییر دهد. با این حال، بهرهگیری از این ظرفیتها به تعریف دقیق حدود اختیارات، احراز هویت عاملها، شفافیت در تصمیمگیری، جلوگیری از تعارض منافع و حفظ مسئولیت انسانی در فعالیتهای حساس وابسته است.
سخنرانان همچنین بر اهمیت توسعه پلتفرمهای مشترک، استفاده مسئولانه از دادهها، تقویت زیرساختهای داخلی و بررسی آثار اقتصادی این تحول تأکید کردند. تمرکز فناوری در اختیار شرکتهای بزرگ، احتمال تغییر رابطه مستقیم کسبوکارها با مشتریان و ضرورت تدوین مقررات متناسب با خدمات عاملمحور، از جمله چالشهایی بودند که در کنار فرصتهای افزایش بهرهوری و توسعه خدمات هوشمند مورد توجه قرار گرفتند.
برآیند این نشست بر ضرورت حرکت تدریجی و برنامهریزیشده به سمت بانکداری عاملمحور تأکید داشت؛ مسیری که در آن همکاری میان بانکها، شرکتهای پرداخت، کسبوکارهای تجاری و نهادهای سیاستگذار باید با آموزش نیروی انسانی، تقویت توانمندیهای بومی و حفظ کنترل کاربران بر تصمیمهای مالی همراه شود. چنین رویکردی میتواند زمینه بهرهگیری از ظرفیتهای هوش مصنوعی را فراهم کند، بدون آنکه اعتماد مشتریان، مسئولیتپذیری سازمانها یا استقلال فناورانه صنعت مالی تحت تأثیر قرار گیرد.
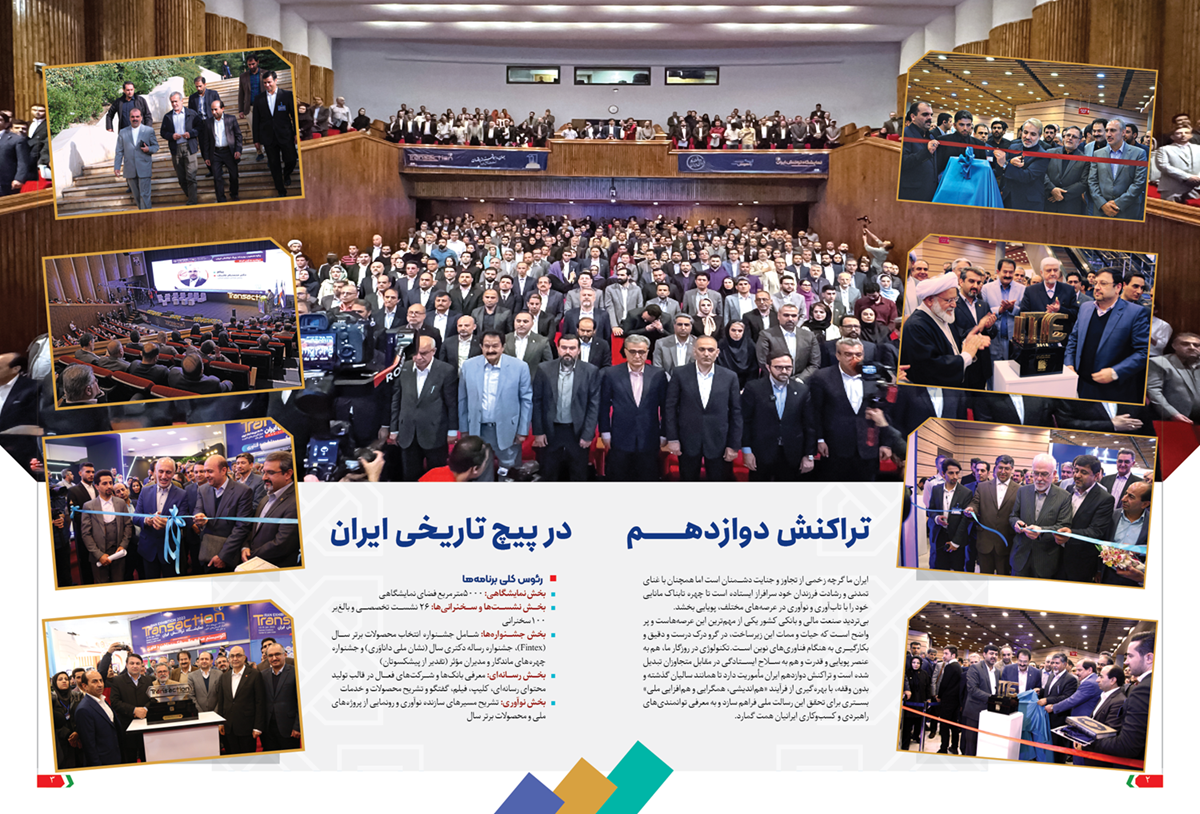
دوازدهمین رویداد بزرگ تراکنش ایران از ۱۰ تا ۱۲ آبان ۱۴۰۵ با مشارکت بیش از ۱۰۰ بانک و شرکت، برگزاری ۲۶ نشست تخصصی و بیش از ۱۰۰ سخنرانی، بخش نمایشگاهی و جشنوارههای تخصصی در تهران برگزار میشود.
علاقهمندان برای کسب اطلاعات بیشتر میتوانند به سایت تراکنش ایران مراجعه کنند. همچنین اخبار روزانه، گزارشهای تصویری و آخرین اطلاعات رویداد از طریق سایت فابانیوز منتشر میشود.

برای کسب اطلاعات بیشتر میتوانید ویژهنامه دوازدهمین رویداد بزرگ تراکنش ایران را دریافت کنید.
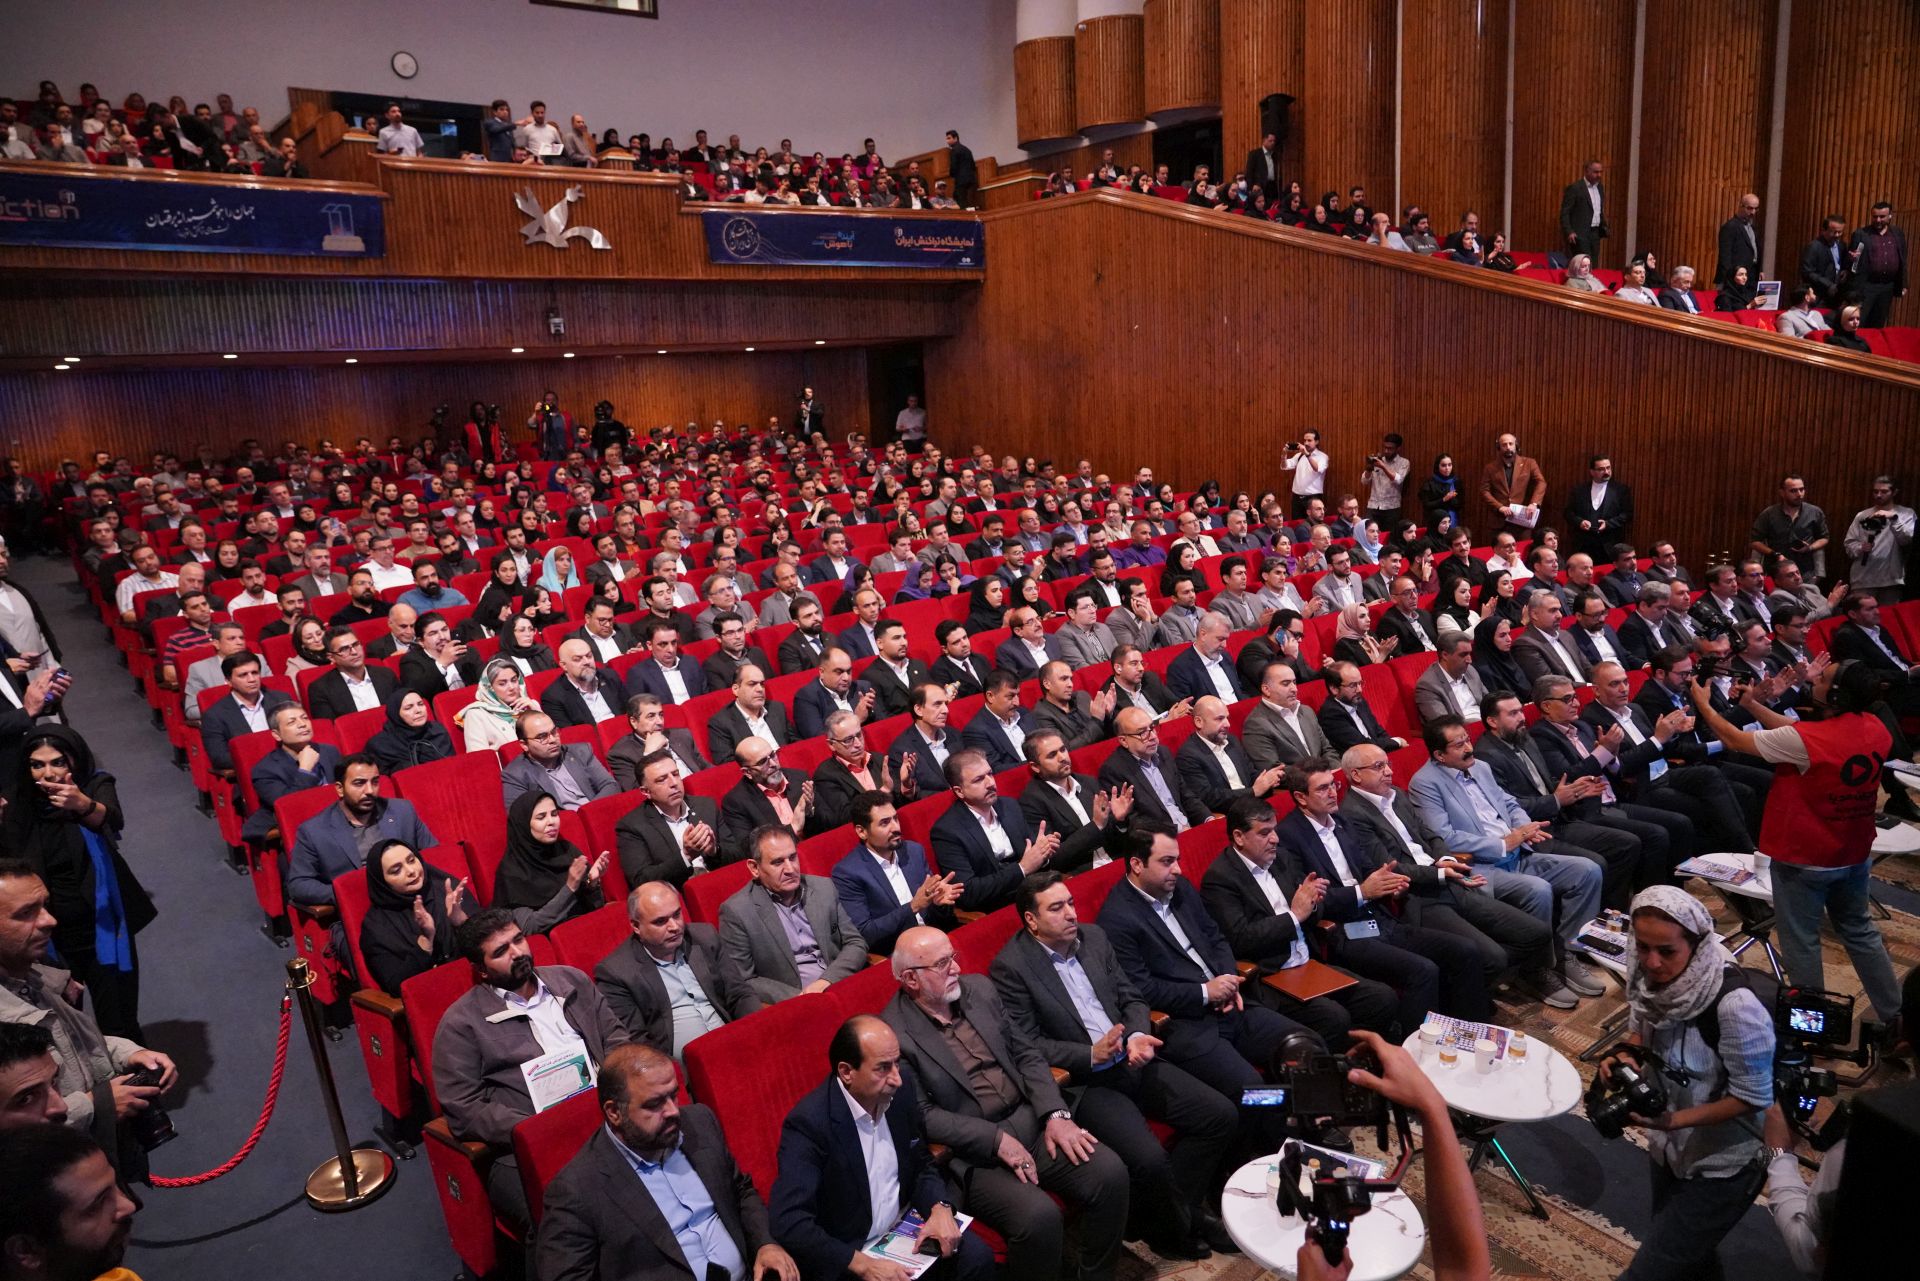
تراکنش دوازدهم ایران میزبان هزاران مدیر و متخصص و بیش از ۱۰۰ بانک و شرکت فعال اکوسیستم صنایع مالی، بانکی، پرداخت، نوآوری، فناوری، تلکام، تجارت الکترونیکی و اقتصاد دیجیتال ایران است و علاوه بر بخش نمایشگاهی با برپایی ۲۶ نشست و بیش از ۱۰۰ سخنرانی، چالشها و دغدغههای روز اکوسیستم را به بحث میگذارد.
شبکه پایدار، تراکنش در حال انجام است


گفتوگوی کاربران
نظر شما میتواند این بحث را کاملتر کند.
اولین نفری باشید که درباره این نوشته گفتگو را شروع میکند.