

به گزارش ستاد رویداد تراکنش ایران، نشست تخصصی «تأمین مالی لایههای عمیق زنجیره» با حمایت شرکت تجارت شایان و حضور جمعی از مدیران و فعالان حوزه بانکداری، صنعت و سیاستگذاری مالی برگزار شد. محمد رسول کاظمی، مدیرعامل و عضو هیئتمدیره شرکت تجارت شایان، علیرضا ایلخانی، رئیس اداره مشتریان تجاری بانک تجارت، حسن صدری از مدیران مالی و اقتصادی گروه صنعتی ایرانخودرو و شرکتهای وابسته، مجید کریمی ریزی، رئیس مرکز ملی تأمین مالی وزارت امور اقتصادی و دارایی و رضا بزرگ، معاون مدیرعامل بانک تجارت در حوزه مشتریان، از سخنرانان این برنامه بودند. محور اصلی مباحث، بررسی راهکارهایی برای گسترش دسترسی بنگاههای کوچکتر به منابع مالی و رفع موانعی بود که مانع انتقال مؤثر اعتبار به لایههای مختلف زنجیره تولید میشوند.
تأمین مالی زنجیرهای در سالهای اخیر به یکی از رویکردهای مورد توجه نظام بانکی برای پشتیبانی از تولید تبدیل شده است. با این حال، تمرکز بخش مهمی از روابط اعتباری بر شرکتهای بزرگ و کانونی زنجیره باعث شده است تأمینکنندگان کوچکتر همچنان با دشواریهایی در دسترسی به نقدینگی مواجه باشند. مباحث این نشست بر این مسئله متمرکز بود که چگونه میتوان با همکاری بانکها، بنگاههای صنعتی و نهادهای سیاستگذار، ابزارهای تأمین مالی را از سطح شرکتهای اصلی فراتر برد و به بخشهای عمیقتر زنجیره تأمین رساند.
تأمین نقدینگی زنجیره به همکاری بانک و صنعت نیاز دارد
محمد رسول کاظمی، مدیرعامل شرکت تجارت شایان، در آغاز نشست بر ضرورت شناخت نیازهای مالی بنگاهها در تمام حلقههای زنجیره تأمین تأکید کرد و مسئله دسترسی شرکتهای پاییندستی به نقدینگی را یکی از چالشهای مهم این حوزه دانست. او توضیح داد که شرکتهای فعال در زنجیره تولید، صرفنظر از اندازه و جایگاه خود، برای انجام تعهدات مالی، تأمین مواد اولیه و استمرار فعالیت به منابع مالی متناسب با شرایط عملیاتیشان نیاز دارند؛ در حالی که امکانات و ابزارهای موجود همواره پاسخگوی نیاز تمام این مجموعهها نیست.
کاظمی با اشاره به حضور نمایندگان بانکداری تجاری، مدیران بانک تجارت، فعالان صنعت خودرو و مسئولان حوزه تأمین مالی، بر اهمیت بررسی این مسئله از منظر بازیگران مختلف تأکید کرد. بانکها در طراحی و ارائه خدمات اعتباری با ملاحظات مدیریت منابع و ریسک مواجهاند، شرکتهای صنعتی نیازمند جریان منظم نقدینگی هستند و نهادهای سیاستگذار نیز مسئولیت فراهم کردن بسترهای قانونی و اجرایی را بر عهده دارند. از این رو، دستیابی به راهکار مؤثر مستلزم شناخت همزمان محدودیتها و ظرفیتهای هر یک از این بخشهاست.
مدیرعامل تجارت شایان، هماهنگی میان بانک و صنعت را زمینهای برای طراحی ابزارهای مالی متناسب با نیاز واقعی بنگاهها دانست. در این رویکرد، تأمین مالی زنجیرهای تنها به ایجاد رابطه اعتباری میان بانک و یک شرکت بزرگ محدود نمیشود، بلکه باید امکان شناسایی و پاسخگویی به نیازهای تأمینکنندگان و سایر مجموعههای وابسته به آن شرکت نیز فراهم شود.
اعتبار شرکتهای بزرگ باید به تأمینکنندگان کوچک برسد
علیرضا ایلخانی، رئیس اداره مشتریان تجاری بانک تجارت، در ادامه نشست به ساختار روابط اعتباری بانکها با بنگاههای اقتصادی پرداخت و توضیح داد که در شیوههای متداول بانکداری، معمولاً شرکتهای بزرگ و کانونی زنجیره تأمین در مرکز توجه قرار میگیرند. این در حالی است که تعداد زیادی از بنگاههای فعال در زنجیره تولید، شرکتهای کوچک و متوسطی هستند که استمرار فعالیت آنها به سفارشها، تعهدات و پرداختهای مجموعههای بزرگتر وابسته است.
ایلخانی با اشاره به اهمیت این شرکتها در چرخه تولید تأکید کرد که تأمینکنندگان پاییندستی نیز مانند بنگاههای اصلی به سرمایه در گردش و ابزارهای مالی نیاز دارند، اما به دلیل اندازه فعالیت، ظرفیت اعتباری یا شرایط دسترسی به خدمات بانکی، ممکن است با محدودیتهای بیشتری روبهرو شوند. چنین وضعیتی میتواند باعث شود منابع مالی در بخشهای بالایی زنجیره متمرکز بمانند و نیاز بنگاههایی که مسئولیت تأمین قطعات، مواد اولیه یا خدمات را بر عهده دارند، بهطور کامل برطرف نشود.
رئیس اداره مشتریان تجاری بانک تجارت، توسعه روابط میان بانکها و شرکتهای کانونی را یکی از مسیرهای گسترش تأمین مالی به لایههای پاییندستی دانست. در این الگو، شناخت ارتباطات تجاری، سفارشها و تعهدات میان بنگاهها میتواند به طراحی ابزارهایی کمک کند که شرکتهای کوچکتر نیز از ظرفیت اعتباری زنجیره بهرهمند شوند. او همچنین بر اهمیت همکاری با مجموعههای صنعتی و فعالان صنفی تأکید کرد؛ همکاریهایی که امکان شناسایی دقیقتر نیازهای بنگاهها و انتخاب روش مناسب تأمین نقدینگی را فراهم میکنند.
سامانههای پراکنده بانکی، مدیریت پرداخت در زنجیره تولید را دشوار میکنند
حسن صدری، از مدیران مالی و اقتصادی گروه صنعتی ایرانخودرو و شرکتهای وابسته، در بخش دیگری از نشست به چالشهای عملیاتی صنایع بزرگ در مدیریت پرداختها و ارتباط با بانکهای مختلف پرداخت. او توضیح داد که بانکها معمولاً سامانههای اختصاصی خود را برای انجام عملیات مالی و پرداخت طراحی کردهاند و شرکتهایی که بهطور همزمان با چند بانک همکاری میکنند، ناچارند فعالیتهای خود را در بسترهای متفاوت مدیریت کنند.
صدری با اشاره به گستردگی زنجیره تأمین در صنعت خودرو، تعدد سامانههای بانکی را عاملی در افزایش پیچیدگی فرایندهای پرداخت دانست. شرکتهای بزرگ صنعتی با شمار زیادی از تأمینکنندگان و مجموعههای همکار ارتباط دارند و مدیریت جریان مالی میان این بازیگران، نیازمند هماهنگی مستمر و دسترسی به اطلاعات دقیق است. پراکندگی بسترهای پرداخت میتواند انجام عملیات مالی، پیگیری تعهدات و مدیریت منابع را دشوارتر کند و هزینههای اجرایی بیشتری به شرکتها تحمیل کند.
او در همین زمینه به رویکرد ایرانخودرو برای ایجاد سامانه اختصاصی عملیات پرداخت اشاره کرد و هدف از آن را فراهم کردن بستری منسجم برای مدیریت پرداختهای مرتبط با شرکتها و فعالان زنجیره تأمین دانست. چنین زیرساختی میتواند امکان استفاده هماهنگتر از خدمات مالی و ابزارهای پرداخت را فراهم کند و وابستگی فرایندهای عملیاتی به سامانههای پراکنده را کاهش دهد.
مباحث مطرحشده در این بخش نشان داد که توسعه تأمین مالی زنجیرهای تنها به افزایش منابع اعتباری وابسته نیست، بلکه نحوه انتقال، ثبت، پیگیری و مدیریت جریان پول میان حلقههای زنجیره نیز اهمیت دارد. هرچه ارتباط میان سامانههای مالی و پرداخت سادهتر و منسجمتر باشد، امکان استفاده عملیاتی از ابزارهای تأمین مالی برای بنگاههای صنعتی و تأمینکنندگان آنها افزایش خواهد یافت.
مطالبات و تعهدات تجاری میتوانند پشتوانه تأمین مالی شوند
مجید کریمی ریزی، رئیس مرکز ملی تأمین مالی وزارت امور اقتصادی و دارایی، در ادامه نشست به ظرفیتهای قانونی و ابزارهای جدید تأمین مالی پرداخت و بر ضرورت استفاده کارآمدتر از داراییها، مطالبات و تعهدات موجود در اقتصاد تأکید کرد. او کاهش هزینه تأمین مالی و هزینه مبادلات را از اهداف مهم توسعه این ابزارها دانست و توضیح داد که بهبود سازوکارهای اجرایی میتواند در کنار سیاستهای کلان اقتصادی، بر کاهش هزینه دسترسی بنگاهها به منابع مالی اثرگذار باشد.
کریمی ریزی با اشاره به امکان استفاده از مطالبات و تعهدات تجاری بهعنوان وثیقه، این ظرفیت را یکی از مسیرهای تسهیل دسترسی شرکتها به اعتبار دانست. در شیوههای سنتی، دریافت منابع مالی اغلب به ارائه وثایق متداول وابسته است؛ در حالی که بسیاری از بنگاههای فعال در زنجیره تولید، مطالبات و تعهدات معتبری دارند که از معاملات و روابط تجاری آنها ناشی میشود. استفاده از این ظرفیتها در چارچوب سازوکارهای قانونی میتواند دامنه داراییهای قابل اتکا برای تأمین مالی را گسترش دهد.
رئیس مرکز ملی تأمین مالی همچنین بر ضرورت پیوند میان ابزارهای مختلف اعتباری و ایجاد یک اکوسیستم هماهنگ تأکید کرد. به گفته او، توسعه ابزارهای مالی زمانی اثربخشتر خواهد بود که بنگاهها بتوانند متناسب با نوع فعالیت و شرایط اقتصادی خود از آنها استفاده کنند. چنین رویکردی میتواند بخشی از محدودیتهای ناشی از اتکای صرف به روشهای سنتی را کاهش دهد و زمینه استفاده بهتر از ظرفیتهای مالی موجود در زنجیره تولید را فراهم کند.
فکتورینگ فاصله تحویل کالا تا دریافت وجه را کاهش میدهد
یکی دیگر از محورهای سخنان کریمی ریزی، توسعه فکتورینگ یا تأمین مالی مبتنی بر مطالبات تجاری بود. این ابزار به بنگاهها امکان میدهد مطالبات ناشی از فروش کالا یا ارائه خدمات را پیش از سررسید، از طریق سازوکارهای مشخص به منابع مالی تبدیل کنند. چنین امکانی بهویژه برای شرکتهایی اهمیت دارد که تعهدات مالی جاری دارند، اما دریافت وجه معاملات آنها به زمان دیگری موکول شده است.
فاصله زمانی میان تحویل کالا و دریافت وجه، یکی از چالشهای مهم تأمینکنندگان کوچک و متوسط در زنجیره تولید است. این شرکتها ممکن است در حالی برای پرداخت دستمزد، خرید مواد اولیه یا انجام سفارشهای بعدی به نقدینگی نیاز داشته باشند که بخش قابلتوجهی از منابع آنها در قالب مطالبات وصولنشده باقی مانده است. فکتورینگ میتواند با فراهم کردن امکان تأمین مالی مبتنی بر این مطالبات، بخشی از فشار ناشی از تأخیر در وصول وجوه را کاهش دهد.
کریمی ریزی با اشاره به ظرفیتهای پیشبینیشده در قانون تأمین مالی تولید، بر اهمیت فراهم شدن بستر اجرایی برای استفاده گستردهتر از این ابزار تأکید کرد. در چنین مدلی، مطالبات تجاری دیگر صرفاً اسنادی برای ثبت بدهی و طلب نخواهند بود، بلکه میتوانند در صورت احراز شرایط لازم، به ابزاری برای تأمین نقدینگی و استمرار فعالیت بنگاهها تبدیل شوند. توسعه این ظرفیت بهویژه در زنجیرههایی که شرکتهای کوچکتر با خریداران بزرگ همکاری میکنند، میتواند نقش مهمی در گردش منابع مالی داشته باشد.
تأمین مالی زنجیرهای تنها با صدور بخشنامه محقق نمیشود
رضا بزرگ، معاون مدیرعامل بانک تجارت در حوزه مشتریان، در بخش دیگری از نشست با استقبال از ظرفیتهای قانونی و ابزارهای مطرحشده، بر ضرورت توجه به واقعیتهای اجرایی بنگاهها در طراحی برنامههای تأمین مالی زنجیرهای تأکید کرد. او توضیح داد که توسعه این شیوه تأمین مالی را نمیتوان صرفاً از مسیر ابلاغ دستورالعملها و بخشنامههای یکسان دنبال کرد؛ زیرا شرایط فعالیت، ساختار مالی و نیازهای عملیاتی شرکتها با یکدیگر تفاوت دارد.
بزرگ با اشاره به اهمیت شناخت دقیق زنجیره تولید، خواستار مشارکت فعالتر بانکها، نهادهای سیاستگذار و مجموعههای صنعتی در طراحی سازوکارهای اجرایی شد. از نگاه او، شرکتهای بزرگی مانند ایرانخودرو به دلیل ارتباط مستقیم با تأمینکنندگان و آگاهی از فرایندهای تولید، شناخت ارزشمندی از نیازهای مالی و عملیاتی زنجیره خود دارند. بهرهگیری از این تجربه میتواند به انتخاب ابزارهایی منجر شود که با شرایط واقعی بنگاهها سازگارتر باشند.
او همچنین بر اهمیت استفاده از دانش تخصصی بانکها و ظرفیت سامانههای اطلاعاتی شرکتهای صنعتی تأکید کرد. ترکیب این توانمندیها میتواند زمینه ارزیابی دقیقتر روابط تجاری، شناسایی نیازهای اعتباری و تعیین شیوه مناسب تأمین مالی برای هر بخش از زنجیره را فراهم کند. به اعتقاد معاون مدیرعامل بانک تجارت، همراهی نهادهای سیاستگذار با بانکها و صنایع باید فراتر از تدوین مقررات باشد و در مراحل طراحی، اجرا و ارزیابی راهکارهای مالی نیز ادامه یابد.
این دیدگاه بر ضرورت حرکت از سیاستگذاری عمومی به سمت اجرای متناسب با شرایط هر صنعت تأکید داشت. تأمین مالی زنجیرهای زمانی میتواند به نتایج عملی منجر شود که ابزارهای قانونی، ظرفیت بانکها و شناخت بنگاههای صنعتی در یک مسیر مشترک قرار گیرند و روشهای انتخابشده، پاسخگوی نیاز واقعی حلقههای مختلف تولید باشند.
دسترسی لایههای عمیق زنجیره به اعتبار، نیازمند اقدام مشترک است
مجموع دیدگاههای مطرحشده در نشست «تأمین مالی لایههای عمیق زنجیره» نشان داد که یکی از چالشهای اساسی این حوزه، گسترش دسترسی به منابع مالی فراتر از شرکتهای بزرگ و کانونی است. در زنجیرههای تولید، فعالیت بسیاری از بنگاههای کوچک و متوسط به سفارشها و پرداختهای مجموعههای بالادستی وابسته است و تأخیر در گردش نقدینگی میتواند علاوه بر عملکرد این شرکتها، استمرار فعالیت سایر حلقههای زنجیره را نیز تحت تأثیر قرار دهد.
سخنرانان این نشست بر مجموعهای از الزامات برای رفع این چالش تأکید کردند که شامل توسعه روابط اعتباری میان بانک و زنجیره تأمین، یکپارچهسازی زیرساختهای پرداخت، استفاده از مطالبات و تعهدات تجاری، گسترش ابزارهایی مانند فکتورینگ و طراحی راهکارهای متناسب با شرایط عملیاتی صنایع است. تحقق این اهداف به همکاری مستمر بانکها، شرکتهای صنعتی و نهادهای سیاستگذار نیاز دارد تا ابزارهای مالی از سطح مقررات و برنامههای پیشنهادی فراتر بروند و در اختیار بنگاههای واقعی قرار گیرند.
برآیند نشست بر این نکته تأکید داشت که موفقیت تأمین مالی زنجیرهای تنها با افزایش حجم منابع اختصاصیافته به شرکتهای بزرگ سنجیده نمیشود، بلکه میزان دسترسی تأمینکنندگان کوچکتر به نقدینگی، کاهش هزینه تأمین اعتبار و تسهیل جریان پرداخت میان حلقههای تولید نیز اهمیت دارد. چنین رویکردی میتواند تأمین مالی زنجیرهای را از رابطهای محدود میان بانک و شرکت کانونی، به سازوکاری فراگیرتر برای پشتیبانی از فعالیت بنگاهها در سراسر زنجیره تولید تبدیل کند.
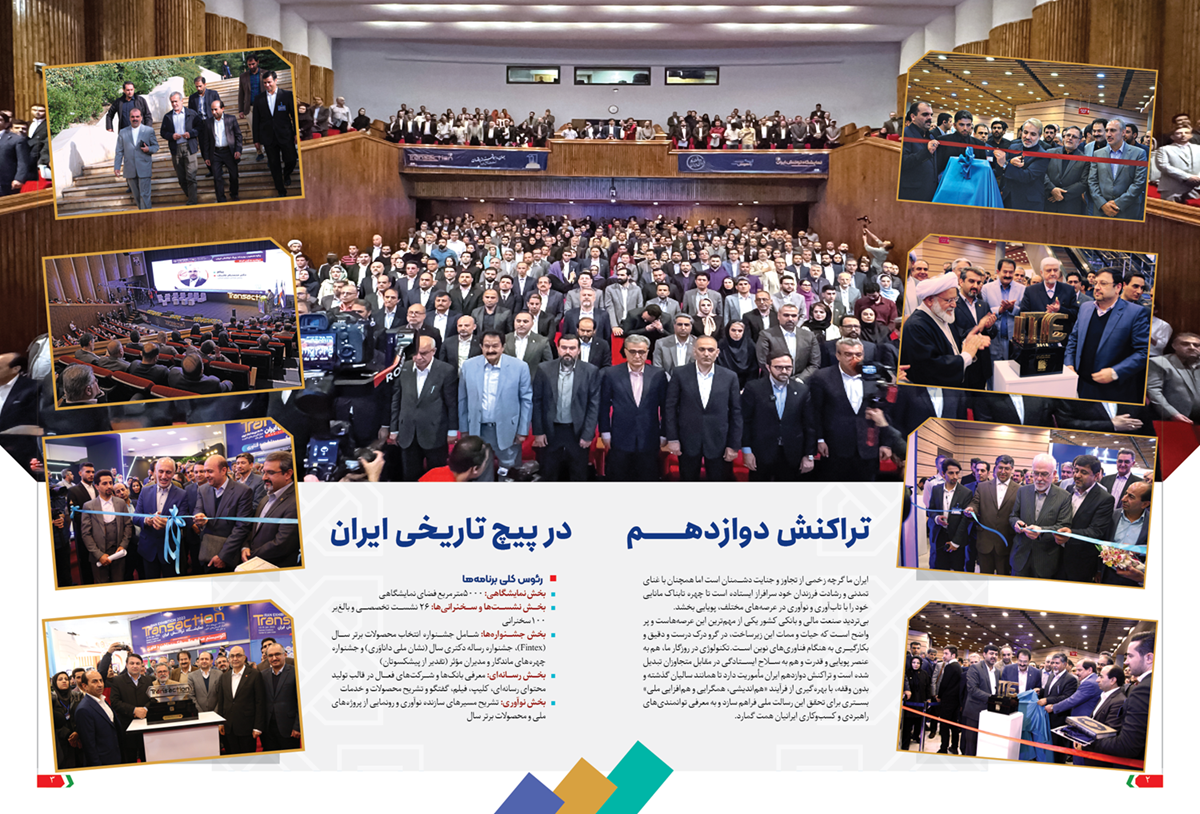
دوازدهمین رویداد بزرگ تراکنش ایران از ۱۰ تا ۱۲ آبان ۱۴۰۵ با مشارکت بیش از ۱۰۰ بانک و شرکت، برگزاری ۲۶ نشست تخصصی و بیش از ۱۰۰ سخنرانی، بخش نمایشگاهی و جشنوارههای تخصصی در تهران برگزار میشود.
علاقهمندان برای کسب اطلاعات بیشتر میتوانند به سایت تراکنش ایران مراجعه کنند. همچنین اخبار روزانه، گزارشهای تصویری و آخرین اطلاعات رویداد از طریق سایت فابانیوز منتشر میشود.

برای کسب اطلاعات بیشتر میتوانید ویژهنامه دوازدهمین رویداد بزرگ تراکنش ایران را دریافت کنید.
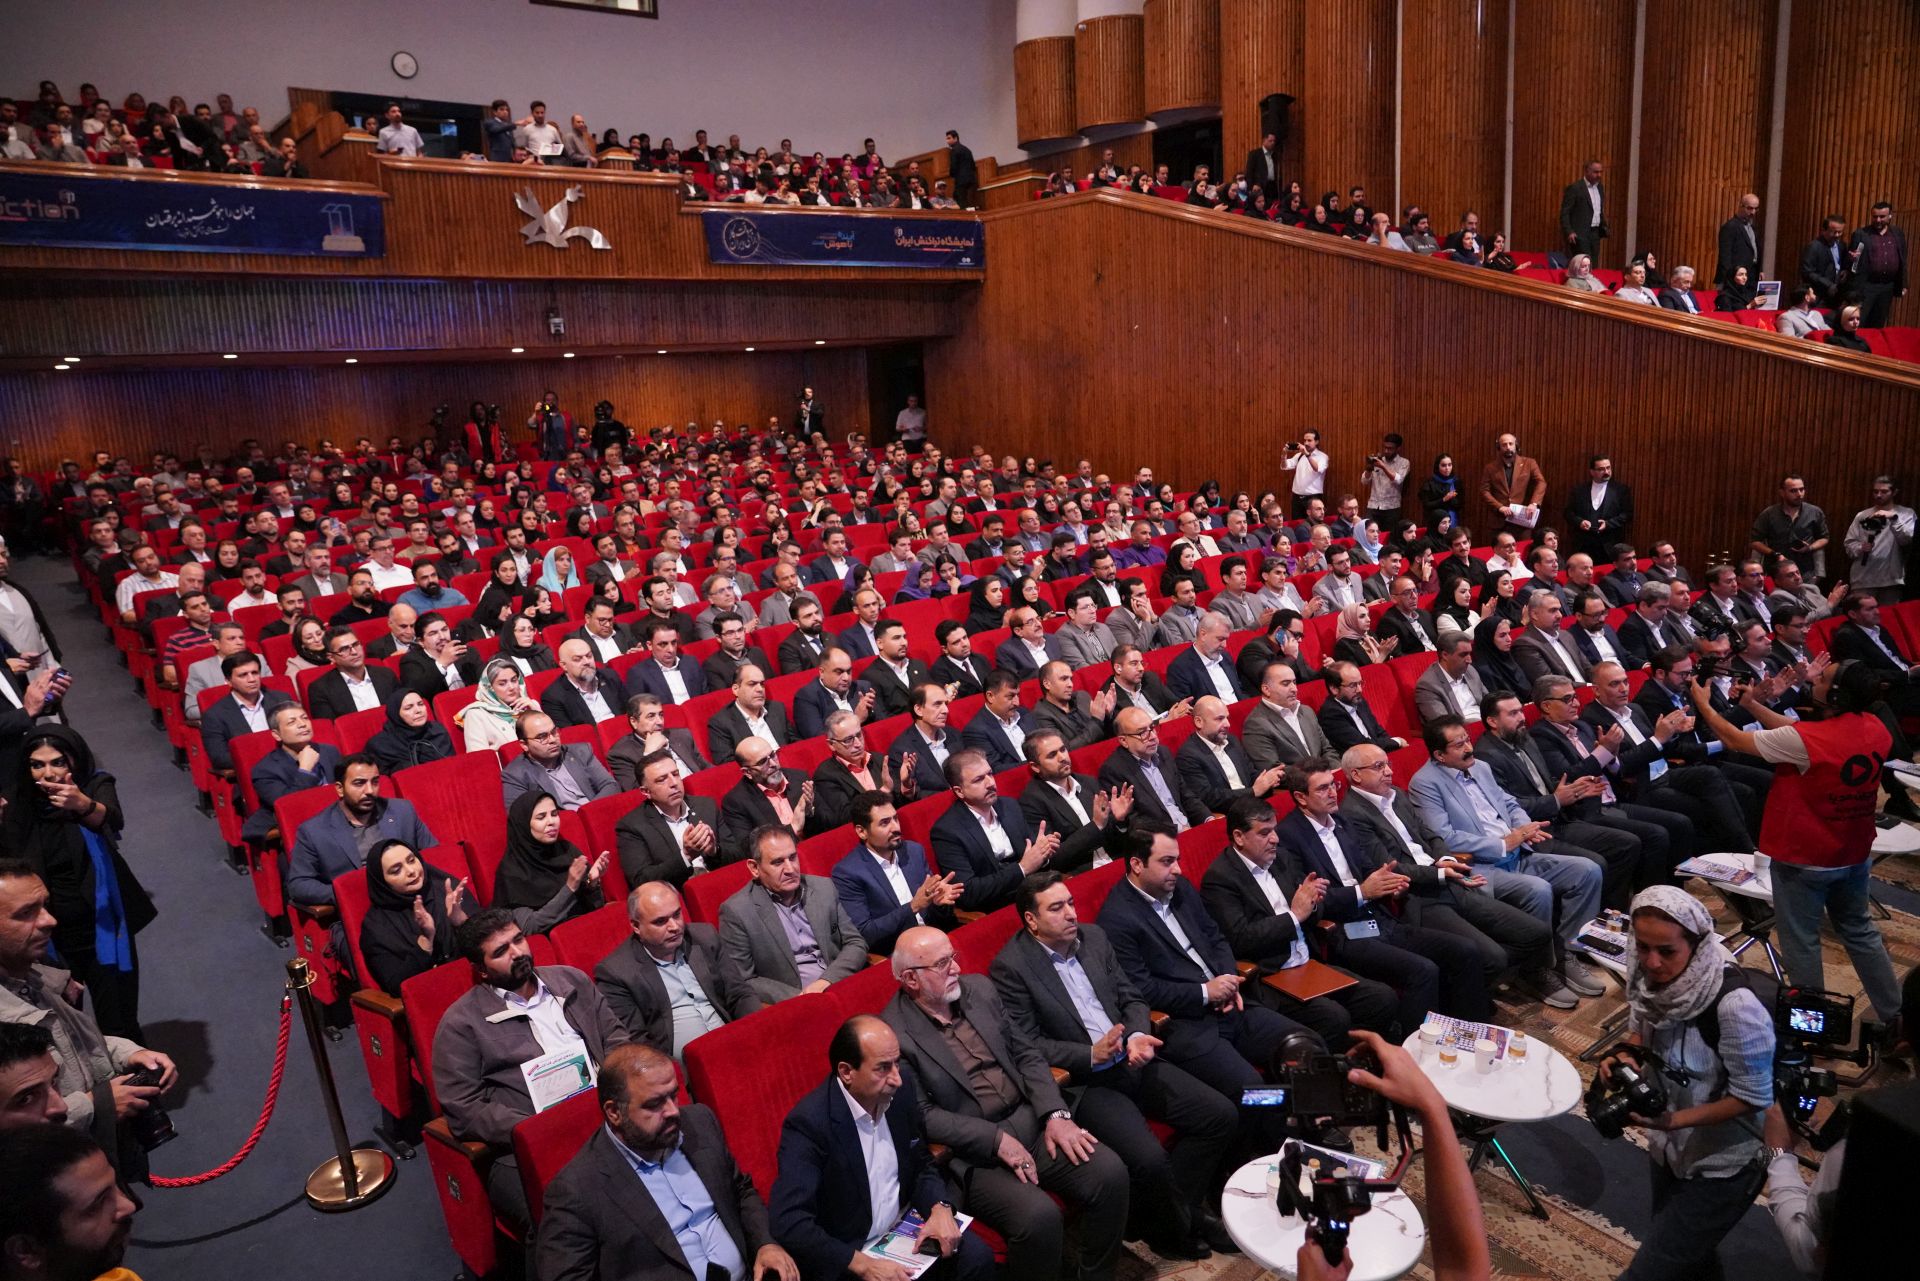
تراکنش دوازدهم ایران میزبان هزاران مدیر و متخصص و بیش از ۱۰۰ بانک و شرکت فعال اکوسیستم صنایع مالی، بانکی، پرداخت، نوآوری، فناوری، تلکام، تجارت الکترونیکی و اقتصاد دیجیتال ایران است و علاوه بر بخش نمایشگاهی با برپایی ۲۶ نشست و بیش از ۱۰۰ سخنرانی، چالشها و دغدغههای روز اکوسیستم را به بحث میگذارد.
شبکه پایدار، تراکنش در حال انجام است


گفتوگوی کاربران
نظر شما میتواند این بحث را کاملتر کند.
اولین نفری باشید که درباره این نوشته گفتگو را شروع میکند.