

به گزارش ستاد رویداد تراکنش ایران، نشست تخصصی «اعتماد، داده و شخصیسازی؛ آینده مدیریت دارایی خرد در ایران» با حمایت بانک شهر و حضور جمعی از مدیران و فعالان صنعت فناوریهای مالی برگزار شد. علی جهانی، مدیرعامل بیتپین، الهام مقدم، مدیر پلتفرم ردبانک، مهدی مرادیان، مدیرعامل جیبیمو و عباس نوربها، مدیر امور سیستمهای بانکی بانک شهر، از سخنرانان این نشست بودند. مباحث این برنامه بر ضرورت بازنگری در شیوه ارائه خدمات مالی خرد، توسعه ابزارهای مدیریت یکپارچه دارایی و ایجاد بستری برای استفاده مسئولانه از دادهها و هوش مصنوعی متمرکز بود؛ مسیری که تحقق آن علاوه بر زیرساختهای فناورانه، به اعتماد مشتریان، همکاری میان بازیگران مالی و چارچوبهای نظارتی متناسب با تحولات بازار نیاز دارد.
رفتار قابل پیشبینی، زیربنای اعتماد به پلتفرمهای مالی است
علی جهانی، مدیرعامل بیتپین، در آغاز سخنان خود به بررسی مفهوم اعتماد در بازار داراییهای دیجیتال پرداخت و قابل پیشبینی بودن رفتار پلتفرمها را یکی از مهمترین عوامل شکلگیری اطمینان کاربران دانست. او توضیح داد که اعتماد در روابط انسانی بهتدریج و بر پایه تجربه رفتارهای باثبات ایجاد میشود و همین الگو در رابطه میان مشتریان و ارائهدهندگان خدمات مالی نیز وجود دارد. از نگاه او، کاربر باید بتواند درباره نحوه عملکرد پلتفرم، زمان انجام درخواستها، میزان کارمزد و شرایط دسترسی به دارایی خود تصویری روشن و قابل اتکا داشته باشد.
جهانی با اشاره به اهمیت ثبات در ارائه خدمات تأکید کرد که تغییرات غیرمنتظره در شرایط برداشت وجه، سازوکار محاسبه کارمزد یا قواعد فعالیت پلتفرم، میتواند اطمینان کاربران را تحت تأثیر قرار دهد. به گفته او، مشتری زمانی به یک مجموعه اعتماد میکند که بداند درخواستهای مالی او براساس ضوابط مشخص رسیدگی میشوند و برای استفاده از خدمات، هر روز با شرایط متفاوتی مواجه نخواهد شد. این ضرورت تنها به صرافیهای رمزارزی محدود نیست و در بانکداری دیجیتال و سایر پلتفرمهای مالی نیز اهمیت دارد.
مدیرعامل بیتپین در ادامه، شفافیت را یکی از مسئولیتهای اصلی پلتفرمهای فعال در بازار داراییهای دیجیتال برشمرد و توضیح داد که کاربران باید از ابتدا با شرایط ارائه خدمات، محدودیتها، تعهدات و ریسکهای احتمالی آشنا باشند. او همچنین با اشاره به شکلگیری بازار رمزارزها از سال ۲۰۰۹، یادآور شد که این حوزه همچنان برای بخشی از جامعه ناآشناست و اعتماد به آن، علاوه بر عملکرد شرکتها، به افزایش شناخت عمومی از ماهیت داراییهای دیجیتال و سازوکارهای فعالیت این بازار وابسته است. از دیدگاه جهانی، شفافیت و پایبندی به قواعد مشخص میتواند زمینه شکلگیری رابطهای پایدار میان کاربران و پلتفرمهای مالی را فراهم کند.
دستیارهای هوشمند باید اختیار مدیریت دارایی را در دست مشتری نگه دارند
الهام مقدم، مدیر پلتفرم ردبانک، در بخش دیگری از نشست به ظرفیت دادهها و هوش مصنوعی برای توسعه خدمات مالی شخصیسازیشده پرداخت و بر ضرورت ایجاد بستری یکپارچه برای مدیریت داراییهای کاربران تأکید کرد. او با اشاره به شرایط اقتصادی و آثار تورم بر تصمیمگیریهای مالی توضیح داد که نیاز افراد به مشاهده، ارزیابی و مدیریت داراییهای خود بیش از گذشته اهمیت پیدا کرده است؛ با این حال، نبود یک محیط منسجم برای دسترسی به اطلاعات داراییها و مدیریت آنها، همچنان یکی از خلأهای خدمات مالی کشور به شمار میرود.
مقدم معتقد است پیش از حرکت به سمت تصمیمگیریهای خودکار و توسعه دستیارهای پیشرفته هوش مصنوعی، باید زیرساختی فراهم شود که کاربران بتوانند وضعیت مالی خود را بهصورت یکپارچه مشاهده کنند. چنین بستری علاوه بر ایجاد تصویری روشنتر از داراییها و تعهدات مالی، میتواند زمینه تحلیل رفتار مشتری، شناسایی نیازهای فردی و ارائه پیشنهادهای متناسب با شرایط هر کاربر را فراهم کند. از نگاه او، هوشمندسازی خدمات مالی زمانی ارزشمند خواهد بود که به افزایش آگاهی مشتری و بهبود کیفیت تصمیمگیری او منجر شود.
مدیر پلتفرم ردبانک در تشریح تجربه طراحی دستیار هوشمند این مجموعه، از مدلی سهمرحلهای شامل اطلاعرسانی و آگاهیبخشی، ارائه پیشنهاد و اقدام با رضایت مشتری سخن گفت. در مرحله نخست، سامانه میتواند با بررسی اطلاعات مالی، موضوعاتی مانند عبور هزینههای ماهانه از بودجه تعیینشده یا تغییر ارزش برخی داراییها را به اطلاع کاربر برساند. در مرحله بعد، دستیار با تحلیل شرایط مالی فرد، پیشنهادهایی متناسب با نیازها و اهداف او ارائه میکند؛ اما اجرای اقداماتی مانند خرید دارایی یا سرمایهگذاری، به مرحلهای جداگانه و دریافت رضایت مشتری وابسته خواهد بود.
مقدم با تأکید بر اینکه هوش مصنوعی نباید جایگزین کامل تصمیمگیری انسان در امور مالی شود، حفظ اختیار کاربر را یکی از اصول اساسی توسعه این خدمات دانست. به گفته او، تصمیمگیری درباره دارایی و سرمایه افراد با ریسکهای متعددی همراه است و نمیتوان بدون پیشبینی سازوکارهای نظارتی و کنترلی، اختیار کامل این فرایند را به سامانههای هوشمند واگذار کرد. از این منظر، دستیار مالی باید نقش همراه و مشاور را برای مشتری ایفا کند، اطلاعات لازم را در اختیار او قرار دهد و انتخاب میان گزینههای مختلف را آسانتر سازد؛ در حالی که تصمیم نهایی همچنان بر عهده صاحب دارایی باقی بماند.
تنظیمگری توسعهمحور میتواند مسیر نوآوری مالی را هموار کند
مهدی مرادیان، مدیرعامل جیبیمو، در ادامه نشست به چالشهای تنظیمگری در صنعت فناوری مالی پرداخت و ضرورت تغییر رویکرد نهادهای سیاستگذار نسبت به مدلهای جدید کسبوکار را مورد توجه قرار داد. در مباحث این بخش تأکید شد که موانع توسعه فینتک در ایران را نمیتوان تنها به کمبود فناوری یا زیرساختهای فنی نسبت داد؛ زیرا نحوه مواجهه مقرراتگذاران با خدمات نوآورانه نیز نقش مهمی در شکلگیری و گسترش این کسبوکارها دارد.
یکی از موضوعات مطرحشده، پیامدهای رویکردی بود که در آن فعالیتهای خارج از چارچوبهای شناختهشده، پیش از بررسی دقیق ماهیت و ریسکهایشان، با محدودیت مواجه میشوند. در مقابل، بر ضرورت تدوین قواعد روشن برای فعالیت بازیگران جدید تأکید شد؛ قواعدی که ضمن حفظ حقوق کاربران و کنترل مخاطرات مالی، امکان شکلگیری مدلهای نوآورانه و رقابت میان ارائهدهندگان خدمات را فراهم کنند. از این منظر، هدف تنظیمگری نباید حذف فعالیتهای جدید به دلیل احتمال بروز تخلف باشد، بلکه لازم است سازوکارهایی برای شناسایی ریسکها و تفکیک کسبوکارهای مسئولیتپذیر از رفتارهای پرخطر طراحی شود.
در همین چارچوب، حکمرانی داده و نظارت مبتنی بر اطلاعات قابل اتکا نیز بهعنوان راهکاری برای ارتقای کیفیت تنظیمگری مورد توجه قرار گرفت. دسترسی نهادهای ناظر به اطلاعات معتبر درباره عملکرد مالی، نحوه ارائه خدمات و وضعیت تعهدات شرکتها میتواند امکان ارزیابی دقیقتر ریسک را فراهم کند و نیاز به برخوردهای یکسان با تمام فعالان یک حوزه را کاهش دهد. این رویکرد بهویژه در بازار داراییهای دیجیتال اهمیت دارد؛ بازاری که حفاظت از منابع کاربران، شفافیت عملکرد و توانایی شرکتها در ایفای تعهدات مالی از مهمترین دغدغههای نهادهای نظارتی به شمار میرود.
مباحث این بخش همچنین بر ضرورت ایجاد تعادل میان امنیت مالی و توسعه خدمات نوآورانه تأکید داشت. در چنین الگویی، قانونگذار ضمن حفظ اختیارات نظارتی خود، شرایطی فراهم میکند که شرکتهای دارای عملکرد شفاف بتوانند فعالیتشان را گسترش دهند و خدمات تازهای در اختیار کاربران قرار دهند. توسعه ابزارهای مالی هوشمند نیز میتواند برای افرادی که با منابع محدودتر و آثار کاهش ارزش پول مواجهاند، فرصتهای بیشتری برای شناخت وضعیت داراییها و تصمیمگیری آگاهانه ایجاد کند.
شخصیسازی خدمات مالی به دسترسی امن و یکپارچه به داده نیاز دارد
بخش دیگری از نشست به نقش داده در شکلگیری خدمات مالی شخصیسازیشده و امکان توسعه نئوبانکها بهعنوان دستیاران مالی کاربران اختصاص داشت. در این مباحث تأکید شد که آینده خدمات بانکی نباید به نمایش موجودی حساب، انتقال وجه و انجام تراکنشهای روزمره محدود بماند، بلکه نئوبانکها میتوانند با تحلیل اطلاعات و شناخت الگوهای رفتاری مشتریان، خدماتی متناسب با نیازها، اهداف مالی و شرایط اقتصادی هر فرد ارائه کنند.
تحقق چنین مدلی به همکاری میان بانکها، پلتفرمهای سرمایهگذاری، ارائهدهندگان خدمات مالی و سایر بازیگران اقتصاد دیجیتال وابسته است. در شرایطی که اطلاعات مالی افراد در سامانهها و مجموعههای مختلف پراکنده است، هیچ پلتفرمی بهتنهایی تصویر کاملی از وضعیت داراییهای مشتری در اختیار ندارد. بر همین اساس، توسعه زیرساختهای ارتباطی و فراهم کردن امکان تعامل قانونمند میان ارائهدهندگان خدمات میتواند زمینه شکلگیری بستری را فراهم کند که کاربر در آن، سپردههای بانکی، سرمایهگذاریها و داراییهای دیجیتال خود را بهصورت یکپارچه مشاهده و مدیریت کند.
در این نشست همچنین بر اهمیت تعیین ضوابط دسترسی به دادههای مشتریان تأکید شد. استفاده از اطلاعات مالی برای شخصیسازی خدمات، باید در چارچوبی شفاف و امن صورت گیرد و کاربران از نوع اطلاعات مورد استفاده، هدف پردازش آنها و مجموعههایی که به این دادهها دسترسی دارند، آگاه باشند. از این منظر، دسترسی به داده صرفاً یک موضوع فنی نیست و با اعتماد مشتری، مسئولیتپذیری ارائهدهندگان خدمات و کیفیت نظارت بر فعالیت آنها ارتباط مستقیم دارد.
گسترش خدمات مبتنی بر هوش مصنوعی نیز اهمیت این موضوع را افزایش میدهد؛ زیرا هرچه سامانههای هوشمند نقش بیشتری در تحلیل رفتار مالی و ارائه پیشنهادهای سرمایهگذاری پیدا کنند، کیفیت دادهها، تعیین حدود اختیارات و امکان نظارت کاربران بر فرایند تصمیمسازی اهمیت بیشتری خواهد یافت. ترکیب دسترسی قانونمند به اطلاعات، تحلیل هوشمند و حفظ اختیار مشتری میتواند زمینه ارائه خدمات مدیریت دارایی را برای گروه گستردهتری از کاربران فراهم کند.
توسعه نئوبانکها به انعطاف بیشتر در سیاستگذاری نیاز دارد
عباس نوربها، مدیر امور سیستمهای بانکی بانک شهر، در بخش پایانی نشست با بررسی چالشهای توسعه خدمات نوین بانکی، بر ضرورت ایجاد تعادل میان الزامات نظارتی و نیازهای نوآوری تأکید کرد. او توضیح داد که شکلگیری یک بستر جامع مدیریت دارایی، لزوماً به معنای آن نیست که هر نئوبانک باید تمام خدمات مالی را بهصورت مستقل ارائه کند؛ بلکه آنچه اهمیت دارد، فراهم شدن امکان همکاری میان بازیگران مختلف و استفاده از ظرفیتهای تخصصی آنان برای پاسخگویی به نیازهای مشتریان است.
نوربها با اشاره به تعدد الزامات قانونی، نظارتی و امنیتی در نظام بانکی، خواستار نگاه منعطفتر سیاستگذاران به فعالیت نئوبانکها و توسعه خدمات جدید شد. به اعتقاد او، زمانی که بخش قابلتوجهی از توان سازمانها صرف پاسخگویی به نگرانیهای مقرراتی و حفظ شرایط موجود میشود، فرصت کمتری برای طراحی محصولات تازه و بهبود تجربه مشتری باقی میماند. از این رو، ایجاد چارچوبهای روشن و متناسب با ماهیت خدمات نوآورانه میتواند به کاهش پیچیدگیهای اجرایی و افزایش ظرفیت توسعه کمک کند.
مدیر امور سیستمهای بانکی بانک شهر همچنین به تعدد نهادهای اثرگذار بر فرایند ارائه خدمات جدید اشاره کرد و توضیح داد که مطالبهها و الزامات گوناگون میتوانند مسیر توسعه یک محصول مالی را پیچیدهتر کنند. او بر ضرورت هماهنگی بیشتر میان نهادهای تصمیمگیر و طرح این مسائل در سطح سیاستگذاری کلان تأکید کرد و خواستار توجه دستگاههای مسئول، از جمله وزارت امور اقتصادی و دارایی، به فراهم کردن شرایط مناسب برای فعالیت و گسترش خدمات نوین مالی شد.
آینده مدیریت دارایی خرد به همکاری بازیگران مالی وابسته است
مجموع دیدگاههای مطرحشده در نشست «اعتماد، داده و شخصیسازی؛ آینده مدیریت دارایی خرد در ایران» بر ضرورت ایجاد پیوند میان اعتماد کاربران، دسترسی مسئولانه به دادهها، توسعه هوش مصنوعی و اصلاح چارچوبهای تنظیمگری تأکید داشت. در این رویکرد، پلتفرمهای مالی باید با شفافیت و ارائه خدمات قابل پیشبینی، اعتماد مشتریان را جلب کنند و همزمان از ظرفیت فناوری برای ارتقای کیفیت تصمیمگیری و مدیریت دارایی بهره بگیرند.
مباحث نشست همچنین نشان داد که توسعه خدمات شخصیسازیشده و مدیریت یکپارچه داراییها، فراتر از توان یک بانک یا شرکت مستقل است و به همکاری میان مجموعههای مختلف نظام مالی نیاز دارد. ایجاد بسترهای امن تبادل داده، تعیین حدود مسئولیت و اختیار سامانههای هوشمند، فراهم کردن امکان مشارکت بازیگران جدید و تدوین مقررات متناسب با سرعت تحولات فناوری، از جمله الزاماتی هستند که میتوانند مسیر گسترش این خدمات را هموار کنند.
نشست تخصصی مدیریت دارایی خرد با حمایت بانک شهر، فرصتی برای بررسی این موضوعات و تبادل دیدگاه میان فعالان حوزه بانکداری دیجیتال، داراییهای دیجیتال و فناوریهای مالی فراهم کرد. برآیند مباحث بر این نکته تأکید داشت که آینده خدمات مالی هوشمند زمانی شکل خواهد گرفت که نوآوری و شخصیسازی در کنار حفظ اعتماد، امنیت اطلاعات و اختیار تصمیمگیری مشتریان توسعه پیدا کند.
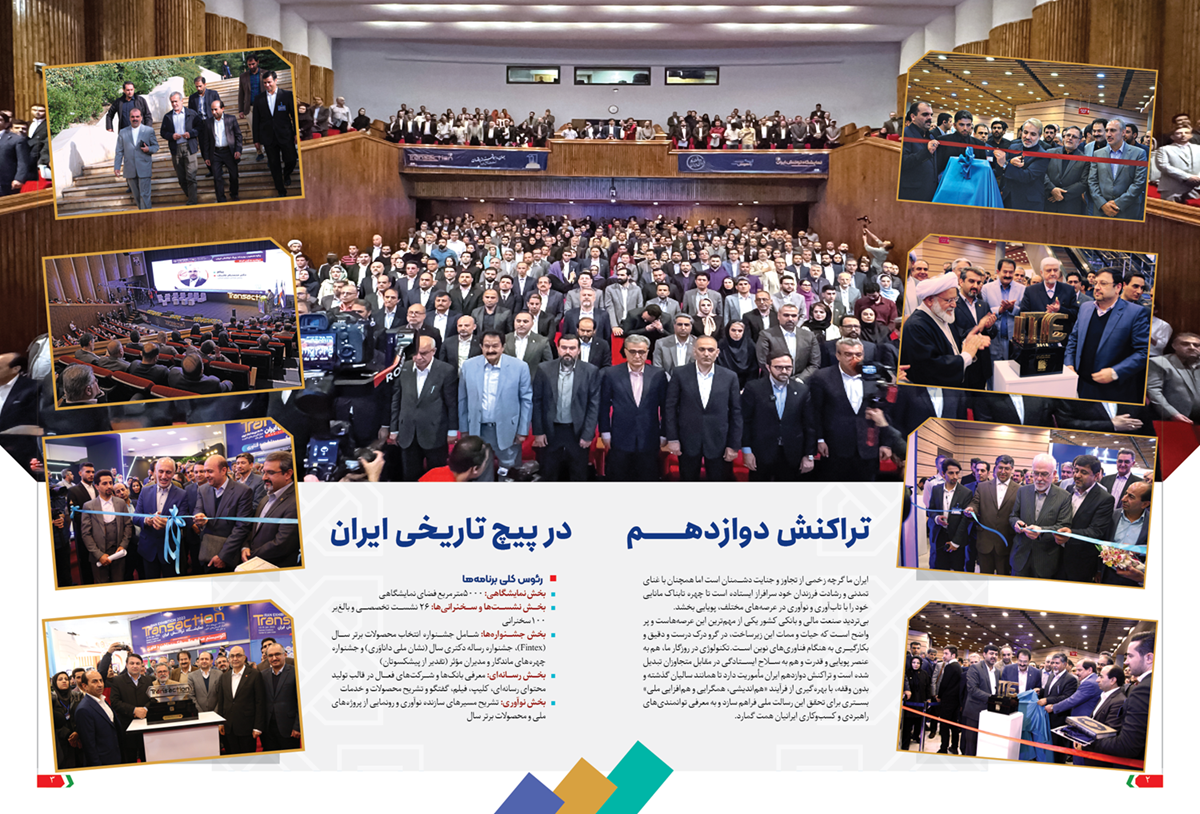
دوازدهمین رویداد بزرگ تراکنش ایران از ۱۰ تا ۱۲ آبان ۱۴۰۵ با مشارکت بیش از ۱۰۰ بانک و شرکت، برگزاری ۲۶ نشست تخصصی و بیش از ۱۰۰ سخنرانی، بخش نمایشگاهی و جشنوارههای تخصصی در تهران برگزار میشود.
علاقهمندان برای کسب اطلاعات بیشتر میتوانند به سایت تراکنش ایران مراجعه کنند. همچنین اخبار روزانه، گزارشهای تصویری و آخرین اطلاعات رویداد از طریق سایت فابانیوز منتشر میشود.

برای کسب اطلاعات بیشتر میتوانید ویژهنامه دوازدهمین رویداد بزرگ تراکنش ایران را دریافت کنید.
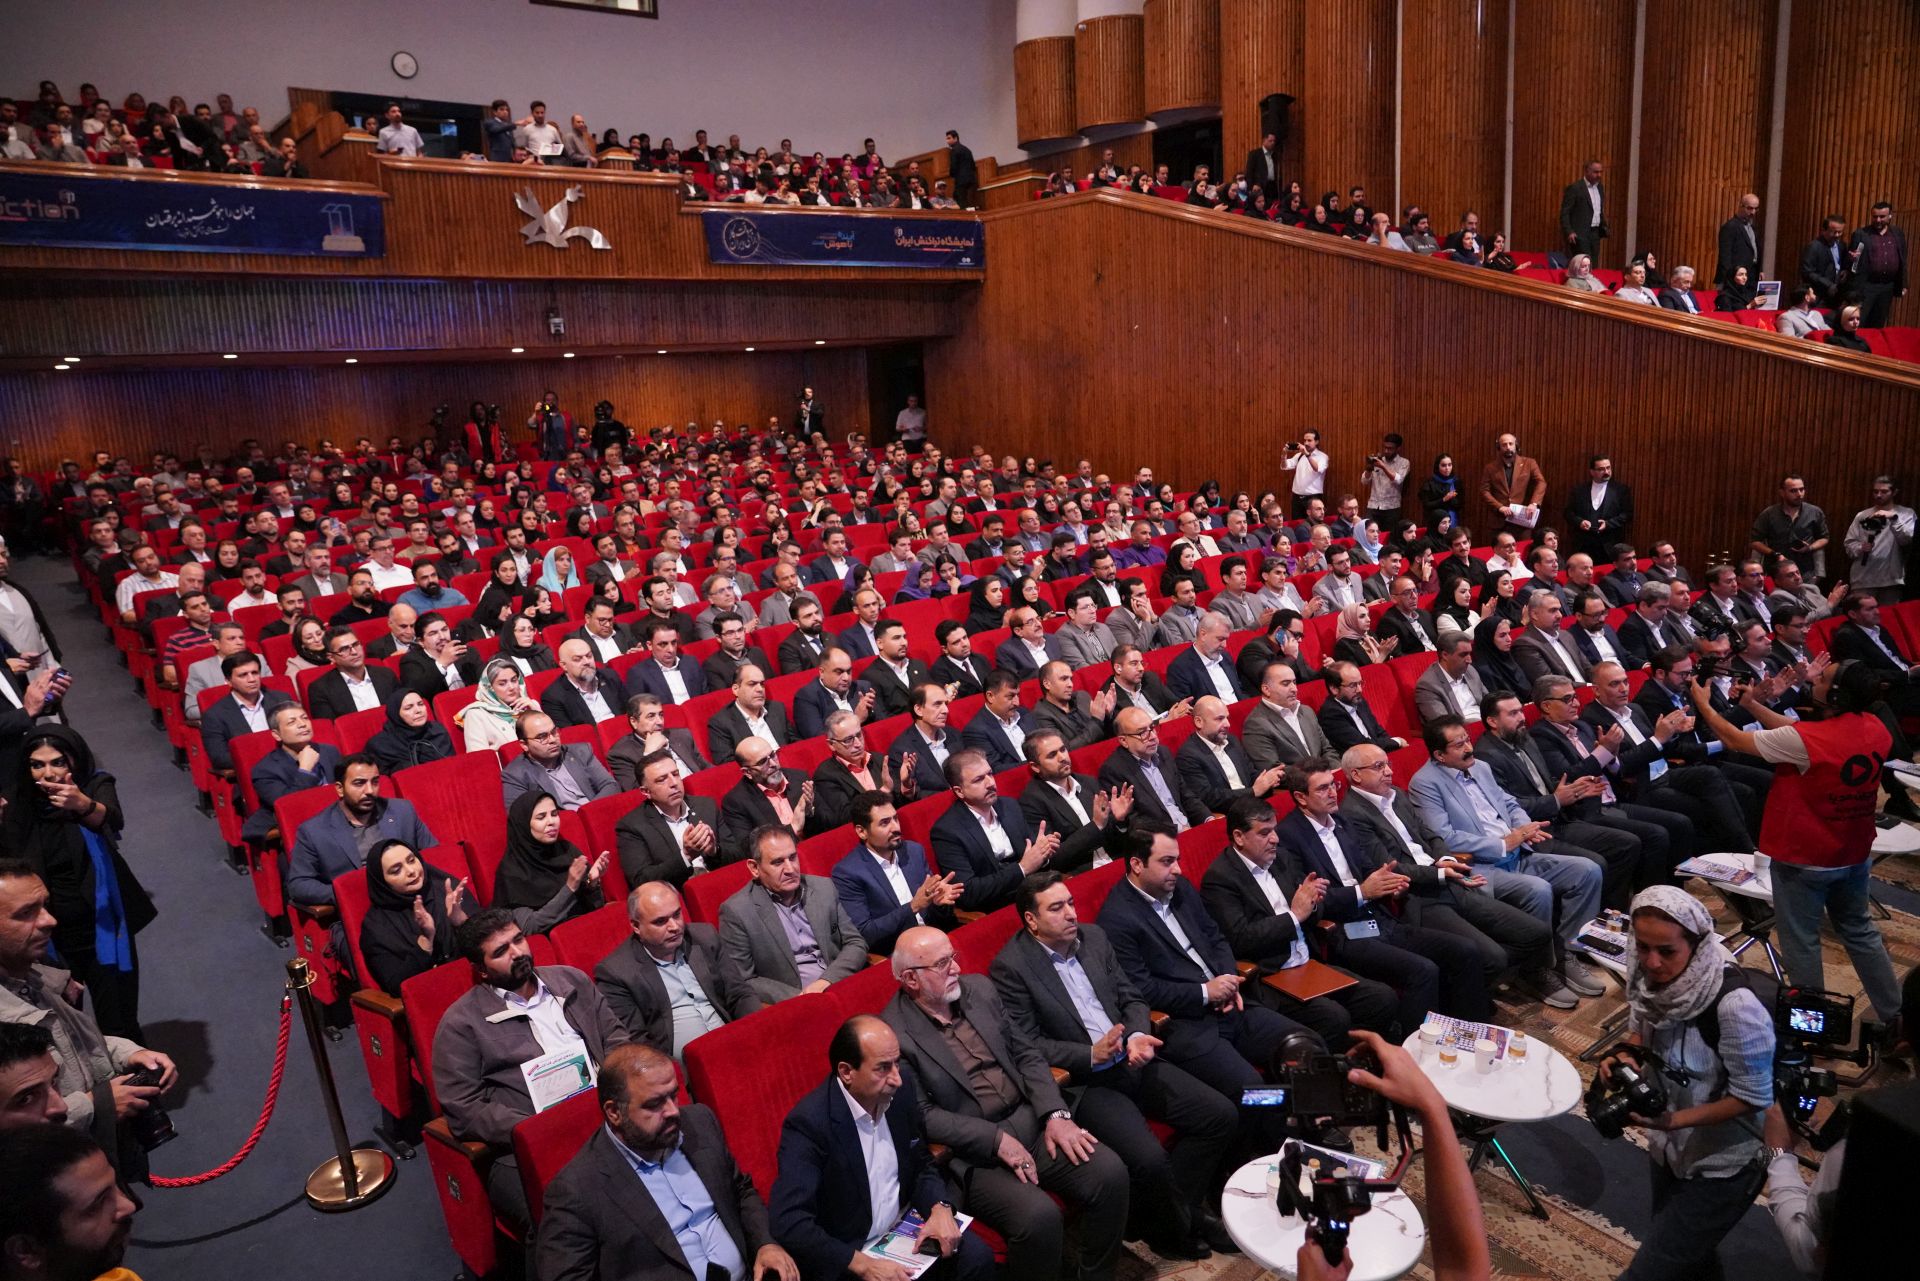
تراکنش دوازدهم ایران میزبان هزاران مدیر و متخصص و بیش از ۱۰۰ بانک و شرکت فعال اکوسیستم صنایع مالی، بانکی، پرداخت، نوآوری، فناوری، تلکام، تجارت الکترونیکی و اقتصاد دیجیتال ایران است و علاوه بر بخش نمایشگاهی با برپایی ۲۶ نشست و بیش از ۱۰۰ سخنرانی، چالشها و دغدغههای روز اکوسیستم را به بحث میگذارد.
شبکه پایدار، تراکنش در حال انجام است



گفتوگوی کاربران
نظر شما میتواند این بحث را کاملتر کند.
اولین نفری باشید که درباره این نوشته گفتگو را شروع میکند.