

به گزارش ستاد رویداد تراکنش ایران، نشست تخصصی «کارکرد ابزارهای تعهدی در مدیریت مالی بنگاهها و زنجیره ارزش (SCF)، ضمانتنامه و اعتبار اسنادی» با حمایت بانک کشاورزی و حضور جمعی از مدیران و متخصصان حوزه بانکداری، فناوری و تأمین مالی برگزار شد. محمدرضا قلعهنوی، مشاور و مدرس دانشگاه، مصطفی امینی، عضو هیئتمدیره آسان پرداخت، حسین امینزاده، معاون فناوری بانک کشاورزی و محمدرضا پویا فرد، عضو هیئتمدیره بانک کشاورزی، از سخنرانان این نشست بودند. محور اصلی گفتوگوها، بررسی راهکارهای استفاده از ابزارهای تعهدی برای هدایت منابع مالی به حلقههای مختلف زنجیره تولید، افزایش شفافیت جریان اعتبار و پاسخگویی به نیازهای خاص بخش کشاورزی بود.
تأمین مالی کشاورزی در شرایطی با چالشهای تازه مواجه شده است که افزایش هزینه نهادهها، تغییرات نرخ ارز و محدودیت ظرفیت تسهیلاتدهی بانکها، فشار بیشتری بر تولیدکنندگان و تأمینکنندگان وارد میکند. مباحث این نشست بر این موضوع متمرکز بود که چگونه میتوان بهجای اتکای صرف به پرداخت تسهیلات نقدی، از تعهدات تجاری، دادههای معاملاتی و ابزارهای اعتباری برای تأمین نیاز واقعی زنجیره استفاده کرد و در عین حال، ریسکهای اجرایی و هزینه دسترسی به منابع مالی را کاهش داد.
تأمین مالی زنجیرهای ریشه در الگوهای سنتی تولید دارد
محمدرضا قلعهنوی، مشاور و مدرس دانشگاه، در آغاز نشست با مرور تجربههای تاریخی تأمین مالی در بخش کشاورزی توضیح داد که مفهوم تأمین مالی زنجیرهای اگرچه در سالهای اخیر با ابزارهای بانکی و فناوریهای جدید مورد توجه قرار گرفته، اما نمونههایی از سازوکار آن پیشتر نیز در فعالیتهای تولیدی وجود داشته است. او برای تشریح این موضوع به کشاورزی قراردادی و روابط میان تولیدکنندگان، تأمینکنندگان نهاده و خریداران محصول اشاره کرد.
قلعهنوی با طرح نمونه تولید چغندرقند توضیح داد که در این الگو، کارخانه یا کارگزار، بخشی از نهادهها و آموزشهای موردنیاز را در اختیار کشاورز قرار میداد و در مقابل، کشاورز متعهد میشد محصول تولیدشده را به همان مجموعه تحویل دهد. او همچنین از تجربه مشابهی در صنعت فرش سخن گفت که در آن، فروشنده مواد اولیه مانند نخ و خامه و گاهی دار قالی را در اختیار بافنده قرار میداد و محصول نهایی براساس سفارش مشخص تولید میشد.
به اعتقاد قلعهنوی، این نمونهها نشان میدهند که ارتباط میان تأمین نهاده، تولید و خرید محصول میتواند مبنایی برای طراحی سازوکارهای مالی قرار گیرد. تفاوت اصلی ابزارهای جدید با الگوهای سنتی، امکان استفاده از زیرساختهای بانکی و اطلاعات الکترونیکی برای ثبت تعهدات، شناسایی بازیگران و هدایت هدفمندتر اعتبار در زنجیره است.
افزایش هزینه نهادهها فشار بر منابع بانکی را بیشتر کرده است
قلعهنوی در ادامه به محدودیتهای تأمین مالی سنتی کشاورزی پرداخت و افزایش هزینه نهادههای تولید را از عوامل تشدید نیاز فعالان این بخش به سرمایه در گردش دانست. او با اشاره به تغییرات نرخ ارز توضیح داد که افزایش هزینه واردات نهادهها، در کنار تورم، باعث شده است منابع موردنیاز تولیدکنندگان با سرعت بیشتری افزایش یابد و روشهای متداول تسهیلاتدهی برای پاسخگویی به تمام نیازها کافی نباشند.
این مشاور و مدرس دانشگاه با اشاره به ارقام مربوط به تغییر نرخ ارز، از نرخ چهار هزار و ۲۰۰ تومان و سپس ۲۸ هزار و ۵۰۰ تومان در سال ۱۴۰۱ تا حدود ۱۱۲ هزار و ۵۰۰ تومان در دیماه ۱۴۰۴ سخن گفت و این تغییرات را در افزایش هزینه تأمین نهادههای کشاورزی مؤثر دانست. به گفته او، چنین شرایطی فشار بیشتری بر تولیدکنندگانی وارد میکند که برای ادامه فعالیت به خرید مستمر مواد اولیه و نهاده نیاز دارند.
قلعهنوی همچنین تأکید کرد که بانک کشاورزی با وجود نقش مهم در تأمین مالی این بخش، از نظر منابع و ظرفیت اعتباری با محدودیت مواجه است و نمیتواند تمام افزایش هزینهها را از طریق تسهیلات نقدی جبران کند. او با اشاره به اینکه بخش عمدهای از تعداد تسهیلات پرداختی این بانک به مبالغ کمتر از ۵۰۰ میلیون تومان اختصاص دارد، گستردگی نیازهای مالی تولیدکنندگان کوچک و متوسط را مورد توجه قرار داد.
از نگاه او، توسعه ابزارهای تعهدی میتواند امکان استفاده مؤثرتر از منابع موجود را فراهم کند و بهجای افزایش مداوم پرداختهای نقدی، اعتبار را براساس روابط واقعی تولید و تجارت در بخشهای مختلف زنجیره به جریان بیندازد.
ابزارهای اعتباری باید متناسب با نیاز هر حلقه زنجیره انتخاب شوند
مصطفی امینی، عضو هیئتمدیره آسان پرداخت، در ادامه نشست با تأکید بر ضرورت تغییر نگرش نسبت به تأمین مالی زنجیرهای توضیح داد که ابزارهای تعهدی را نباید صرفاً جایگزینی برای پرداخت نقدی یا روشی برای کنترل پیامدهای تورم در نظر گرفت. به اعتقاد او، ظرفیت اصلی این ابزارها در هدایت منابع مالی به فعالیت اقتصادی واقعی و برقراری ارتباط میان تأمینکنندگان، تولیدکنندگان و خریداران قرار دارد.
امینی با اشاره به عادت بنگاهها به دریافت تسهیلات نقدی در سالهای گذشته تأکید کرد که گسترش استفاده از ابزارهای زنجیرهای به ایجاد مشوقهای مناسب نیاز دارد. از نگاه او، اگر فعالان اقتصادی نتوانند تعهدات و اسناد مالی خود را در زمان موردنیاز نقد کنند یا از آنها برای انجام معاملات بعدی استفاده کنند، تمایل کمتری به پذیرش این ابزارها خواهند داشت. بنابراین، نقدشوندگی و امکان تنزیل اسناد، از عوامل مهم توسعه این شیوه تأمین مالی به شمار میروند.
عضو هیئتمدیره آسان پرداخت همچنین توضیح داد که نیازهای مالی تمام بازیگران زنجیره یکسان نیست و نمیتوان برای بنگاههای بزرگ، مجموعههای متوسط و تولیدکنندگان کوچک، ابزار واحدی در نظر گرفت. انتخاب روش تأمین مالی باید براساس جایگاه هر بنگاه در زنجیره، اندازه فعالیت، حجم تعهدات و میزان نیاز به نقدینگی انجام شود.
او اوراق گام را از ابزارهایی دانست که بنگاههای بزرگتر تمایل بیشتری به استفاده از آن دارند و حمایت نهادهای مرتبط و استقبال صندوقهای درآمد ثابت را از عوامل تقویت ظرفیت این ابزار برشمرد. امینی همچنین به بلوغ بیشتر برات الکترونیکی اشاره کرد و توضیح داد که ابزارهایی مانند کارت رفاهی متصل به اوراق گام و سایر روشهای تأمین مالی تعهدی، از نظر میزان پذیرش و الزامات اجرایی در وضعیت یکسانی قرار ندارند.
فاکتورینگ و اعتبارسنجی دیجیتال میتوانند دسترسی بنگاهها به منابع را تسهیل کنند
امینی در بخش دیگری از سخنان خود، فاکتورینگ را یکی از ابزارهای قابل استفاده برای بنگاههای متوسط و مجموعههایی دانست که مطالبات تجاری و نیازهای مالی کوچکتری دارند. در این سازوکار، بنگاه میتواند براساس مطالبات خود از طرفهای تجاری، پیش از سررسید وجه، از ظرفیت تأمین مالی استفاده کند و بخشی از نقدینگی موردنیاز برای ادامه فعالیت را فراهم سازد.
او در عین حال به چالشهای توسعه فاکتورینگ در زمینه بلوغ دیجیتال اشاره کرد و تأکید داشت که گسترش این ابزار به زیرساختهایی برای ثبت، بررسی و تبادل اطلاعات معتبر نیاز دارد. به اعتقاد امینی، هرچه امکان شناسایی تعهدات و ارتباطات تجاری دقیقتر باشد، شرایط مناسبتری برای ارائه خدمات اعتباری متناسب با وضعیت واقعی بنگاهها فراهم میشود.
عضو هیئتمدیره آسان پرداخت با اشاره به اهمیت اعتبارسنجی بازیگران زنجیره توضیح داد که ارزیابی وضعیت مالی، تعهدات و توان بازپرداخت شرکتها، باید مبنای انتخاب و تخصیص ابزارهای مالی قرار گیرد. او همچنین ظرفیت استفاده از ابزارهای جدید، از جمله توکنهای بدهی، را مورد توجه قرار داد و بر ضرورت بررسی ریسک اعتباری پیش از واگذاری منابع تأکید کرد.
امینی سه مسیر را برای توسعه زیرساختهای اعتباری مطرح کرد که شامل ایجاد پلتفرم اختصاصی اعتبارسنجی در هر بانک، شکلگیری اکوسیستم مشترک اعتباری و پیوند ابزارهای تعهدی با بانکداری باز است. او همچنین نقش شرکتهای فناوری، پیمانکاران و بازیگران تجاری را در افزایش بلوغ این زیرساختها مهم دانست و توضیح داد که شرکتهای مادر و شرکای بزرگ اقتصادی میتوانند در تأمین مالی سایر اعضای زنجیره مشارکت فعالتری داشته باشند.
اعتبارسنجی باید از وثایق سنتی به عملکرد واقعی بنگاهها گسترش یابد
حسین امینزاده، معاون فناوری بانک کشاورزی، در ادامه نشست به نقش داده و فناوری در توسعه تأمین مالی زنجیرهای پرداخت و بر ضرورت بازنگری در شیوههای اعتبارسنجی تأکید کرد. او توضیح داد که بررسی وضعیت مالی بنگاهها صرفاً براساس داراییهایی مانند خانه، خودرو، وثیقه و ضامن، نمیتواند تمام ابعاد فعالیت اقتصادی آنها را نشان دهد.
امینزاده با اشاره به اهمیت دادههای مربوط به تعهدات قراردادی، اسناد، حجم معاملات و عملکرد واقعی بنگاهها توضیح داد که این اطلاعات میتوانند شناخت دقیقتری از توان اقتصادی و اعتباری اعضای زنجیره ایجاد کنند. از نگاه او، وضعیت تأمین مواد اولیه، میزان فعالیت تولیدی و دسترسی به بازار فروش نیز باید در کنار شاخصهای متداول بانکی مورد بررسی قرار گیرد.
معاون فناوری بانک کشاورزی، دسترسی به دادههای الکترونیکی معتبر و قابل انتقال را یکی از پیشنیازهای تحقق چنین رویکردی دانست. به گفته او، اطلاعاتی که در مراحل مختلف تولید، تأمین و فروش ایجاد میشوند، میتوانند در ارزیابی ریسک، شناسایی نیاز مالی و تخصیص هدفمندتر اعتبار به کار گرفته شوند.
امینزاده همچنین تأکید کرد که استفاده از دادههای واقعی زنجیره میتواند احتمال تأمین مالی خارج از مسیر تولید و دریافت تسهیلات تکراری از چند بانک را کاهش دهد. از نگاه او، چنین سازوکاری ضمن استفاده کارآمدتر از منابع بانکی، امکان گسترش پوشش اعتباری و ورود بازیگران بیشتری به فرایند تأمین مالی زنجیرهای را فراهم میکند.
ضمانتنامه و برات الکترونیکی هزینه تأمین مالی نهادهها را کاهش میدهند
محمدرضا پویا فرد، عضو هیئتمدیره بانک کشاورزی، در بخش دیگری از نشست با اشاره به تجربه استفاده از ابزارهای تعهدی در تأمین نهادههای کشاورزی، بر نقش این ابزارها در افزایش شفافیت و ساماندهی جریان منابع مالی تأکید کرد. او توضیح داد که ثبت الکترونیکی تعهدات و ایجاد ارتباط میان اطلاعات مالی و تجاری، میتواند امکان ردیابی بهتر منابع و اطمینان از مصرف آنها در مسیر موردنظر را فراهم کند.
پویا فرد با اشاره به تجربه ورود حدود ۳۸۰ میلیون دلار نهاده از طریق این سازوکارها، استفاده از ابزارهای تعهدی را یکی از مسیرهای تأمین مالی زنجیره کشاورزی دانست. او همچنین با ارائه ارقامی درباره هزینه ضمانتنامهها، نرخ حدود ۲٫۲۵ درصد را مطرح کرد و توضیح داد که با احتساب هزینههای جانبی، هزینه استفاده از این ابزار در حدود پنج درصد برآورد میشود.
عضو هیئتمدیره بانک کشاورزی این هزینه را با نرخ اسمی ۲۳ درصد تسهیلات بانکی مقایسه کرد و بر اهمیت توسعه روشهایی تأکید داشت که بتوانند هزینه دسترسی تولیدکنندگان و واردکنندگان نهاده را به منابع مالی کاهش دهند. ارقام مطرحشده در این بخش به تجربه و شرایط مورد اشاره او مربوط بود و نشاندهنده تفاوت ساختار هزینه ابزارهای تعهدی با تسهیلات نقدی در این موارد است.
پویا فرد همچنین به روشهای پیشین تأمین نهاده اشاره کرد و توضیح داد که در برخی معاملات، واردکنندگان از طریق چک یا سازوکارهای مشابه، کالا را در اختیار تولیدکنندگان یا واسطهها قرار میدادند و در مقابل، هزینههایی دریافت میکردند. به گفته او، این هزینهها در مواردی به سه تا چهار درصد در ماه میرسید، اما با توسعه ابزارهای جدید، در برخی معاملات کاهش قابلتوجهی یافته و حتی حدود نصف شده است.
او تأکید کرد که تغییر این هزینهها را نباید صرفاً به تصمیمهای بانک مرکزی نسبت داد؛ زیرا شیوه اجرای ابزارهای مالی، ساختار معاملات و شرایط فعالیت شرکتها نیز در تعیین هزینه نهایی تأمین مالی نقش دارند.
مهلت بازگشت ارز باید با چرخه تولید کشاورزی هماهنگ باشد
پویا فرد در ادامه به تفاوت ماهیت فعالیتهای کشاورزی با بسیاری از صنایع دیگر پرداخت و بر ضرورت طراحی ابزارهای مالی متناسب با چرخه واقعی تولید تأکید کرد. او با اشاره به مهلت ۹۰روزه بازگشت ارز توضیح داد که چنین بازهای ممکن است برای برخی فعالیتهای کشاورزی و دامپروری کافی نباشد و محدودیت زمانی، فشار بیشتری بر تأمینکنندگان و تولیدکنندگان وارد کند.
به گفته عضو هیئتمدیره بانک کشاورزی، فعالیتهایی مانند تأمین خوراک دام و پرورش آبزیان، به دلیل ویژگیهای عملیاتی خود به زمان و سرمایه در گردش متفاوتی نیاز دارند. بنابراین، تعیین مهلتهای مالی و ارزی باید متناسب با شرایط هر زنجیره انجام شود و نمیتوان الزامات یکسانی را برای تمام بخشهای تولید در نظر گرفت.
پویا فرد با اشاره به وابستگی تولید کشاورزی و دامپروری به موجودات زنده توضیح داد که برخلاف برخی صنایع که امکان توقف موقت خط تولید در شرایط بحرانی را دارند، تأمین نهادههای موردنیاز دام و سایر فعالیتهای مشابه باید بهصورت مستمر ادامه پیدا کند. هرگونه وقفه در این فرایند میتواند بر کیفیت تولید و استمرار فعالیت اقتصادی تأثیر بگذارد.
از نگاه او، توسعه ابزارهای تعهدی و سامانههای الکترونیکی زمانی میتواند پاسخگوی نیاز بخش کشاورزی باشد که ویژگیهای زمانی تولید، ضرورت تأمین مستمر نهادهها و تفاوت چرخه فعالیت بنگاهها در طراحی و اجرای آنها لحاظ شود.
تمرکز تمام فرایندهای مالی در یک سامانه میتواند ریسک عملیاتی ایجاد کند
عضو هیئتمدیره بانک کشاورزی در بخش دیگری از سخنان خود به تجربه شرایط بحرانی، اختلالات ارتباطی و محدودیت دسترسی به اینترنت اشاره کرد و نسبت به وابستگی کامل فرایندهای تأمین مالی به یک سامانه متمرکز هشدار داد. او توضیح داد که اگر تمام مراحل ثبت، بررسی و اجرای تعهدات مالی در یک بستر واحد متمرکز شوند، اختلال در آن سامانه میتواند فعالیت بخشهای مختلف زنجیره را تحت تأثیر قرار دهد.
پویا فرد با اشاره به تجربه شرایط جنگی و توقف یا تعلیق برخی فعالیتها تأکید کرد که زیرساختهای تأمین مالی کشاورزی باید بهگونهای طراحی شوند که در شرایط غیرعادی نیز امکان استمرار خدمات ضروری وجود داشته باشد. به اعتقاد او، وابستگی کامل به ارتباطات الکترونیکی یا یک بستر مرکزی، بدون پیشبینی مسیرهای جایگزین، میتواند برای زنجیرههایی که به فعالیت مستمر نیاز دارند، مشکلات جدی ایجاد کند.
او در همین زمینه بر ضرورت تقویت لایههای نظارتی داخلی و بررسی استفاده از سامانههای غیرمتمرکز متناسب با دستورالعملها و الزامات پدافند غیرعامل تأکید کرد. از نگاه پویا فرد، توسعه فناوری و یکپارچهسازی اطلاعات باید در کنار طراحی سازوکارهای پشتیبان و مدیریت ریسک عملیاتی دنبال شود تا در شرایط اختلال، جریان تأمین مالی و دسترسی تولیدکنندگان به نهادهها تا حد امکان حفظ شود.
توسعه تأمین مالی کشاورزی به ترکیب اعتبار، داده و تابآوری نیاز دارد
مجموع دیدگاههای مطرحشده در نشست «کارکرد ابزارهای تعهدی در مدیریت مالی بنگاهها و زنجیره ارزش» نشان داد که پاسخگویی به نیازهای مالی بخش کشاورزی تنها با افزایش حجم تسهیلات نقدی امکانپذیر نیست. محدودیت منابع بانکی، افزایش هزینه نهادهها و تفاوت شرایط فعالان زنجیره، ضرورت استفاده از ابزارهای مالی متنوع و متناسب با نیاز هر بنگاه را برجسته کرده است.
سخنرانان این نشست بر ظرفیت اوراق گام، برات الکترونیکی، ضمانتنامه و فاکتورینگ برای هدایت اعتبار در زنجیره تولید تأکید کردند و استفاده از دادههای معتبر معاملاتی را یکی از عوامل مهم در توسعه اعتبارسنجی و مدیریت ریسک دانستند. در این رویکرد، بانکها میتوانند بهجای اتکای کامل به وثایق سنتی، روابط تجاری و عملکرد واقعی بنگاهها را نیز در تصمیمهای اعتباری مورد توجه قرار دهند.
مباحث نشست همچنین نشان داد که کارآمدی ابزارهای تعهدی تنها به کاهش هزینه تأمین مالی وابسته نیست و استمرار فعالیت تولیدکنندگان در شرایط بحرانی نیز اهمیت دارد. تفاوت چرخه تولید در بخشهای مختلف کشاورزی، محدودیت زمان بازگشت ارز و ریسک تمرکز سامانههای الکترونیکی، از جمله موضوعاتی هستند که باید در طراحی سازوکارهای اجرایی مورد توجه قرار گیرند.
برآیند این نشست بر ضرورت ایجاد ارتباط مؤثر میان بانکها، شرکتهای فناوری، تأمینکنندگان نهاده و تولیدکنندگان متمرکز بود؛ مسیری که در آن ابزارهای تعهدی، اعتبارسنجی مبتنی بر داده و زیرساختهای پایدار میتوانند به استفاده کارآمدتر از منابع بانکی و گسترش دسترسی حلقههای مختلف زنجیره کشاورزی به تأمین مالی کمک کنند.
دوازدهمین رویداد بزرگ تراکنش ایران از ۱۰ تا ۱۲ آبان ۱۴۰۵ با حضور بانکها، شرکتهای فناوری مالی و فعالان حوزه پرداخت، نوآوری و اقتصاد دیجیتال در مرکز آفرینشهای کانون و هتل لاله تهران در حال برگزاری است.
علاقهمندان برای کسب اطلاعات بیشتر میتوانند به سایت تراکنش ایران مراجعه کنند. همچنین اخبار و گزارشهای رویداد از طریق سایت فابانیوز منتشر میشود.

برای کسب اطلاعات بیشتر میتوانید ویژهنامه دوازدهمین رویداد بزرگ تراکنش ایران را دریافت کنید.
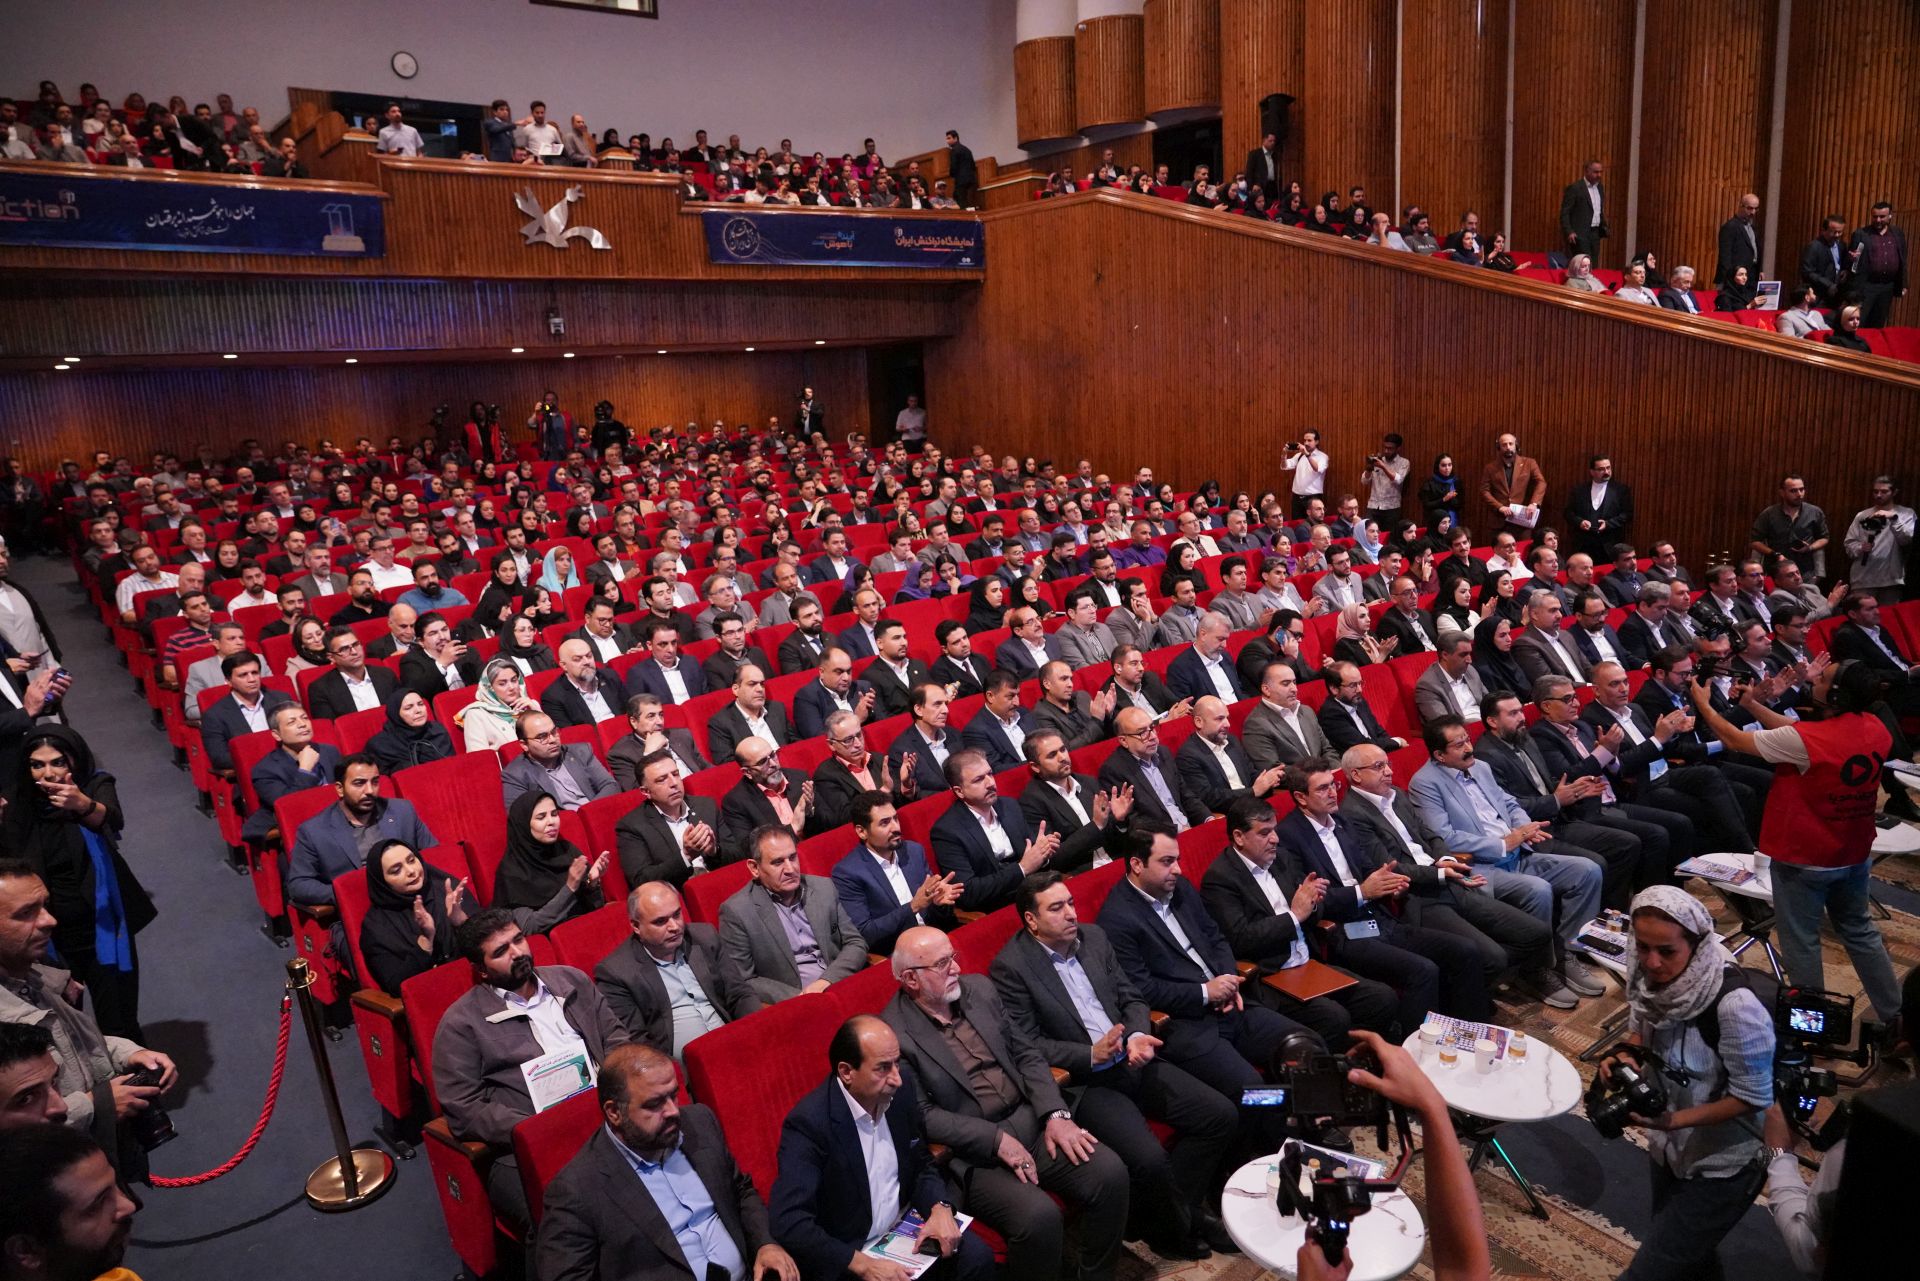
تراکنش دوازدهم ایران با حضور مدیران، متخصصان، بانکها و شرکتهای فعال در اکوسیستم صنایع مالی، بانکی، پرداخت، نوآوری، فناوری، تجارت الکترونیکی و اقتصاد دیجیتال برگزار شده و نشستهای تخصصی آن به بررسی چالشها و فرصتهای این حوزهها اختصاص دارد.
شبکه پایدار، تراکنش در حال انجام است


گفتوگوی کاربران
نظر شما میتواند این بحث را کاملتر کند.
اولین نفری باشید که درباره این نوشته گفتگو را شروع میکند.