

به گزارش ستاد رویداد تراکنش ایران، نشست تخصصی «از جزایر توکنی تا شبکه اعتبار؛ معماری اعتبار در SCF» با حمایت شرکت وارا، ارائهدهنده خدمات مالی زنجیره تأمین، و حضور جمعی از مدیران و متخصصان حوزه بانکداری، صنعت و فناوری مالی برگزار شد. آرش مرشدسلوک، مدیر شرکت مدیریت سرمایهآوری اطمینان، مهدی کویتی، مدیرعامل و نایبرئیس هیئتمدیره شرکت آتیه فولاد نقش جهان، فرهاد اینانلویی، عضو هیئتمدیره هلدینگ توسعه فناوری اطلاعات گردشگری، هژیر مفاخری، مدیر ارشد اجرایی اسنپمارکت و محمدجعفر آقایاری، مدیر محصول شرکت وارا، از سخنرانان این نشست بودند. محور اصلی گفتوگوها، بررسی محدودیت ابزارهای موجود تأمین مالی زنجیره تأمین و ضرورت حرکت از ساختارهای اعتباری پراکنده به سمت زیرساختی مشترک برای گردش اعتبار میان بنگاههای اقتصادی بود.
تأمین مالی زنجیره تأمین یا SCF در شرایطی مورد توجه صنایع و شبکه بانکی قرار گرفته است که شرکتهای بزرگ معمولاً دسترسی بیشتری به منابع مالی دارند، اما تأمینکنندگان و تولیدکنندگان کوچکتر در حلقههای پاییندستی با محدودیت سرمایه در گردش مواجهاند. مباحث این نشست بر این مسئله متمرکز بود که استفاده از ابزارهایی مانند اوراق گام، برات الکترونیکی و اعتبار اسنادی، بدون فراهم شدن امکان انتقال مؤثر اعتبار و مدیریت یکپارچه تعهدات، نمیتواند تمام نیازهای مالی زنجیرههای تولید و توزیع را پاسخ دهد.
اعتبار باید از بنگاههای بزرگ به حلقههای پاییندستی برسد
مهدی کویتی، مدیرعامل و نایبرئیس هیئتمدیره شرکت آتیه فولاد نقش جهان، در آغاز نشست با بررسی ساختار زنجیره فولاد، به تفاوت شرایط تأمین نقدینگی در بخشهای بالادستی و پاییندستی پرداخت. وی توضیح داد که شرکتهای بزرگ معدنی و فولادی معمولاً به منابع مالی و شبکه بانکی دسترسی بیشتری دارند، در حالی که تولیدکنندگان کوچکتر در بخشهای پاییندستی با فشار بیشتری برای تأمین مواد اولیه و سرمایه در گردش مواجهاند.
کویتی با اشاره به ترکیب هزینههای تولید در واحدهای پاییندستی توضیح داد که حدود ۸۰ درصد هزینه تولید این واحدها به مواد اولیه و ۲۰ درصد به دستمزد و هزینه تبدیل اختصاص دارد. به گفته وی، چنین ساختاری باعث میشود دسترسی به نقدینگی برای خرید مواد اولیه، یکی از عوامل تعیینکننده در استمرار فعالیت واحدهای کوچکتر باشد.
مدیرعامل شرکت آتیه فولاد نقش جهان، هدف از توسعه تأمین مالی زنجیرهای را ایجاد تعادل در توزیع منابع و اعتبار میان بازیگران مختلف دانست. وی تأکید کرد که اعتبار شرکتهای بزرگ بالادستی، از جمله مجموعههایی مانند فولاد مبارکه، باید بتواند در تأمین نیازهای مالی تولیدکنندگان و تأمینکنندگان کوچکتر نیز نقش داشته باشد.
کویتی سه کارکرد اصلی تأمین مالی زنجیرهای را کاهش هزینه تأمین منابع، کاهش ریسکهای مالی و اعتباری و تسریع دسترسی به منابع در طول زنجیره عنوان کرد. از نگاه وی، محدودیت مالی یک تأمینکننده کوچک میتواند به توقف فعالیت آن منجر شود و پیامد این توقف، سایر حلقهها و حتی تولیدکنندگان بزرگتر را نیز تحت تأثیر قرار دهد.
تأمین مالی باید تمام زنجیره فولاد را پوشش دهد
کویتی در ادامه به تجربه شرکت آتیه فولاد نقش جهان در اجرای پروژههای تأمین مالی زنجیرهای اشاره کرد و وجود ارتباط میان مشتریان پاییندستی، تولیدکنندگان بزرگ فولادی، معادن و تأمینکنندگان انرژی را از ظرفیتهای این ساختار دانست. به گفته وی، زنجیره فولاد تنها به خرید و فروش محصول نهایی محدود نیست و فعالیت آن به مجموعهای از روابط تجاری و مالی وابسته است که از تأمین مواد اولیه و انرژی تا عرضه محصول امتداد پیدا میکند.
وی این پرسش را مطرح کرد که آیا تأمین مالی زنجیرهای صرفاً باید منابع مالی را میان چند بنگاه جابهجا کند یا هدف آن باید شکلگیری چرخهای یکپارچه برای گردش اعتبار از بالادست تا پاییندست باشد. به اعتقاد کویتی، تمرکز تأمین مالی بر یک شرکت، بدون توجه به ارتباط آن با سایر بخشها، ممکن است هزینههای مالی همان بنگاه را افزایش دهد و مشکلات دیگر حلقههای زنجیره را برطرف نکند.
مدیرعامل شرکت آتیه فولاد نقش جهان تأکید کرد که در الگوی مطلوب، اعتبار باید بتواند میان بازیگران زنجیره گردش کند و هر بنگاه متناسب با جایگاه خود از ظرفیت مالی ایجادشده بهره ببرد. چنین سازوکاری میتواند وابستگی واحدهای کوچکتر به دریافت مستقیم تسهیلات نقدی را کاهش دهد و ارتباط میان نیازهای مالی و فعالیت واقعی تولید را تقویت کند.
ساختار تأمین مالی زنجیرهای در ایران با الگوهای جهانی تفاوت دارد
محمدجعفر آقایاری، مدیر محصول شرکت وارا، در ادامه نشست به نتایج مطالعات انجامشده درباره تأمین مالی زنجیرهای در ایران و سایر کشورها پرداخت. وی توضیح داد که در بسیاری از اقتصادها، یکی از اهداف اصلی توسعه این سازوکار، حمایت از بنگاههای کوچک و متوسط بوده است، اما در ایران به دلیل ساختار اقتصادی، تحریمها و شرایط فعالیت صنایع، تأمین مالی زنجیرهای بیشتر با محوریت شرکتها و صنایع بزرگ شکل گرفته است.
آقایاری با اشاره به تجربه دو تا سه سال گذشته در بررسی این حوزه تأکید کرد که سازوکارهای موجود اگرچه توانستهاند بخشی از نیازهای مالی شرکتها را پاسخ دهند، اما حلقههای پاییندستی و انتهایی زنجیره همچنان با محدودیت دسترسی به اعتبار مواجهاند. از نگاه وی، توسعه SCF زمانی میتواند به نتایج مورد انتظار برسد که تأثیر آن بر فعالیت تمام بازیگران زنجیره مورد توجه قرار گیرد.
مدیر محصول شرکت وارا همچنین بر تفاوت نیازهای مالی در صنایع مختلف تأکید کرد و زنجیره کالاهای تندمصرف را نمونهای متفاوت از صنایعی مانند فولاد و خودروسازی دانست. وی با طرح این موضوع، ضرورت طراحی سازوکارهای تأمین مالی متناسب با ویژگیهای هر صنعت را مورد توجه قرار داد.
افزایش دوبرابری موجودی کالا فشار بر سوپرمارکتها را بیشتر کرده است
هژیر مفاخری، مدیر ارشد اجرایی اسنپمارکت، در بخش دیگری از نشست به وضعیت سرمایه در گردش سوپرمارکتهای کوچک و متوسط پرداخت و افزایش ارزش موجودی کالا را یکی از چالشهای مهم این کسبوکارها دانست. وی توضیح داد که ارزش موجودی کالا در این فروشگاهها طی یک تا یکونیم سال گذشته، از حدود دو تا چهار میلیارد تومان به چهار تا هشت میلیارد تومان رسیده است.
به گفته مفاخری، این تغییر به معنای افزایش تقریباً دوبرابری ارزش موجودی کالا و نیاز هر فروشگاه به حدود دو تا چهار میلیارد تومان سرمایه در گردش بیشتر برای حفظ سطح فعالیت پیشین است. وی تأکید کرد که صنعت سوپرمارکتداری معمولاً با حاشیه سود پایینی فعالیت میکند و فروشگاههای کوچک نمیتوانند چنین افزایشی در نیاز مالی خود را بهسرعت از محل سود جاری جبران کنند.
مدیر ارشد اجرایی اسنپمارکت توضیح داد که در چنین شرایطی، تأمینکنندگان و شرکتهای پخش با مسئله فروش اعتباری به فروشگاهها مواجه میشوند. این شیوه فروش میتواند به حفظ موجودی کالا و استمرار فعالیت فروشگاه کمک کند، اما برای تأمینکننده نیز هزینههایی مانند تنزیل اسناد، اعتبارسنجی مشتری، مدیریت سررسید و پذیرش ریسک بازپرداخت به همراه دارد.
مفاخری با اشاره به نقش اعتبار در افزایش فروش توضیح داد که ارزش سبد خرید اعتباری معمولاً حدود دو برابر سبد خرید نقدی است. از نگاه وی، اگر فروشگاه به نقدینگی و اعتبار کافی دسترسی نداشته باشد، ناچار به کاهش موجودی و تنوع محصولات میشود و این مسئله میتواند به از دست رفتن مشتریان و کوچکتر شدن کسبوکار منجر شود.
دادههای پلتفرمها میتوانند اعتبارسنجی فروشگاهها را تسریع کنند
مفاخری در ادامه، پراکندگی گردش مالی سوپرمارکتهای کوچک را یکی از موانع اعتبارسنجی آنها دانست. وی توضیح داد که بسیاری از این فروشگاهها گردش مالی متمرکزی در یک بانک ندارند و مبالغ دریافتی و پرداختی آنها میان حسابهای مختلف و تأمینکنندگان متعدد توزیع میشود. به همین دلیل، بررسی وضعیت مالی این کسبوکارها براساس دادههای بانکی محدود ممکن است پرهزینه و زمانبر باشد.
مدیر ارشد اجرایی اسنپمارکت، استفاده از دادههای موجود در پلتفرمهای آنلاین را یکی از راهکارهای کاهش این مشکل معرفی کرد. به گفته وی، این پلتفرمها میتوانند به اطلاعاتی مانند جریان نقدی فروشگاه، موجودی کالا، میزان فروش، زمان انجام معاملات و دوره موردنیاز برای تأمین مجدد محصولات دسترسی داشته باشند.
مفاخری توضیح داد که با رضایت فروشگاهها، امکان اشتراکگذاری این اطلاعات با بانکها و نهادهای تأمین مالی فراهم میشود و دادههای عملیاتی میتوانند در کنار اطلاعات مالی، به ارزیابی دقیقتر و سریعتر اعتبار کمک کنند. از نگاه وی، اعتبارسنجی باید متناسب با سرعت فعالیت کسبوکارهای کوچک انجام شود؛ زیرا تأخیر طولانی در تخصیص اعتبار میتواند اثربخشی ابزار مالی را کاهش دهد.
وی تأکید کرد که اتصال بانکها، پلتفرمها، شرکتهای پخش و فروشگاهها به یک سازوکار اعتباری مشترک میتواند زمینه حفظ موجودی کالا، افزایش قدرت خرید فروشگاهها و جلوگیری از کاهش فعالیت آنها را فراهم کند.
مشکل تأمین مالی زنجیرهای تنها کمبود ابزار اعتباری نیست
آرش مرشدسلوک، مدیر شرکت مدیریت سرمایهآوری اطمینان، در ادامه نشست با بررسی نقش بازار کالا در تأمین مالی زنجیرهای، بر ضرورت تغییر نگاه از توسعه ابزارهای جدید به شناخت نیاز واقعی بنگاهها تأکید کرد. وی با اشاره به معاملات بازار کالا اعلام کرد که در هفتماهه نخست سال جاری، بیش از سه هزار همت معامله در بازار کالاهای مختلف انجام شده است.
مرشدسلوک همچنین به وجود حدود ۱۳ تا ۱۴ زنجیره بزرگ و کوچک در بورس کالا اشاره کرد و زنجیره فولاد را از مهمترین آنها دانست. به گفته وی، شرکتهای فعال در این بازار علاوه بر عرضه محصولات، بخشی از مواد اولیه موردنیاز خود را نیز از همین مسیر تأمین میکنند و در نتیجه، همزمان با مجموعهای از حسابهای دریافتنی و پرداختنی روبهرو هستند.
وی توضیح داد که ابزارهایی مانند برات، اعتبار اسنادی و اوراق گام از قبل در نظام مالی کشور وجود دارند و ایجاد ابزار اعتباری جدید لزوماً مسئله اصلی بنگاهها را حل نمیکند. از نگاه مرشدسلوک، مشکل زمانی شکل میگیرد که ویژگی ابزار دریافتی با نوع تعهدات، سررسیدها و نیازهای پرداختی شرکت تناسب نداشته باشد.
مرشدسلوک تأکید کرد که انتقال ابزارهای اعتباری میان بنگاهها، بدون توجه به ساختار واقعی پرداختنیهای آنها، میتواند بازیگران زنجیره را به سمت تنزیل اسناد سوق دهد. در چنین شرایطی، بهجای گردش مؤثر اعتبار در زنجیره، بخشی از فشار مالی دوباره به شبکه بانکی منتقل میشود.
بانکها باید زیرساخت تأمین مالی را در اختیار پلتفرمها قرار دهند
مرشدسلوک در تشریح نقش بانکها در اکوسیستم جدید تأمین مالی زنجیرهای، بر ضرورت تفکیک وظایف میان بانک و پلتفرم تأکید کرد. وی با استفاده از این تعبیر که «بانک خوراک تولید کند، نه قطعهساز بشود»، توضیح داد که بانکها باید منابع و زیرساختهای مالی موردنیاز را فراهم کنند و پلتفرمها براساس ویژگیهای هر صنعت و نیازهای واقعی بنگاهها، راهکارهای مناسب را توسعه دهند.
به اعتقاد وی، پلتفرمهای تأمین مالی زنجیرهای میتوانند با استفاده از ابزارهای موجود مانند مرابحه، اوراق گام و سایر تعهدات مالی، خدماتی متناسب با ساختار حسابهای دریافتنی و پرداختنی شرکتها طراحی کنند. در این رویکرد، هدف اصلی ایجاد ابزار جدید نیست، بلکه باید امکان استفاده مؤثر از ظرفیتهای موجود و مبادله تعهدات در یک ساختار هماهنگ فراهم شود.
مرشدسلوک همچنین به امکان توکنسازی و مبادله اعتبار در بسترهای مشترک اشاره کرد. به گفته وی، ثبت تعهدات و فراهم شدن امکان انتقال آنها در پلتفرم میتواند به گردش بهتر اعتبار میان بازیگران اقتصادی کمک کند، مشروط بر آنکه ساختار ابزارها با نیاز واقعی شرکتها و الزامات مقرراتی هماهنگ باشد.
وی برای نشان دادن تنوع نیازهای مالی بنگاههای بزرگ، به نمونهای از پرتفوی پرداختنی یک شرکت اشاره کرد که شامل حدود ۶۰ همت خرید مواد اولیه، ۳۰ تا ۴۰ همت حقوق و دستمزد، نزدیک به ۲۰ همت پرداخت پیمانکاری و ۱۰ تا ۱۵ همت افزایش سرمایه بود. مرشدسلوک تأکید کرد که نمیتوان انتظار داشت تمام این تعهدات با یک ابزار اعتباری واحد پاسخ داده شوند.
این فعال حوزه تأمین مالی همچنین توسعه ابزارهای مالی طی سه سال اخیر را مثبت ارزیابی کرد و افزایش نقش بازار سرمایه در تنزیل اسناد و پذیرش بیشتر ابزارهای اعتباری در اتاق پایاپای بورس کالا را از تحولات این دوره دانست. با این حال، وی تأکید کرد که میان ظرفیت ابزارهای موجود و نیازهای متنوع بنگاهها همچنان فاصله وجود دارد.
پلتفرم مشترک میتواند جزایر اعتباری را به یکدیگر متصل کند
فرهاد اینانلویی، عضو هیئتمدیره هلدینگ توسعه فناوری اطلاعات گردشگری، در بخش دیگری از نشست به ضرورت ایجاد پلتفرمی مشترک برای تأمین مالی زنجیرهای پرداخت. وی ابزارهایی مانند اوراق گام و برات الکترونیکی را از اقدامات مؤثر برای دیجیتالیسازی نظام سنتی تأمین مالی دانست، اما تأکید کرد که وجود این ابزارها بهتنهایی نتوانسته است یک اکوسیستم اعتباری یکپارچه ایجاد کند.
اینانلویی توضیح داد که بانکها، تولیدکنندگان، شرکتهای فناوری مالی و بازار سرمایه نباید در ساختارهایی کاملاً جداگانه فعالیت کنند. به اعتقاد وی، شکلگیری بستری مشترک میتواند امکان ثبت و مدیریت تعهدات و انتقال اعتبار میان بخشهای مختلف زنجیره را فراهم کند و بخشی از مشکلات ناشی از پراکندگی سامانهها و اطلاعات را کاهش دهد.
عضو هیئتمدیره هلدینگ توسعه فناوری اطلاعات گردشگری با اشاره به شیوه متداول تخصیص اعتبار توضیح داد که بانکها معمولاً منابع اعتباری را در اختیار تولیدکنندگان بزرگ قرار میدهند، اما این اعتبار لزوماً به تمام حلقههای زنجیره منتقل نمیشود. از نگاه وی، برای حل این مشکل باید ساختاری ایجاد شود که اعتبار بتواند از یک بنگاه به بنگاه دیگر جریان پیدا کند و روابط مالی میان بازیگران مختلف در بستری مشترک مدیریت شود.
احراز هویت و اعتبارسنجی دادهمحور پایههای شبکه اعتبار هستند
اینانلویی در تشریح الزامات پلتفرم مشترک، چهار زیرساخت اصلی را مطرح کرد که شامل احراز هویت بازیگران، ایجاد سازوکار اعتماد و اعتبارسنجی، ثبت تعهدات و تراکنشهای اعتباری و فراهم کردن زیرساخت نظارت است.
وی در توضیح نخستین بخش بر ضرورت شناسایی دقیق اشخاص حقیقی و حقوقی فعال در زنجیره تأکید کرد. به گفته اینانلویی، خریداران، فروشندگان، تولیدکنندگان، تأمینکنندگان و بانکها باید در چارچوب سازوکارهای مشخص احراز هویت شوند و استفاده از روشهایی مانند شناخت مشتری (KYC) و شناخت کسبوکار (KYB) در این زمینه اهمیت دارد.
اینانلویی همچنین به احتمال حضور ایجنتهای هوشمند در فعالیتهای مالی آینده اشاره کرد و توضیح داد که در صورت ورود عاملهای نرمافزاری به تعاملات میان بانکها، تولیدکنندگان و مصرفکنندگان، هویت و حدود اعتبار این عاملها نیز باید مشخص باشد.
وی اعتبارسنجی مبتنی بر دادههای واقعی را یکی از مهمترین پیشنیازهای شکلگیری پلتفرم مشترک دانست. به گفته اینانلویی، اطلاعات مرتبط با سفارشهای خرید، معاملات و تعهدات واقعی بنگاهها میتوانند در ارزیابی ریسک اعتباری مورد استفاده قرار گیرند و شناخت دقیقتری از وضعیت اقتصادی بازیگران زنجیره فراهم کنند.
عضو هیئتمدیره هلدینگ توسعه فناوری اطلاعات گردشگری تأکید کرد که زیرساخت لازم برای استفاده یکپارچه از چنین دادههایی هنوز به شکل موردنیاز ایجاد نشده است. از نگاه وی، توسعه این ظرفیت میتواند به کاهش اتکا به روشهای سنتی اعتبارسنجی و هدایت بهتر اعتبار به بخشهای مختلف زنجیره کمک کند.
بلاکچین و توکنسازی در ثبت و انتقال تعهدات نقش دارند
اینانلویی در تشریح زیرساخت ثبت تعهدات، بر ضرورت ایجاد سازوکاری شفاف، امن و قابل پیگیری برای نگهداری اطلاعات تراکنشهای اعتباری تأکید کرد. وی استفاده از فناوری بلاکچین، توکن و توکنسازی را از گزینههای قابل بررسی در طراحی چنین ساختاری دانست.
به گفته وی، ایجاد بلاکچین کنسرسیومی با مشارکت بازیگران مجاز میتواند بستری برای ثبت تعهدات و تراکنشهای مالی فراهم کند. در این مدل، اطلاعات در چارچوب قواعد مشخص ثبت میشوند و اشخاص و سازمانهای دارای مجوز میتوانند متناسب با سطح دسترسی خود از دادههای موردنیاز استفاده کنند.
اینانلویی همچنین بر ضرورت پیشبینی زیرساخت نظارت از ابتدای طراحی پلتفرم تأکید کرد. وی توضیح داد که الزامات نظارتی نباید به مرحله پس از راهاندازی موکول شوند و لازم است امکان نظارت نهادهای مسئول و بررسی وضعیت تعهدات از ابتدا در معماری سامانه در نظر گرفته شود.
از نگاه وی، ثبت شفاف اطلاعات و امکان پیگیری تعهدات میتواند به افزایش اعتماد میان بانکها و بازیگران اقتصادی کمک کند. با این حال، شکلگیری چنین زیرساختی به تعیین قواعد مشخص درباره دسترسی، اعتبار اطلاعات و مسئولیت طرفهای مختلف نیاز دارد.
تنظیمگری باید مانع انحصار در پلتفرمهای اعتباری شود
اینانلویی در بخش دیگری از سخنان خود به مسئله مسئولیتپذیری در پلتفرم مشترک پرداخت و تأکید کرد که در صورت بروز اختلاف، تخلف یا مشکل در اجرای تعهدات، باید مشخص باشد کدام بازیگر مسئولیت را بر عهده دارد و ریسک مالی متوجه چه شخص یا نهادی است.
وی استفاده از قراردادهای هوشمند بر بستر بلاکچین را یکی از گزینههای قابل بررسی برای مدیریت برخی تعهدات و اختلافها معرفی کرد، اما تأکید داشت که تعیین حدود مسئولیت و تقسیم وظایف میان بازیگران به وجود چارچوبهای مقرراتی مناسب وابسته است.
عضو هیئتمدیره هلدینگ توسعه فناوری اطلاعات گردشگری همچنین نسبت به شکلگیری انحصار در ساختارهای مشترک هشدار داد. به گفته وی، ممکن است بانک یا پلتفرمی که از تعداد مشتریان و سهم بازار بیشتری برخوردار است، در طراحی یا اداره شبکه اعتبار نقش غالب پیدا کند و این موضوع بر منافع سایر بازیگران تأثیر بگذارد.
اینانلویی تأکید کرد که نهاد تنظیمگر باید علاوه بر تعیین قواعد فعالیت، سازوکارهایی برای جلوگیری از انحصار و حفظ امکان مشارکت بازیگران مختلف پیشبینی کند. از نگاه وی، اعتبارسنجی دادهمحور، شفافیت مسئولیتها و نظارت مؤثر، از شرایط اصلی توسعه پلتفرمی هستند که بتواند به جای یک مجموعه محدود، نیاز تمام زنجیره را پاسخ دهد.
اعتبارسنجی مبتنی بر معامله میتواند دسترسی به منابع را گسترش دهد
مهدی کویتی در دور دوم گفتوگوهای نشست بار دیگر بر ضرورت تغییر نگاه به تأمین مالی زنجیرهای تأکید کرد و توضیح داد که مسئله اصلی کمبود ابزارهای بانکی نیست، بلکه نحوه استفاده از آنها برای تسهیل جریان نقدینگی و اعتبار میان بنگاهها اهمیت دارد.
کویتی با اشاره به تمرکز اعتبار در شرکتهای بزرگ توضیح داد که بنگاههای دارای منابع و قدرت چانهزنی بیشتر، معمولاً از دسترسی مناسبتری به خدمات بانکی برخوردارند، اما تولیدکنندگان پاییندستی نمیتوانند به همان اندازه از این ظرفیت استفاده کنند. به اعتقاد وی، برای تغییر این وضعیت باید امکان شناسایی و انتقال اعتبار در روابط واقعی تجاری فراهم شود.
مدیرعامل شرکت آتیه فولاد نقش جهان، خود معامله را یکی از مبناهای قابل استفاده برای اعتبارسنجی معرفی کرد. وی توضیح داد که وقتی دو بنگاه در چارچوب فعالیت واقعی خود معاملهای انجام میدهند، اطلاعات مربوط به آن معامله میتواند در کنار سایر شاخصها برای ارزیابی ریسک و اعتبار مورد توجه بانک قرار گیرد.
کویتی این رویکرد را «اعتبارسنجی مبتنی بر معامله» نامید و تأکید کرد که در آن، ارزیابی اعتبار صرفاً به سابقه بانکی یا ویژگیهای مستقل یک مشتری محدود نمیشود، بلکه واقعی بودن معامله و ارتباط آن با جریان تولید و تجارت نیز بررسی میشود.
وی معتقد بود استفاده از اطلاعات معاملات واقعی میتواند به بانکها برای شناخت بهتر ریسک و تخصیص اعتبار کمک کند. به گفته کویتی، تحقق این هدف به بازنگری در برخی قواعد و سازوکارهای اجرایی و استفاده از ظرفیت تنظیمگری برای توسعه روشهای جدید اعتبارسنجی نیاز دارد.
شبکه اعتبار به همکاری بانکها، صنایع و پلتفرمها وابسته است
مجموع دیدگاههای مطرحشده در نشست «از جزایر توکنی تا شبکه اعتبار؛ معماری اعتبار در SCF» نشان داد که تأمین مالی زنجیرهای برای دستیابی به کارآمدی بیشتر، به حرکتی فراتر از توسعه ابزارهای تعهدی مستقل نیاز دارد. در حالی که بنگاههای بزرگ به منابع مالی و ظرفیتهای اعتباری گستردهتری دسترسی دارند، بسیاری از تولیدکنندگان، تأمینکنندگان و فروشگاههای کوچکتر همچنان با محدودیت نقدینگی و هزینههای تأمین مالی مواجهاند.
سخنرانان این نشست بر ضرورت ایجاد ساختاری مشترک برای اتصال بازیگران زنجیره، استفاده از دادههای واقعی معاملات، کاهش هزینه اعتبارسنجی و فراهم کردن امکان گردش تعهدات تأکید کردند. از این منظر، بانکها میتوانند با ارائه منابع و زیرساختهای مالی، پلتفرمها با مدیریت اطلاعات و خدمات و صنایع با ثبت و بهاشتراکگذاری دادههای تجاری، در شکلگیری شبکهای یکپارچه مشارکت کنند.
مباحث نشست همچنین اهمیت احراز هویت بازیگران، ثبت شفاف تعهدات، استفاده از فناوریهایی مانند بلاکچین و توکنسازی و پیشبینی نظارت مؤثر را برجسته کرد. در کنار این موضوعات، تعیین مسئولیت ریسک و جلوگیری از ایجاد انحصار در بسترهای مشترک، از الزامات طراحی شبکه اعتبار معرفی شد.
برآیند این نشست بر ضرورت عبور از جزایر اعتباری و حرکت به سمت معماری یکپارچه تأمین مالی زنجیرهای متمرکز بود؛ ساختاری که در آن اعتبار به یک شرکت یا ابزار محدود نمیشود و میتواند براساس روابط تجاری و نیاز واقعی بنگاهها میان حلقههای مختلف زنجیره گردش کند. تحقق چنین الگویی به همکاری شبکه بانکی، صنایع، شرکتهای فناوری مالی و نهادهای تنظیمگر برای ایجاد زیرساختی مشترک و قابل اعتماد وابسته است.
دوازدهمین رویداد بزرگ تراکنش ایران از ۱۰ تا ۱۲ آبان ۱۴۰۵ با حضور بانکها، شرکتهای فناوری مالی و فعالان حوزه پرداخت، نوآوری و اقتصاد دیجیتال در مرکز آفرینشهای کانون و هتل لاله تهران برگزار شد.
علاقهمندان برای کسب اطلاعات بیشتر میتوانند به سایت تراکنش ایران مراجعه کنند. همچنین اخبار و گزارشهای رویداد از طریق سایت فابانیوز منتشر میشود.

برای کسب اطلاعات بیشتر میتوانید ویژهنامه دوازدهمین رویداد بزرگ تراکنش ایران را دریافت کنید.
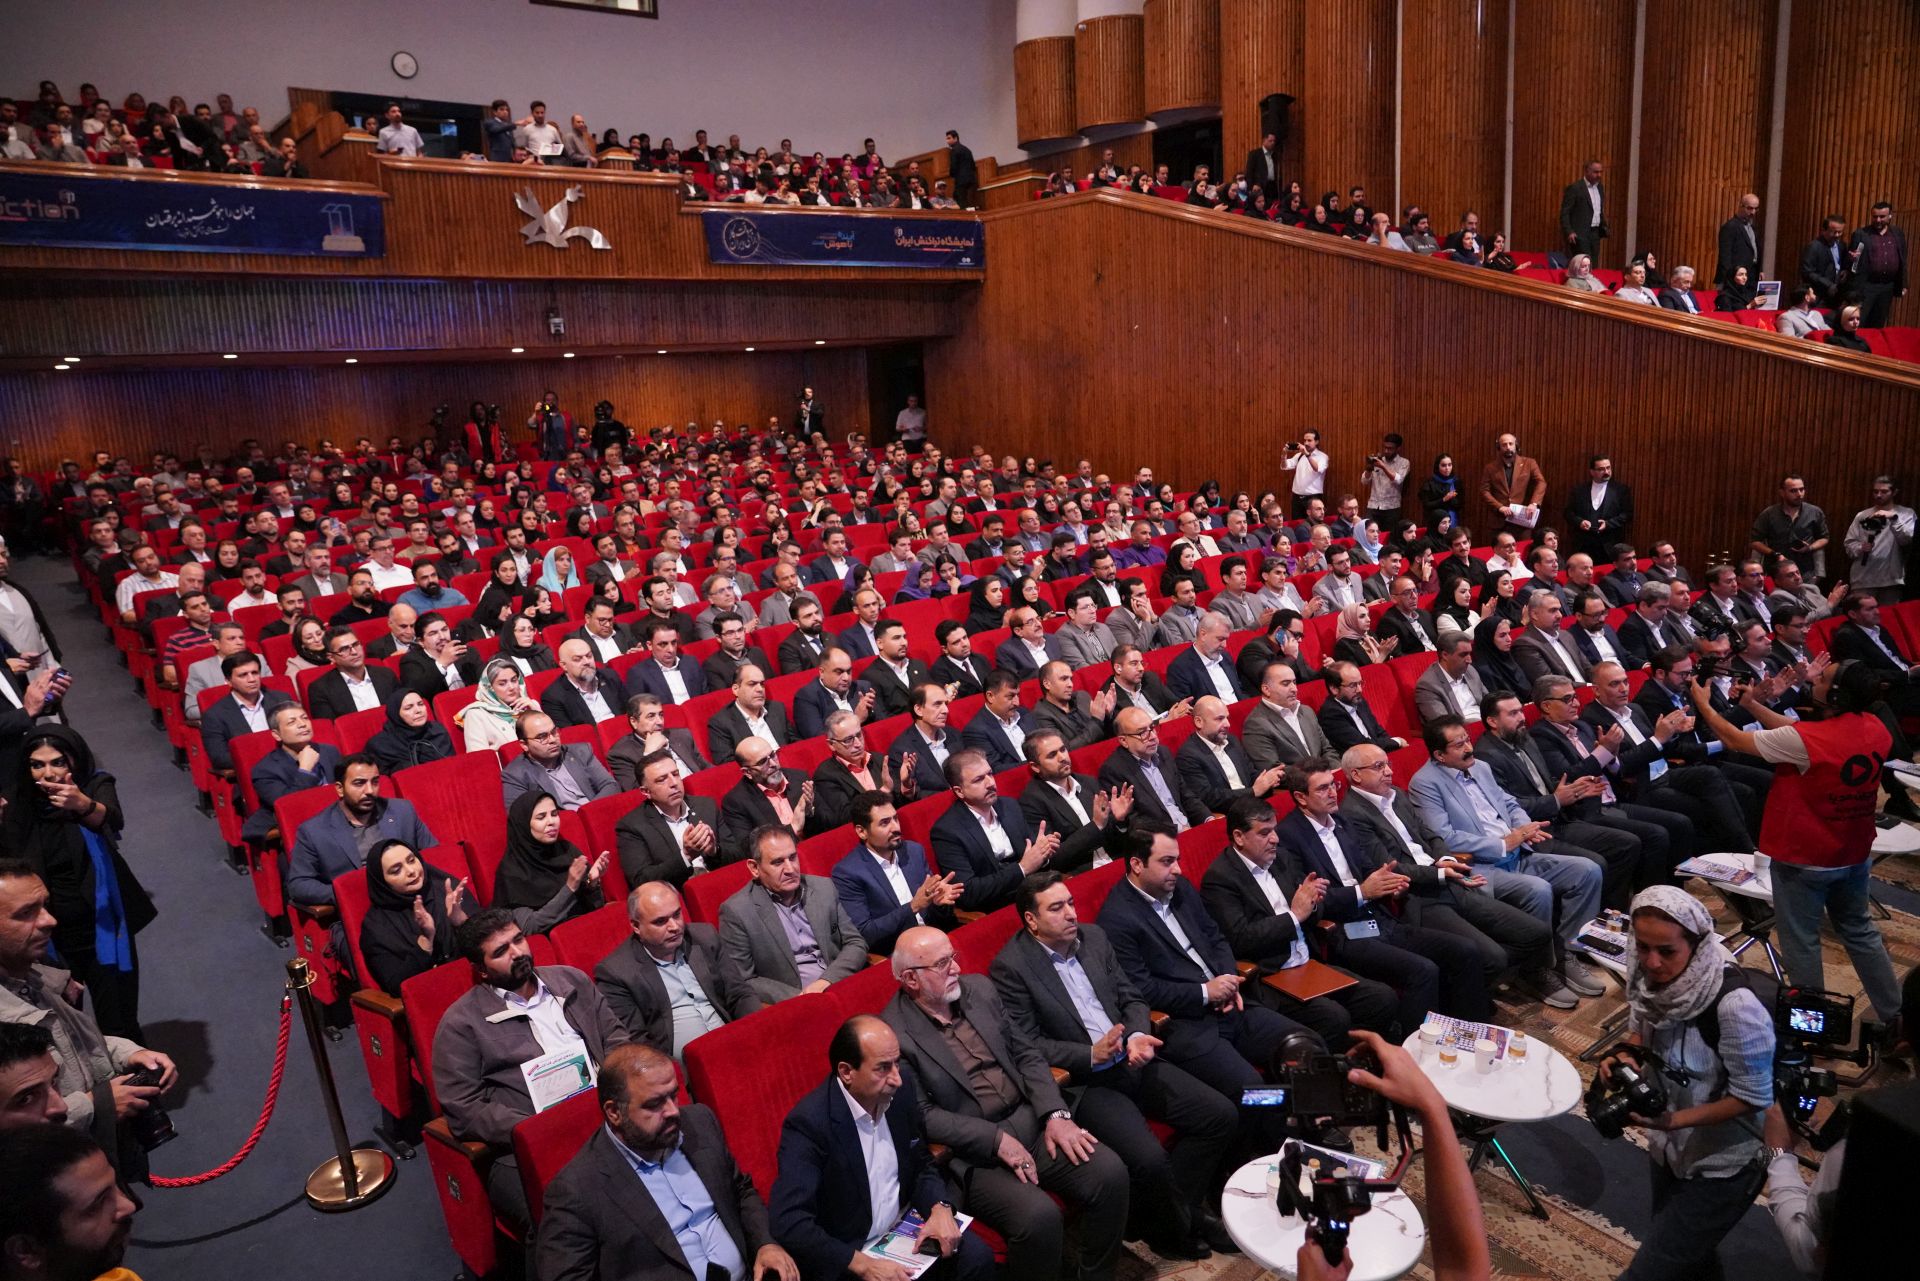
تراکنش دوازدهم ایران با حضور مدیران، متخصصان، بانکها و شرکتهای فعال در اکوسیستم صنایع مالی، بانکی، پرداخت، نوآوری، فناوری، تجارت الکترونیکی و اقتصاد دیجیتال برگزار شد و نشستهای تخصصی آن به بررسی چالشها و فرصتهای این حوزهها اختصاص داشت.
شبکه پایدار، تراکنش در حال انجام است


گفتوگوی کاربران
نظر شما میتواند این بحث را کاملتر کند.
اولین نفری باشید که درباره این نوشته گفتگو را شروع میکند.