

به گزارش ستاد رویداد تراکنش ایران، نشست تخصصی «بانکداری اجتماعی؛ رویکرد عدالتمحور با ابزارهای دیجیتال» با حمایت پستبانک ایران و حضور جمعی از مدیران و متخصصان حوزه بانکداری و تأمین مالی برگزار شد. حمید بنائیان، مدیرعامل پستبانک ایران، محسن ضیایی، مدیرعامل صندوق کارآفرینی امید، قربان اسکندری، مدیرعامل هلدینگ اعتباری ملل و حمیدرضا توسلی، عضو هیئتمدیره بانک قرضالحسنه مهر ایران، از سخنرانان این نشست بودند. محور اصلی گفتوگوها، بررسی نقش بانکها و نهادهای مالی در توزیع عادلانه منابع، توسعه خدمات برای اقشار کمبرخوردار و استفاده از فناوری برای تسهیل دسترسی مردم به تسهیلات و فرصتهای اقتصادی بود.
بانکداری اجتماعی در شرایطی به یکی از موضوعات مهم صنعت مالی تبدیل شده است که بخشی از جامعه، بهویژه ساکنان مناطق محروم و صاحبان کسبوکارهای خرد، همچنان در دسترسی به تسهیلات و بازار فروش محصولات خود با محدودیت مواجهاند. سخنرانان این نشست تأکید کردند که تحقق عدالت اقتصادی تنها به افزایش تعداد تسهیلات یا ایجاد پلتفرمهای جدید وابسته نیست و لازم است معیارهای اعتبارسنجی، شیوه تخصیص منابع و ساختار ارائه خدمات متناسب با شرایط واقعی گروههای هدف بازنگری شوند.
شبکه روستایی در خدمت عدالت مالی
حمید بنائیان، مدیرعامل پستبانک ایران، در آغاز نشست با تشریح ظرفیت شبکه خدمات این بانک توضیح داد که پستبانک با بیش از شش هزار نقطه خدمترسانی شامل شعب و باجههای بانکی روستایی، از شبکهای گسترده برای ارائه خدمات مالی در مناطق مختلف کشور برخوردار است. به گفته وی، حدود ۲۲ میلیون نفر تحت پوشش خدمات این بانک قرار دارند و بخش قابلتوجهی از جامعه هدف آن در شهرهای غیرمرکز استان و مناطق روستایی زندگی میکنند.
بنائیان با اشاره به مأموریت قانونی پستبانک، توسعه بانکداری خرد و کمک به تحقق عدالت اقتصادی را از محورهای اصلی فعالیت این مجموعه دانست. وی توضیح داد که گستردگی شبکه فیزیکی بانک، بهویژه باجههای روستایی، طی سالهای گذشته نقش مهمی در دسترسی مردم به خدمات بانکی داشته است؛ زیرا محدودیت زیرساختهای فناوری اطلاعات و میزان آشنایی کاربران با خدمات دیجیتال، توسعه بانکداری غیرحضوری را در برخی مناطق دشوار میکرد.
مدیرعامل پستبانک ایران همچنین به ارتباط مأموریت این بانک با حوزه فناوری اطلاعات و ارتباطات اشاره کرد و توسعه خدمات موردنیاز اقتصاد هوشمند و کسبوکارهای دانشبنیان را از دیگر ظرفیتهای آن دانست. از نگاه وی، حرکت به سمت بانکداری اجتماعی باید با حفظ ظرفیت شبکه موجود و استفاده بیشتر از فناوری برای سادهسازی دسترسی به خدمات همراه باشد.
بنائیان در بخش دیگری از سخنان خود به شاخصهای اعتباری پستبانک اشاره کرد و نسبت مطالبات غیرجاری این بانک را کمتر از سه درصد اعلام کرد. به گفته وی، این نسبت در شرایط جنگ افزایش یافت، اما پس از مدتی به وضعیت پیشین بازگشت. وی همچنین اعلام کرد که سهم تسهیلات خرد و اشخاص حقیقی در طبقه مطالبات غیرجاری، کمتر از یکدهم درصد است و این موضوع را از نکات قابلتوجه عملکرد اعتباری بانک دانست.
اعتبارسنجی متفاوت برای اقشار کمبرخوردار
محسن ضیایی، مدیرعامل صندوق کارآفرینی امید، در ادامه نشست به مأموریت اجتماعی این مجموعه در حمایت از اقشار محروم و کسبوکارهای خرد پرداخت. وی توضیح داد که برخلاف برخی نهادهای مالی که فعالیت آنها عمدتاً براساس شاخصهای سودآوری تعریف میشود، بخش مهمی از مأموریت صندوق کارآفرینی امید، تأمین منابع برای گروههایی است که دسترسی محدودتری به تسهیلات شبکه بانکی دارند.
ضیایی با اشاره به ترکیب مشتریان این صندوق اعلام کرد که ۹۸ درصد آنها اشخاص حقیقی و تنها دو درصد اشخاص حقوقی هستند. به گفته وی، بخشی از این افراد به دلیل نداشتن سابقه اعتباری مناسب یا برخورداری از رتبه اعتباری ضعیف، ممکن است در نظام متعارف اعتبارسنجی بانکها با محدودیت دریافت تسهیلات مواجه شوند.
مدیرعامل صندوق کارآفرینی امید با ارائه آماری از وضعیت مشتریان توضیح داد که در سال ۱۴۰۵، حدود ۷۴ درصد مشتریان این مجموعه در گروه فاقد رتبه اعتباری یا دارای وضعیت اعتباری نامناسب قرار داشتهاند؛ در حالی که این سهم در سال گذشته ۶۳ درصد بوده است. وی تأکید کرد که چنین شرایطی ضرورت استفاده از معیارهای متفاوت و متناسب با مأموریت اجتماعی صندوق را نشان میدهد.
ضیایی با تفکیک تأمین مالی کسبوکارهای خرد از بانکداری خردفروشی توضیح داد که این دو حوزه از نظر جامعه هدف، نوع نیاز مالی و شیوه ارزیابی متقاضیان یکسان نیستند. به اعتقاد وی، برای حمایت مؤثر از صاحبان مشاغل کوچک و افراد کمبرخوردار، باید علاوه بر سابقه اعتباری، شرایط اقتصادی و ظرفیت واقعی فعالیت آنان نیز در تصمیمهای تأمین مالی مورد توجه قرار گیرد.
تسهیلات خرد با تمرکز بر تولید و اشتغال
مدیرعامل صندوق کارآفرینی امید در ادامه با اشاره به سابقه ۲۷ساله فعالیت این مجموعه توضیح داد که میانگین تسهیلات پرداختی صندوق در سال ۱۴۰۴ حدود ۵۰۰ میلیون تومان بوده است. وی تأکید کرد که هدف اصلی این منابع، تأمین هزینههای مصرفی نیست و تسهیلات صندوق با تمرکز بر حمایت از تولید، کارآفرینی، اشتغال، مشاغل خانگی و کسبوکارهای خرد پرداخت میشوند.
ضیایی توضیح داد که مبلغی مانند ۵۰۰ میلیون تومان ممکن است در مقایسه با تسهیلات موردنیاز بنگاههای بزرگ چندان قابلتوجه نباشد، اما برای یک تولیدکننده محلی یا صاحب کسبوکار خانگی میتواند امکان آغاز فعالیت، خرید تجهیزات یا توسعه ظرفیت تولید را فراهم کند. از نگاه وی، ارزیابی اثربخشی این تسهیلات باید متناسب با شرایط مناطق و گروههای هدف انجام شود.
وی همچنین به تجربه صندوقهای خرد محلی اشاره کرد که با مشارکت گروههایی از مردم در مناطق کمبرخوردار شکل میگیرند. به گفته ضیایی، این صندوقها معمولاً با مشارکت حدود ۱۰ تا ۴۰ یا ۵۰ نفر فعالیت میکنند و هدف آنها تأمین منابع مالی، حمایت از تولید و عرضه محصولات محلی است.
مدیرعامل صندوق کارآفرینی امید، اعتماد جمعی و مشارکت اجتماعی را از عوامل مؤثر در عملکرد این صندوقهای محلی دانست و توضیح داد که ارتباط نزدیک میان اعضا میتواند در ایفای تعهدات و بازپرداخت تسهیلات نقش داشته باشد. از نگاه وی، توسعه بانکداری اجتماعی باید چنین ظرفیتهایی را نیز در کنار ابزارهای رسمی تأمین مالی مورد توجه قرار دهد.
بازارگاه «سُکا» و حلقه مفقوده فروش محصولات
ضیایی در بخش دیگری از سخنان خود، دسترسی به بازار فروش را یکی از چالشهای اصلی کسبوکارهای خرد و تولیدکنندگان مناطق محروم دانست. وی تأکید کرد که تأمین منابع مالی بهتنهایی برای ایجاد اشتغال پایدار کافی نیست و تولیدکنندگان باید بتوانند محصولات خود را به مشتریان معرفی کنند و به بازارهای گستردهتری دسترسی داشته باشند.
مدیرعامل صندوق کارآفرینی امید با اشاره به تجربه عرضه محصولات دستساز و محلی در برخی کشورها توضیح داد که این تولیدات در صورت برخورداری از بازاریابی و شبکه فروش مناسب، میتوانند فراتر از منطقه تولید عرضه شوند. به اعتقاد وی، ایجاد بازارگاه برای محصولات کسبوکارهای خرد میتواند یکی از حلقههای تکمیلکننده حمایت مالی باشد و امکان تبدیل تولید به درآمد پایدار را افزایش دهد.
ضیایی با تأکید بر ضرورت پیوند میان تأمین مالی، تولید و فروش، پیشنهاد توسعه پلتفرمی جامع را مطرح کرد که صاحبان کسبوکارهای کوچک بتوانند از طریق آن هم به خدمات اعتباری دسترسی پیدا کنند و هم محصولات خود را عرضه کنند. از نگاه وی، چنین بستری میتواند بخشی از محدودیتهای جغرافیایی تولیدکنندگان مناطق محروم را کاهش دهد و فرصتهای بیشتری برای حضور آنها در بازار فراهم کند.
وی همچنین از برنامه صندوق کارآفرینی امید برای معرفی نمایی از بازارگاه «سُکا» در هفته آینده خبر داد و ابراز امیدواری کرد این پلتفرم با مشارکت دستگاههای اجرایی و مجموعههای مرتبط توسعه پیدا کند. به گفته ضیایی، بازاریابی باید یکی از اجزای اصلی این زیرساخت باشد تا کسبوکارهای خرد علاوه بر دسترسی به منابع مالی، از امکانات لازم برای معرفی و فروش محصولات نیز برخوردار شوند.
هوش مصنوعی در ارزیابی طرحهای کسبوکار خرد
مدیرعامل صندوق کارآفرینی امید در ادامه به دشواری فرایند درخواست و ارزیابی تسهیلات برای صاحبان مشاغل خانگی و تولیدکنندگان کوچک اشاره کرد و بر ضرورت سادهسازی این مسیر تأکید داشت. وی توضیح داد که محدودیت منابع صندوق، اهمیت تخصیص دقیق اعتبار را افزایش میدهد و لازم است سازوکارهایی طراحی شوند که ضمن تسهیل دسترسی متقاضیان، امکان ارزیابی مناسب طرحهای اقتصادی را نیز فراهم کنند.
ضیایی استفاده از هوش مصنوعی را یکی از ظرفیتهای مهم در این زمینه دانست و پیشنهاد کرد پلتفرمی ایجاد شود که متقاضیان بتوانند درخواست خود را بهآسانی ثبت کنند و طرح توجیهی یا برنامه کسبوکار آنها با کمک ابزارهای هوشمند مورد بررسی قرار گیرد.
به گفته وی، استفاده از این فناوری میتواند فرایند بررسی طرحهای کسبوکار، ارزیابی نیاز مالی و تخصیص منابع را تسهیل کند. ضیایی ابراز امیدواری کرد که زیرساخت موردنظر در کمتر از یک سال آینده فراهم شود و صندوق بتواند بخشی از خدمات خود را از این مسیر در اختیار متقاضیان قرار دهد.
وی همچنین به تجربه بانک چینی مایبانک (MYbank) در تسریع فرایندهای اعتباردهی اشاره کرد و توضیح داد که استفاده از زیرساختهای دیجیتال و کاهش مداخله انسانی میتواند فاصله میان ثبت درخواست، ارزیابی و پرداخت تسهیلات را کوتاه کند. با این حال، از نگاه وی، کیفیت تشخیص وضعیت متقاضی و دقت اعتبارسنجی همچنان از عوامل تعیینکننده در موفقیت چنین مدلهایی هستند.
موانع ساختاری پرداخت تسهیلات ارزانقیمت
قربان اسکندری، مدیرعامل هلدینگ اعتباری ملل، در ادامه نشست با بررسی مفهوم بانکداری اجتماعی، بر ضرورت تغییر نگرش مدیران و فعالان نظام بانکی تأکید کرد. وی توضیح داد که پیش از توسعه پلتفرمها و ابزارهای دیجیتال باید هدف اصلی خدمات بانکی مشخص شود و اگر کمک به مردم و جامعه یکی از مأموریتهای نظام بانکی است، این رویکرد باید در تصمیمها و ساختارهای اجرایی نیز بازتاب پیدا کند.
اسکندری با اشاره به تجربه خود در توسعه بانکداری دیجیتال توضیح داد که در برخی موارد، بدنه شعب بانکی از نخستین گروههایی بودهاند که در برابر تغییرات فناورانه مقاومت کردهاند. از نگاه وی، این وضعیت نشان میدهد که تحول بانکداری اجتماعی تنها با خرید فناوری یا راهاندازی سامانههای جدید محقق نمیشود و به اصلاح ساختارها، قواعد اجرایی و شیوه نگرش سازمانها نیاز دارد.
مدیرعامل هلدینگ اعتباری ملل در بخش دیگری از سخنان خود به سهم اقشار کمدرآمد از منابع بانکی پرداخت و با اشاره به تجربه بررسی وضعیت تسهیلات در شبکه بانکی توضیح داد که دهکهای یک تا پنج جامعه سهم بسیار محدودی از تسهیلات دریافت میکنند. وی این وضعیت را یکی از چالشهای مهم تحقق عدالت اقتصادی دانست و بر ضرورت بازنگری در شیوه توزیع منابع تأکید کرد.
اسکندری با بررسی هزینه تأمین منابع بانکی توضیح داد که ممکن است بانکی منابع خود را با نرخهایی در محدوده ۳۰ تا ۴۰ درصد تأمین کند، اما از آن انتظار پرداخت تسهیلات با نرخ چهار یا پنج درصد وجود داشته باشد. به گفته وی، فاصله میان این نرخها، در کنار هزینه وصول مطالبات، معوقات و سایر هزینههای عملیاتی، میتواند ارائه تسهیلات ارزانقیمت را برای بانکها دشوار کند.
وی تأکید کرد که تحقق بانکداری اجتماعی به سازوکارهای مالی متناسب با مأموریت هر مجموعه نیاز دارد و نمیتوان بدون توجه به ساختار هزینه و درآمد بانکها، انتظار گسترش پایدار تسهیلات کمهزینه را داشت. اسکندری همچنین از فعالیت پستبانک، بانک قرضالحسنه مهر ایران و صندوق کارآفرینی امید برای افزایش دسترسی اقشار مختلف به منابع مالی قدردانی کرد.
مدیریت ریسک با همکاری بانکها و فینتکها
حمیدرضا توسلی، عضو هیئتمدیره بانک قرضالحسنه مهر ایران، در ادامه نشست به ضرورت اصلاح نظام اعتبارسنجی و مدیریت ریسک در بانکداری اجتماعی پرداخت. وی توضیح داد که استفاده از معیارهای یکسان برای تمام متقاضیان ممکن است دسترسی برخی گروههای کمبرخوردار را به تسهیلات محدود کند و لازم است مدلهایی متناسب با مأموریت اجتماعی نهادهای مالی طراحی شوند.
توسلی با اشاره به نقش شرکتهای فینتکی توضیح داد که برخی از این مجموعهها میتوانند در فرایند اعتباردهی، ریسکهایی را بپذیرند یا مدیریت کنند که بانکها به دلایل ساختاری و نظارتی امکان پذیرش مستقیم آنها را ندارند. از نگاه وی، چنین ظرفیتی میتواند به توسعه مدلهای منعطفتر تأمین مالی و ایجاد دسترسی مناسبتر برای گروههای مختلف مشتریان کمک کند.
عضو هیئتمدیره بانک قرضالحسنه مهر ایران تأکید کرد که ارزشآفرینی فینتکها نباید تنها براساس میزان دسترسپذیری خدمات ارزیابی شود، بلکه باید مشخص باشد هر مجموعه چه ارزش اقتصادی و عملیاتی برای مشتری و نظام تأمین مالی ایجاد میکند. وی همچنین بر ضرورت تعامل میان نظامهای اعتبارسنجی، مدلهای امتیازدهی اعتباری و سازوکارهای مدیریت ریسک تأکید داشت.
توسلی در همین زمینه سه مؤلفه افراد، فرایندها و ابزارهای فناوری را از اجزای اصلی طراحی نظام اعتبارسنجی مؤثر دانست. به اعتقاد وی، دادهها زمانی میتوانند به بهبود تصمیمهای اعتباری کمک کنند که جمعآوری، نگهداری و استفاده از آنها در چارچوب فرایندهای مشخص و با همکاری نیروی انسانی و زیرساختهای فناورانه انجام شود.
بانکداری دیجیتال فراتر از محدودیت شبکه شعب
توسلی در بخش دیگری از نشست با بررسی عملکرد بانکداری دیجیتال در بانک قرضالحسنه مهر ایران، بر نقش خدمات غیرحضوری در افزایش دسترسی مشتریان تأکید کرد. وی توضیح داد که توسعه خدمات دیجیتال باید در کنار شبکه شعب دنبال شود و هدف آن، پاسخگویی به نیاز مشتریان در زمانها و موقعیتهایی باشد که مراجعه حضوری به بانک امکانپذیر یا آسان نیست.
عضو هیئتمدیره بانک قرضالحسنه مهر ایران اعلام کرد که حدود ۵۰ درصد خدمات و تسهیلات در ساعات غیراداری و زمانی ارائه میشوند که شعب تعطیل هستند. همچنین به گفته وی، حدود ۳۸ درصد خدمات، از جمله افتتاح حساب و دریافت تسهیلات، در نقاط جغرافیایی دور از شعب انجام میگیرند.
توسلی با اشاره به وجود حدود ۵۰۰ شعبه بانکی، توضیح داد که توسعه کانالهای دیجیتال میتواند محدودیت پوشش جغرافیایی شبکه فیزیکی را کاهش دهد. از نگاه وی، ارزش بانکداری دیجیتال در سه محور دسترسپذیری خدمات، پاسخگویی به نیازها و انتظارات مشتریان و ایجاد ارتباطی پایدار با آنها قابل بررسی است.
وی همچنین اعلام کرد که تعداد مشتریان بانک قرضالحسنه مهر ایران به حدود ۲۴ میلیون نفر رسیده و بیش از ۹۰ درصد خدماتی مانند پرداخت تسهیلات، افتتاح حساب و انتقال وجه از طریق کانالهای دیجیتال انجام میشود. به گفته توسلی، روزانه حدود ۲۴ تا ۲۵ هزار فقره تسهیلات پرداخت میشود و از ابتدای سال ۱۴۰۵ تا زمان برگزاری نشست نیز بیش از پنج میلیون فقره تسهیلات پرداخت شده است.
عضو هیئتمدیره بانک قرضالحسنه مهر ایران تأکید کرد که ارائه چنین حجمی از خدمات بدون استفاده از ظرفیت زیرساختهای دیجیتال امکانپذیر نبود. وی همچنین به بازنگری سند راهبردی بانک در حدود دو سال گذشته اشاره کرد و توسعه زیستبومی پیرامون بانکداری قرضالحسنه را از اهداف این رویکرد دانست؛ زیستبومی که در آن اشخاص حقیقی، اصناف و کسبوکارها بتوانند برای تأمین مالی و توانمندسازی از خدمات متناسب با نیاز خود بهرهمند شوند.
پیوند عدالت مالی با دسترسی آسان به خدمات
حمید بنائیان در بخش پایانی نشست بار دیگر بر اهمیت سهولت دسترسی به خدمات بانکی تأکید کرد و توضیح داد که تحقق بانکداری اجتماعی به طراحی فرایندهایی نیاز دارد که گروههای مختلف مردم بتوانند بدون پیچیدگی از آنها استفاده کنند.
مدیرعامل پستبانک ایران با اشاره به ظرفیت شبکه شعب و باجههای روستایی، توسعه خدمات دیجیتال را مکمل زیرساختهای موجود دانست و بر ضرورت استفاده از توان فعالان فناوری و کسبوکارهای نوآور برای گسترش خدمات تأکید کرد. وی همچنین از مجموعههایی که امکان مشارکت در بخشهای مختلف زنجیره بانکداری اجتماعی را دارند، دعوت کرد ایدهها و ظرفیتهای خود را در این مسیر ارائه دهند.
به اعتقاد بنائیان، توسعه بانکداری اجتماعی زمانی میتواند به نتایج مورد انتظار نزدیک شود که خدمات مالی با نیاز واقعی مردم، شرایط اقتصادی مناطق و ظرفیت کسبوکارهای خرد هماهنگ باشد. در چنین رویکردی، گسترش دسترسی به تسهیلات باید با ایجاد فرصتهای اقتصادی و حمایت از فعالیت تولیدی همراه شود.
بانکداری اجتماعی به پیوند اعتبار، فناوری و بازار نیاز دارد
مجموع دیدگاههای مطرحشده در نشست «بانکداری اجتماعی؛ رویکرد عدالتمحور با ابزارهای دیجیتال» نشان داد که توسعه این مدل به مجموعهای از تغییرات همزمان در نظام بانکی وابسته است. اصلاح معیارهای اعتبارسنجی، طراحی سازوکارهای متناسب با اقشار کمبرخوردار، توسعه کانالهای دیجیتال و ایجاد بستر فروش محصولات کسبوکارهای خرد، از جمله موضوعاتی بودند که سخنرانان بر اهمیت آنها تأکید کردند.
در این نشست، پستبانک ایران با تکیه بر شبکه گسترده شعب و باجههای روستایی، صندوق کارآفرینی امید با تمرکز بر حمایت از تولیدکنندگان خرد و توسعه بازارگاه «سُکا» و بانک قرضالحسنه مهر ایران با ارائه تجربه گسترش خدمات دیجیتال، ظرفیتهای متفاوتی را برای افزایش دسترسی مردم به خدمات مالی مطرح کردند. همچنین ضرورت تغییر نگرش مدیریتی و توجه به هزینه واقعی منابع از دیگر موضوعات مورد بررسی بود.
برآیند گفتوگوها بر این مسئله متمرکز بود که تحقق عدالت مالی تنها با افزایش حجم تسهیلات امکانپذیر نیست و باید سازوکاری ایجاد شود که متقاضیان بتوانند متناسب با شرایط خود به اعتبار دسترسی پیدا کنند، فعالیت اقتصادی داشته باشند و محصولاتشان را به بازار عرضه کنند. در چنین الگویی، فناوری و هوش مصنوعی میتوانند به سادهسازی فرایندها کمک کنند، اما موفقیت بانکداری اجتماعی به هماهنگی میان مأموریت نهادهای مالی، نظام اعتبارسنجی، حمایت از تولید و توسعه بازار فروش وابسته است.
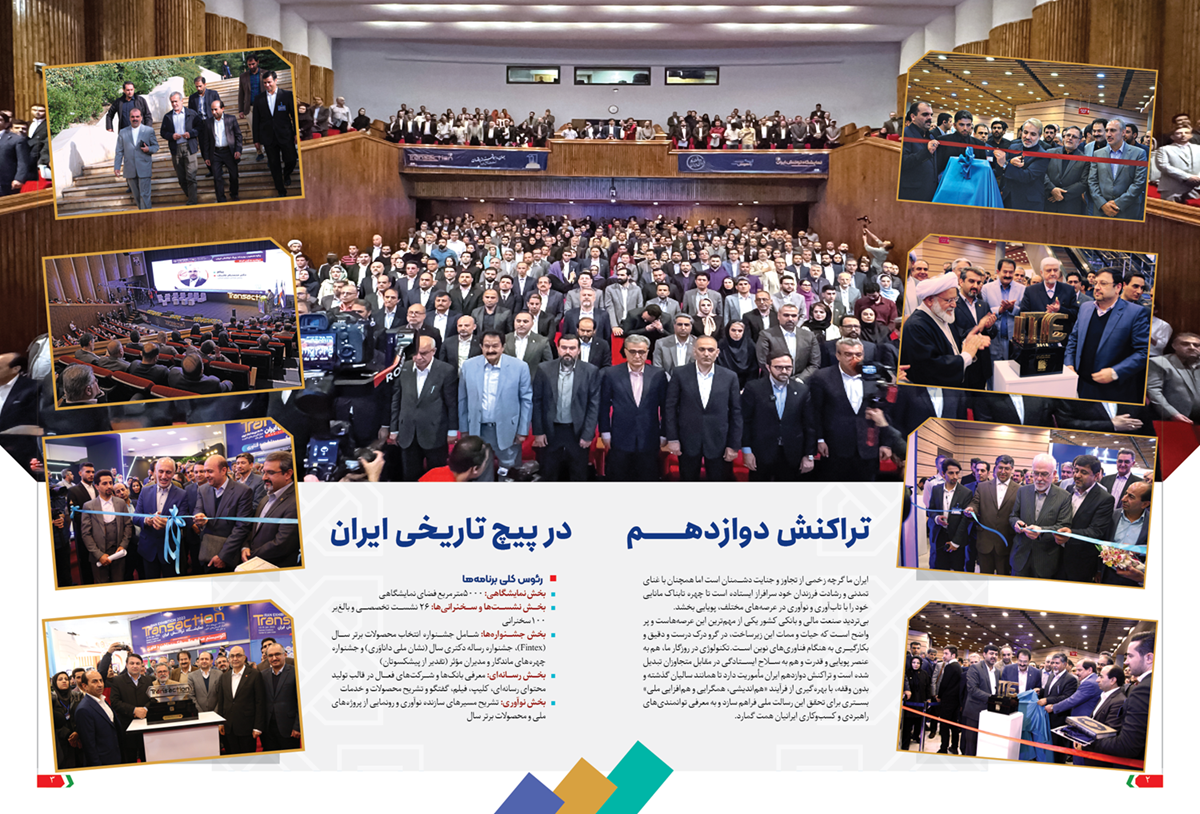
دوازدهمین رویداد بزرگ تراکنش ایران از ۱۰ تا ۱۲ آبان ۱۴۰۵ با حضور بانکها، شرکتهای فناوری مالی و فعالان حوزه پرداخت، نوآوری و اقتصاد دیجیتال در مرکز آفرینشهای کانون و هتل لاله تهران برگزار شد.
علاقهمندان برای کسب اطلاعات بیشتر میتوانند به سایت تراکنش ایران مراجعه کنند. همچنین اخبار و گزارشهای رویداد از طریق سایت فابانیوز منتشر میشود.

برای کسب اطلاعات بیشتر میتوانید ویژهنامه دوازدهمین رویداد بزرگ تراکنش ایران را دریافت کنید.
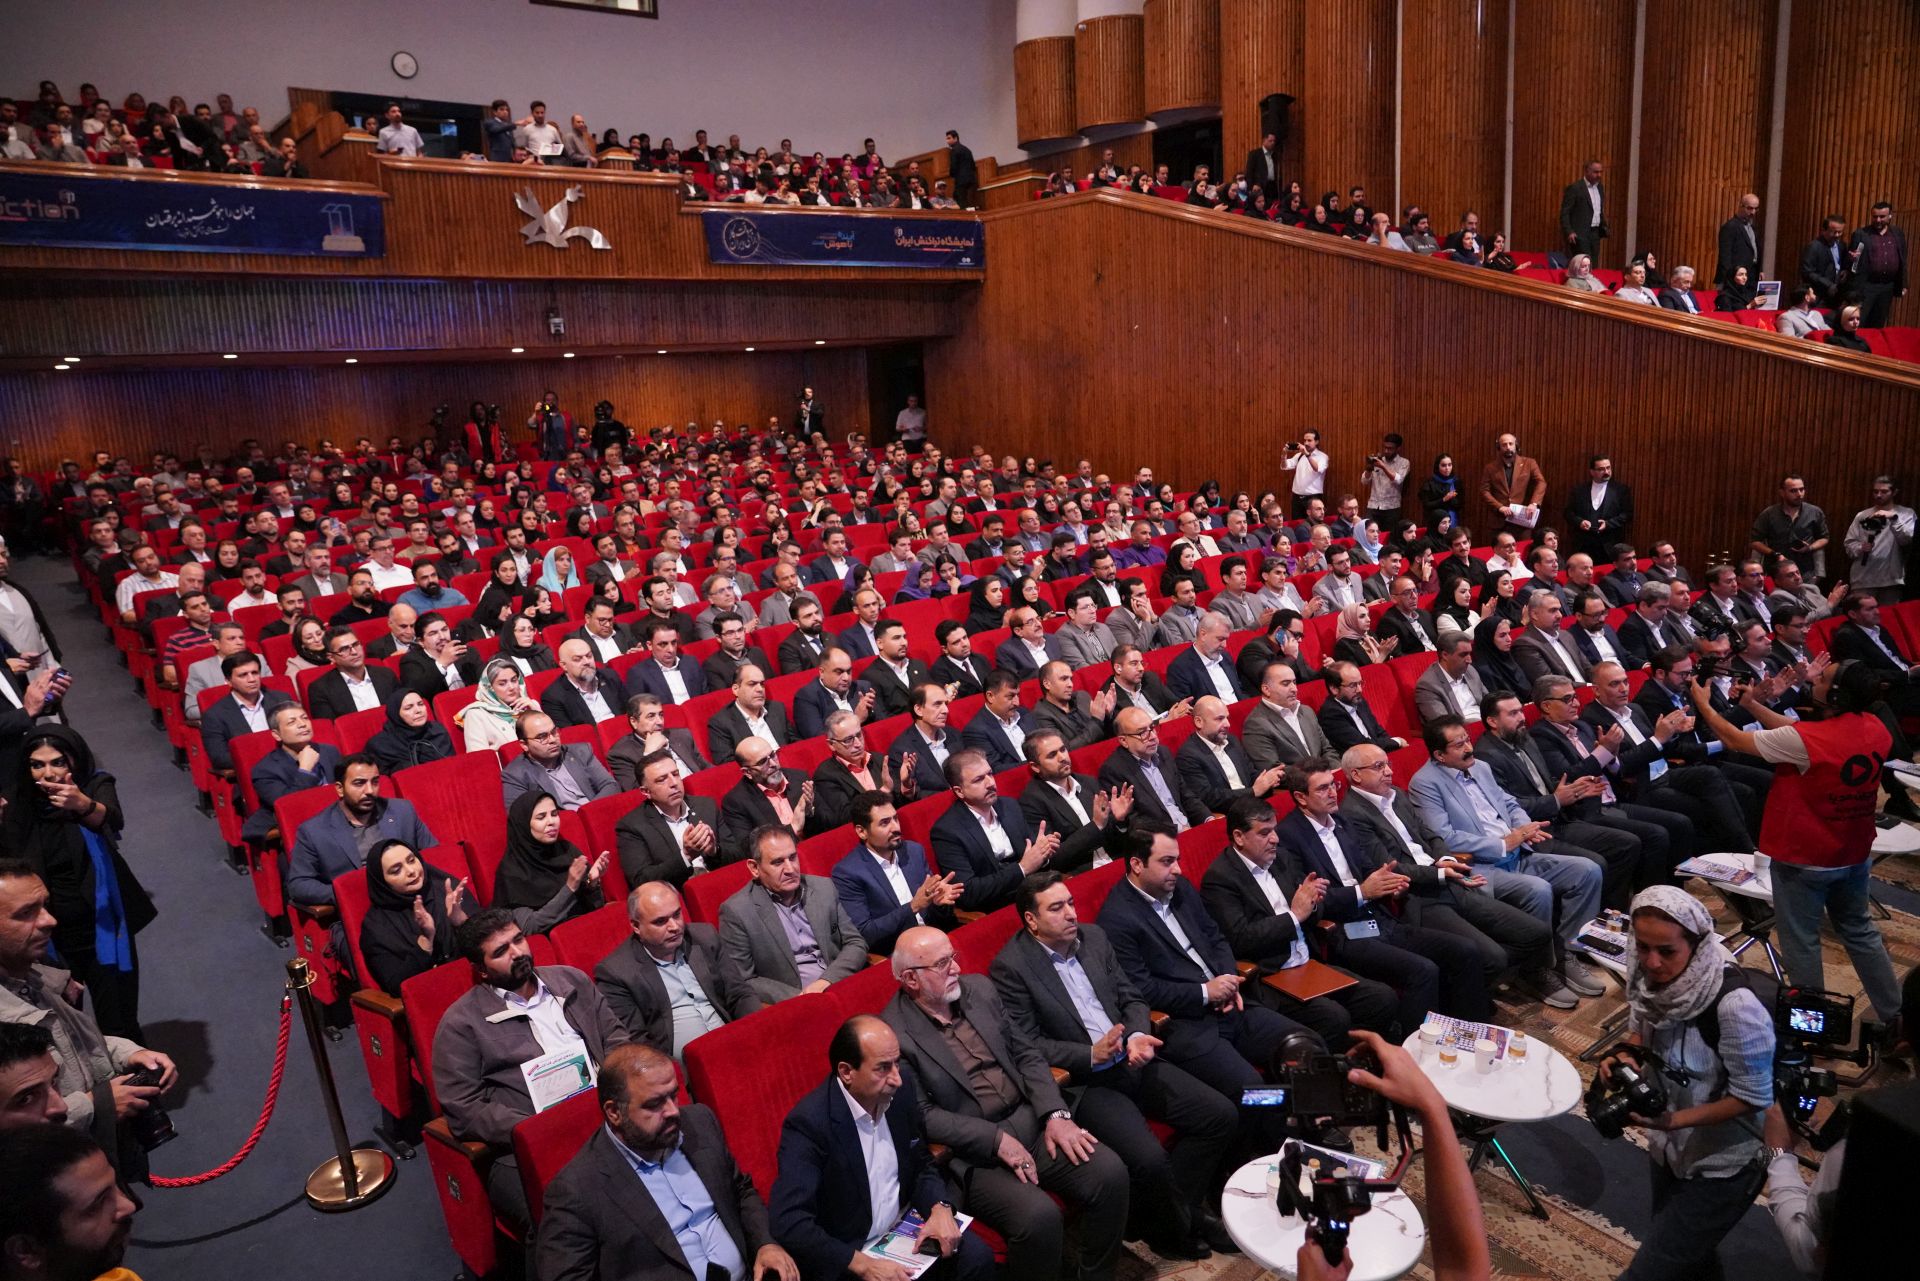
تراکنش دوازدهم ایران با حضور مدیران، متخصصان، بانکها و شرکتهای فعال در اکوسیستم صنایع مالی، بانکی، پرداخت، نوآوری، فناوری، تجارت الکترونیکی و اقتصاد دیجیتال برگزار شد و نشستهای تخصصی آن به بررسی چالشها و فرصتهای این حوزهها اختصاص داشت.
شبکه پایدار، تراکنش در حال انجام است


گفتوگوی کاربران
نظر شما میتواند این بحث را کاملتر کند.
اولین نفری باشید که درباره این نوشته گفتگو را شروع میکند.