

به گزارش ستاد رویداد تراکنش ایران، نشست تخصصی «هوش مکانی و آمایش بهینه کانالها» روز سهشنبه ۱۲ آبان ۱۴۰۵ با حمایت بانک قرضالحسنه مهر ایران و حضور جمعی از مدیران و متخصصان حوزه بانکداری و فناوری برگزار شد. محمدمهدی رضوانی، مدیر دپارتمان ژئومارکتینگ مرکز فابا و مشاور هوش مکانی و آمایش بانک قرضالحسنه مهر ایران، روزبه حسام امیری، معاون برنامهریزی و هدایت راهبردی این بانک، حمیدرضا محبعلی، عضو هیئتمدیره هلدینگ ارتباط فردا و عبدالله عشقی، عضو هیئتمدیره شرکت همگام، از سخنرانان این نشست بودند. محور اصلی گفتوگوها، بررسی ظرفیت هوش مکانی برای بهبود تصمیمهای مدیریتی بانکها و ایجاد ارتباط مؤثرتر میان موقعیت جغرافیایی، ویژگیهای اقتصادی مناطق، نیاز مشتریان و هزینه ارائه خدمات بود.
گسترش خدمات دیجیتال و تغییر الگوی مراجعه مشتریان به شعب، بانکها را با ضرورت بازنگری در ساختار شبکه فیزیکی خود مواجه کرده است. در چنین شرایطی، تصمیمگیری درباره حفظ، ادغام، جابهجایی یا تغییر مأموریت شعب نمیتواند تنها بر تجربه مدیران یا شاخصهای مالی محدود استوار باشد. سخنرانان این نشست تأکید کردند که استفاده از دادههای مکانی و تحلیل ویژگیهای جمعیتی و اقتصادی مناطق میتواند زمینه طراحی شبکهای را فراهم کند که ضمن حفظ دسترسی مشتریان، از ظرفیتهای موجود استفاده مؤثرتری داشته باشد.
تصمیمگیری درباره شبکه شعب باید دادهمحور شود
محمدمهدی رضوانی، مدیر دپارتمان ژئومارکتینگ مرکز فابا و مشاور هوش مکانی و آمایش بانک قرضالحسنه مهر ایران، در آغاز نشست با تشریح مفهوم جغرافیای کسبوکار، بر ضرورت تغییر شیوه تصمیمگیری درباره شبکه شعب تأکید کرد. او توضیح داد که در الگوی مبتنی بر هوش مکانی، محل استقرار شعب، تعداد آنها، نوع فعالیت و مأموریت هر واحد بانکی باید براساس اطلاعات دقیق و تحلیل وضعیت اقتصادی و جغرافیایی مناطق تعیین شود.
رضوانی با اشاره به محدودیت روشهای سنتی مکانیابی شعب توضیح داد که اتکا به تجربه مدیران، ارزیابیهای محدود یا ملاحظات اداری نمیتواند بهتنهایی مبنای مناسبی برای طراحی شبکه بانکی باشد. به اعتقاد او، موقعیت جغرافیایی شعب باید در کنار ویژگیهای جمعیتی، پراکندگی فعالیتهای اقتصادی، ظرفیت بازار و نیازهای مشتریان بررسی شود تا بانک بتواند درباره تناسب هر شعبه با محیط پیرامونی آن تصمیم بگیرد.
مشاور هوش مکانی و آمایش بانک قرضالحسنه مهر ایران، بازآرایی شبکه شعب را مجموعهای از تصمیمهای متفاوت دانست که میتواند شامل ادغام، ایجاد شعبه جدید، جابهجایی، حذف یا اصلاح عملکرد واحدهای موجود باشد. به گفته او، نمیتوان برای تمام مناطق و شعب یک الگوی ثابت در نظر گرفت؛ زیرا ممکن است توسعه شبکه در یک منطقه ضرورت داشته باشد، در حالی که در منطقهای دیگر، تغییر موقعیت یا ادغام شعب بتواند پاسخ مناسبتری به نیاز مشتریان ارائه دهد.
رضوانی تأکید کرد که استفاده از الگوریتمهای تحلیلی و دادههای مکانی بهروز میتواند فرایند ارزیابی شعب را از تصمیمگیری عمدتاً تجربی به سازوکاری نظاممند و قابل سنجش تبدیل کند. در این رویکرد، وضعیت شعب استانها نیز در جلسات هیئت عامل بانک بررسی میشود تا تصمیمهای مرتبط با شبکه بانکی براساس اطلاعات و شاخصهای مشخص اتخاذ شوند.
ارزیابی شعب به شاخصهای مکانی و دسترسیپذیری نیاز دارد
رضوانی در بخش دیگری از سخنان خود به اهمیت تعریف معیارهای مشخص برای ارزیابی موقعیت شعب اشاره کرد و از شاخص «مقبولیت مکانی حداقل ۷۰ درصد» بهعنوان یکی از معیارهای مورد استفاده در این فرایند نام برد. به گفته او، چنین شاخصهایی میتوانند به مدیران کمک کنند تا وضعیت مکانی شعب را براساس معیارهای قابل ارزیابی بررسی کنند و درباره ادامه فعالیت، اصلاح یا تغییر موقعیت آنها تصمیم بگیرند.
وی همچنین دسترسیپذیری (Accessibility) را از عوامل مهم در طراحی شبکه بانکی دانست و توضیح داد که صرف قرار گرفتن شعبه در موقعیتی مناسب، برای ارزیابی کارآمدی آن کافی نیست. بانک باید بررسی کند که مشتریان در محدوده جغرافیایی موردنظر تا چه اندازه امکان دسترسی به خدمات را دارند و موقعیت شعبه چگونه بر سهولت استفاده از خدمات بانکی تأثیر میگذارد.
از نگاه رضوانی، تحلیل مکانی میتواند به شناسایی مناطقی کمک کند که با وجود تقاضای مناسب، از دسترسی کافی به خدمات بانکی برخوردار نیستند. در مقابل، این تحلیلها میتوانند موقعیتهایی را نیز مشخص کنند که تراکم شعب در آنها بیش از نیاز واقعی بازار است و بازنگری در ساختار شبکه میتواند استفاده بهتری از منابع بانک ایجاد کند.
مباحث این بخش بر ضرورت ایجاد تعادل میان دسترسی مشتریان، توزیع جغرافیایی شعب و هزینه نگهداری شبکه متمرکز بود. در این چارچوب، آمایش هوشمند میتواند زمینه تصمیمگیری درباره شبکهای را فراهم کند که هم از نظر اقتصادی توجیهپذیر باشد و هم خدمات موردنیاز مشتریان را در مناطق مختلف پوشش دهد.
هوش مکانی میتواند مأموریت شعب بانکی را تغییر دهد
روزبه حسام امیری، معاون برنامهریزی و هدایت راهبردی بانک قرضالحسنه مهر ایران، در ادامه نشست به ارتباط میان برنامهریزی کلان بانک و استفاده عملیاتی از هوش مکانی پرداخت. او توضیح داد که تحلیلهای مکانی زمانی ارزش واقعی پیدا میکنند که نتایج آنها در تصمیمهای اجرایی، نحوه فعالیت شعب و کیفیت ارائه خدمات به مشتریان مورد استفاده قرار گیرند.
حسام امیری با اشاره به رویکرد بانک قرضالحسنه مهر ایران در حوزه بانکداری خرد توضیح داد که این بانک در برخی بخشهای شبکه شعب، امکان تفکیک خدمات مربوط به مشتریان خرد از خدمات موردنیاز اصناف و مشتریان شرکتی را بررسی کرده است. به گفته او، حجم بالای مراجعات و فعالیتهای روزمره در شعب بانکداری خرد میتواند فرصت کافی برای ارائه خدمات تخصصی به کسبوکارها را محدود کند.
معاون برنامهریزی و هدایت راهبردی بانک قرضالحسنه مهر ایران تأکید کرد که ارائه خدمات به اصناف و مشتریان حقوقی، تنها به انجام عملیات روزمره بانکی محدود نمیشود. بازاریابی، شناخت نیازهای مالی کسبوکارها، معرفی محصولات مناسب و ایجاد ارتباط مستمر با مشتریان از جمله فعالیتهایی هستند که به تمرکز و ظرفیت عملیاتی بیشتری نیاز دارند.
وی یکی از راهکارهای پاسخگویی به این نیاز را ایجاد شعب تخصصی یا تغییر مأموریت برخی شعب موجود دانست. در این الگو، بخشی از شبکه بانکی میتواند بهصورت مشخص بر خدمات موردنیاز اصناف و مشتریان شرکتی تمرکز کند و نقش فعالتری در شناسایی فرصتهای بازار و توسعه روابط تجاری بر عهده بگیرد.
تخصصیسازی شعب باید با ویژگیهای اقتصادی مناطق هماهنگ باشد
حسام امیری در ادامه بر ضرورت استفاده از دادههای مکانی برای انتخاب شعب مناسب جهت تغییر مأموریت تأکید کرد. او توضیح داد که تصمیمگیری درباره تبدیل یک شعبه عمومی به واحدی تخصصی، باید براساس بررسی موقعیت جغرافیایی، پراکندگی اصناف، ویژگیهای اقتصادی منطقه و ظرفیت جذب مشتریان جدید انجام شود.
به گفته وی، شعبی که در محدوده فعالیت کسبوکارهای مشخص قرار دارند، ممکن است ظرفیت مناسبی برای ارائه خدمات تخصصی به آن گروه از مشتریان داشته باشند. در مقابل، تغییر مأموریت شعب بدون توجه به نیاز بازار پیرامونی، لزوماً به بهبود عملکرد یا افزایش رضایت مشتریان منجر نخواهد شد.
معاون برنامهریزی و هدایت راهبردی بانک قرضالحسنه مهر ایران، پیوند میان اهداف کلان بانک و تصمیمهای اجرایی شعب را یکی از کارکردهای مهم هوش مکانی دانست. از نگاه او، این فناوری میتواند به بانک کمک کند تا ظرفیتهای موجود در مناطق مختلف را شناسایی و خدمات متناسب با آنها را تعریف کند.
مباحث این بخش نشان داد که آمایش شبکه بانکی تنها به کاهش یا افزایش تعداد شعب محدود نیست و میتواند بازتعریف نوع فعالیت هر شعبه را نیز در بر بگیرد. در چنین رویکردی، تصمیم درباره مأموریت واحدهای بانکی براساس شناخت نیاز مشتریان و ویژگیهای اقتصادی هر منطقه انجام میشود.
بازآرایی شبکه شعب باید با محاسبات اقتصادی همراه باشد
حمیدرضا محبعلی، عضو هیئتمدیره هلدینگ ارتباط فردا، در بخش دیگری از نشست با بررسی هزینههای نگهداری شبکه شعب، بر ضرورت توجه به آثار اقتصادی تصمیمهای مرتبط با آمایش بانکی تأکید کرد. او توضیح داد که گستردگی شبکه فیزیکی بانکها، در کنار ظرفیتهای ارائه خدمات، هزینههای عملیاتی و مالی قابلتوجهی نیز ایجاد میکند و بازنگری در ساختار این شبکه میتواند بر عملکرد اقتصادی بانک اثرگذار باشد.
محبعلی با اشاره به تحلیلهای مالی مربوط به شبکه شعب بانک ملی ایران، اهمیت بررسی هزینهها و آثار احتمالی کاهش بار مالی شبکه را مورد توجه قرار داد. به اعتقاد او، تصمیمگیری درباره وضعیت شعب در بانکهای بزرگ، به دلیل گستردگی شبکه، تعداد واحدها و پیچیدگیهای اجرایی، فرایندی دشوار است و نمیتوان آن را صرفاً به صدور دستور کاهش تعداد شعب محدود کرد.
عضو هیئتمدیره هلدینگ ارتباط فردا با اشاره به تفاوت شرایط بانک ملی با بانکهایی مانند تجارت، صادرات و ملت توضیح داد که ساختار و ابعاد شبکه هر بانک بر امکان اجرای برنامههای بازآرایی تأثیر میگذارد. از نگاه او، بانکها باید متناسب با شرایط اقتصادی و ساختاری خود، درباره حفظ یا تغییر وضعیت شعب تصمیم بگیرند.
مباحث مطرحشده در این بخش بر ضرورت بررسی همزمان هزینههای مالی و پیامدهای تغییر وضعیت شعب برای مشتریان تأکید داشت. کاهش تعداد واحدهای فیزیکی ممکن است بخشی از هزینههای بانک را کاهش دهد، اما بدون توجه به میزان دسترسی مردم و ظرفیت خدمات جایگزین، میتواند بر کیفیت ارائه خدمات نیز تأثیر بگذارد. بنابراین، تصمیم درباره ادغام، جابهجایی یا حذف شعب باید با ترکیب تحلیل اقتصادی و دادههای مکانی انجام شود.
هوش مکانی میتواند خدمات بانکی را شخصیسازی کند
عبدالله عشقی، عضو هیئتمدیره شرکت همگام، در ادامه نشست با بررسی کاربردهای گستردهتر هوش مکانی تأکید کرد که این فناوری تنها برای تعیین محل شعب یا مدیریت شبکه فیزیکی بانکها مورد استفاده قرار نمیگیرد. به گفته او، تحلیل مکانی میتواند در شناخت رفتار مشتریان، طراحی خدمات متناسب با نیاز آنها و توسعه فعالیتهای کسبوکاری بانک نیز نقش داشته باشد.
عشقی با اشاره به امکان بررسی الگوهای مکانی مشتریان توضیح داد که بانکها میتوانند از دادههای مرتبط با موقعیت جغرافیایی برای شناخت بهتر نیازها و رفتارهای اقتصادی گروههای مختلف استفاده کنند. در چنین رویکردی، اطلاعات مکانی در کنار سایر دادههای مشتری میتواند به شناسایی فرصتهای ارائه خدمات و طراحی پیشنهادهای مناسبتر کمک کند.
عضو هیئتمدیره شرکت همگام در عین حال بر ضرورت رعایت حریم خصوصی و حقوق مشتریان تأکید کرد و توضیح داد که استفاده از اطلاعات مکانی باید در چارچوب ضوابط مشخص و با رعایت رضایت افراد انجام شود. به اعتقاد او، بهرهگیری از چنین دادههایی زمانی میتواند به توسعه پایدار خدمات منجر شود که حفاظت از اطلاعات شخصی و حقوق کاربران نیز در طراحی مدلهای تحلیلی مورد توجه قرار گیرد.
از نگاه عشقی، تحلیل مکانی میتواند بانکها را از ارائه خدمات یکسان به تمام مشتریان به سمت طراحی راهکارهایی متناسب با شرایط جغرافیایی و نیاز گروههای مختلف هدایت کند. این رویکرد در کنار توسعه خدمات دیجیتال، ظرفیت استفاده مؤثرتر از دادهها را برای شناخت بازار و بهبود تجربه مشتریان فراهم میکند.
تحلیل مکانی در اعتبارسنجی و شناسایی تقلب کاربرد دارد
عشقی در بخش دیگری از سخنان خود به نقش هوش مکانی در نظارت و مدیریت عملیات بانکی پرداخت و توضیح داد که متغیرهای جغرافیایی میتوانند اطلاعات تکمیلی ارزشمندی برای بررسی رفتار مشتریان و تحلیل تراکنشها فراهم کنند.
وی اعتبارسنجی متقاضیان تسهیلات، شناسایی رفتارهای مشکوک، کشف تقلب و فعالیتهای بازرسی و نظارت را از جمله زمینههای استفاده از هوش مکانی دانست. به گفته او، بررسی موقعیت جغرافیایی در کنار اطلاعات مالی و عملیاتی میتواند به بانکها کمک کند تا الگوهای غیرعادی را بهتر شناسایی کنند و در فرایندهای نظارتی، تصویر دقیقتری از فعالیتها داشته باشند.
عضو هیئتمدیره شرکت همگام همچنین به ظرفیت تحلیل مکانی در مدیریت جریان تراکنشها اشاره کرد. او توضیح داد که بررسی پراکندگی جغرافیایی تراکنشها و میزان فعالیت در مناطق مختلف میتواند برای شناخت الگوی استفاده از خدمات بانکی و مدیریت ظرفیتهای عملیاتی مفید باشد.
در این رویکرد، بانک میتواند علاوه بر بررسی تعداد و مبلغ تراکنشها، توزیع مکانی فعالیتها را نیز مورد توجه قرار دهد و براساس اطلاعات حاصل، درباره نحوه تخصیص منابع و ارائه خدمات تصمیم بگیرد. این کاربرد نشان میدهد که هوش مکانی میتواند از سطح تصمیمگیری درباره شعب فراتر رود و در مدیریت عملیات و ریسک بانکی نیز مورد استفاده قرار گیرد.
هوش مکانی به شناسایی حلقههای مفقوده زنجیره تأمین مالی کمک میکند
عشقی در ادامه، کاربرد هوش مکانی در توسعه کسبوکار و تأمین مالی زنجیرهای را مورد توجه قرار داد و توضیح داد که بانکها میتوانند با تحلیل ویژگیهای جغرافیایی بازار، ارتباط میان فعالان اقتصادی و نیازهای موجود در زنجیره تولید و توزیع را شناسایی کنند.
به گفته وی، در این مدل بانک تنها با یک مشتری یا بنگاه اقتصادی بهصورت مستقل مواجه نیست، بلکه میتواند مجموعهای از تأمینکنندگان، تولیدکنندگان، عرضهکنندگان و مصرفکنندگان را در یک محدوده جغرافیایی بررسی کند. چنین تحلیلی به شناسایی ارتباطات موجود و حلقههای مفقوده زنجیره کمک میکند و میتواند زمینه توسعه همکاری میان بازیگران اقتصادی را فراهم سازد.
عضو هیئتمدیره شرکت همگام این ظرفیت را در توسعه تأمین مالی زنجیره تأمین و خدمات اعتباری مهم دانست و به مدلهایی مانند «الان بخر، بعداً پرداخت کن» یا BNPL اشاره کرد. از نگاه او، شناخت جغرافیای فعالیت کسبوکارها و ارتباط میان بخشهای مختلف بازار میتواند به بانکها برای شناسایی فرصتهای جدید اعتباردهی و طراحی خدمات متناسب با نیاز فعالان اقتصادی کمک کند.
عشقی همچنین با اشاره به شبکه گسترده پستبانک ایران، از حدود شش هزار باجه روستایی این بانک یاد کرد و توضیح داد که چنین ظرفیتی از نظر پراکندگی جغرافیایی خدمات اهمیت دارد. تحلیل مکانی میتواند به شناخت بهتر مناطق تحت پوشش، شناسایی نیازهای محلی و استفاده مؤثرتر از ظرفیت شبکههای بانکی موجود کمک کند.
آمایش هوشمند به تعادل میان هزینه، دسترسی و نیاز مشتری وابسته است
مجموع دیدگاههای مطرحشده در نشست «هوش مکانی و آمایش بهینه کانالها» نشان داد که کاربرد دادههای جغرافیایی در صنعت بانکداری، فراتر از مکانیابی شعب است. بانکها میتوانند از این اطلاعات برای تصمیمگیری درباره ساختار شبکه، تغییر مأموریت واحدهای بانکی، شناخت مشتریان، تحلیل هزینهها، مدیریت عملیات و توسعه خدمات اعتباری استفاده کنند.
سخنرانان این نشست بر ضرورت ترکیب دادههای مکانی با شاخصهای اقتصادی، اطلاعات جمعیتی و ویژگیهای بازار تأکید کردند. در این رویکرد، کاهش هزینههای نگهداری شبکه نباید به محدود شدن دسترسی مشتریان منجر شود و در مقابل، حفظ شعب نیز باید براساس ارزیابی عملکرد و نیاز واقعی مناطق انجام گیرد.
مباحث نشست همچنین اهمیت توسعه زیرساختهای تحلیلی و استفاده مسئولانه از دادههای مشتریان را برجسته کرد. شناخت دقیقتر رفتار اقتصادی و پراکندگی جغرافیایی فعالیتها میتواند فرصتهای جدیدی برای شخصیسازی خدمات، افزایش دقت اعتبارسنجی و گسترش تأمین مالی زنجیرهای ایجاد کند، اما استفاده از این ظرفیتها باید با رعایت حقوق مشتریان و الزامات حفاظت از اطلاعات همراه باشد.
برآیند این نشست بر ضرورت حرکت بانکها به سمت آمایش هوشمند و تصمیمگیری مبتنی بر داده متمرکز بود؛ مدلی که در آن پایداری اقتصادی شبکه، دسترسی مناسب مشتریان و تناسب خدمات با ویژگیهای هر منطقه بهصورت همزمان مورد توجه قرار میگیرند. چنین رویکردی میتواند ضمن بهبود بهرهوری شعب، زمینه بازتعریف نقش شبکه فیزیکی بانکها و توسعه خدمات متناسب با نیازهای واقعی بازار را فراهم کند.
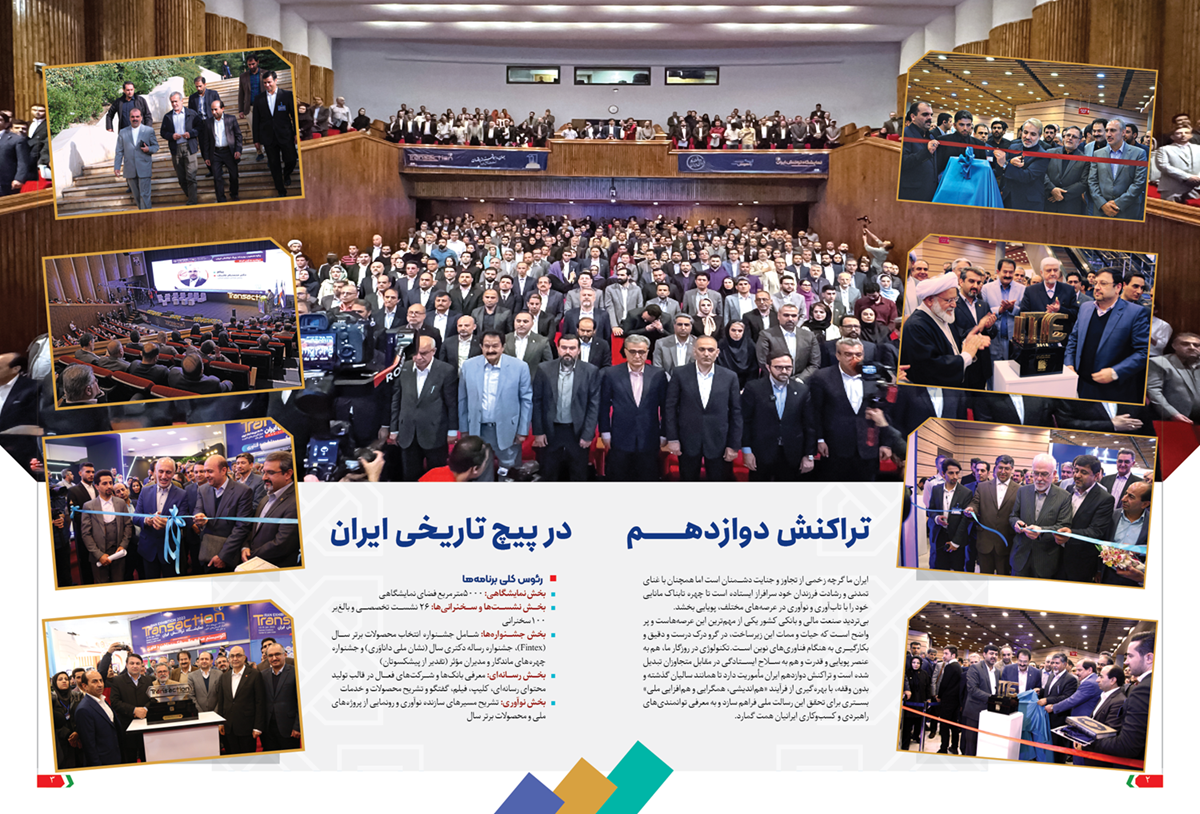
دوازدهمین رویداد بزرگ تراکنش ایران از ۱۰ تا ۱۲ آبان ۱۴۰۵ با حضور بانکها، شرکتهای فناوری مالی و فعالان حوزه پرداخت، نوآوری و اقتصاد دیجیتال در مرکز آفرینشهای کانون و هتل لاله تهران در حال برگزاری است.
علاقهمندان برای کسب اطلاعات بیشتر میتوانند به سایت تراکنش ایران مراجعه کنند. همچنین اخبار و گزارشهای رویداد از طریق سایت فابانیوز منتشر میشود.

برای کسب اطلاعات بیشتر میتوانید ویژهنامه دوازدهمین رویداد بزرگ تراکنش ایران را دریافت کنید.
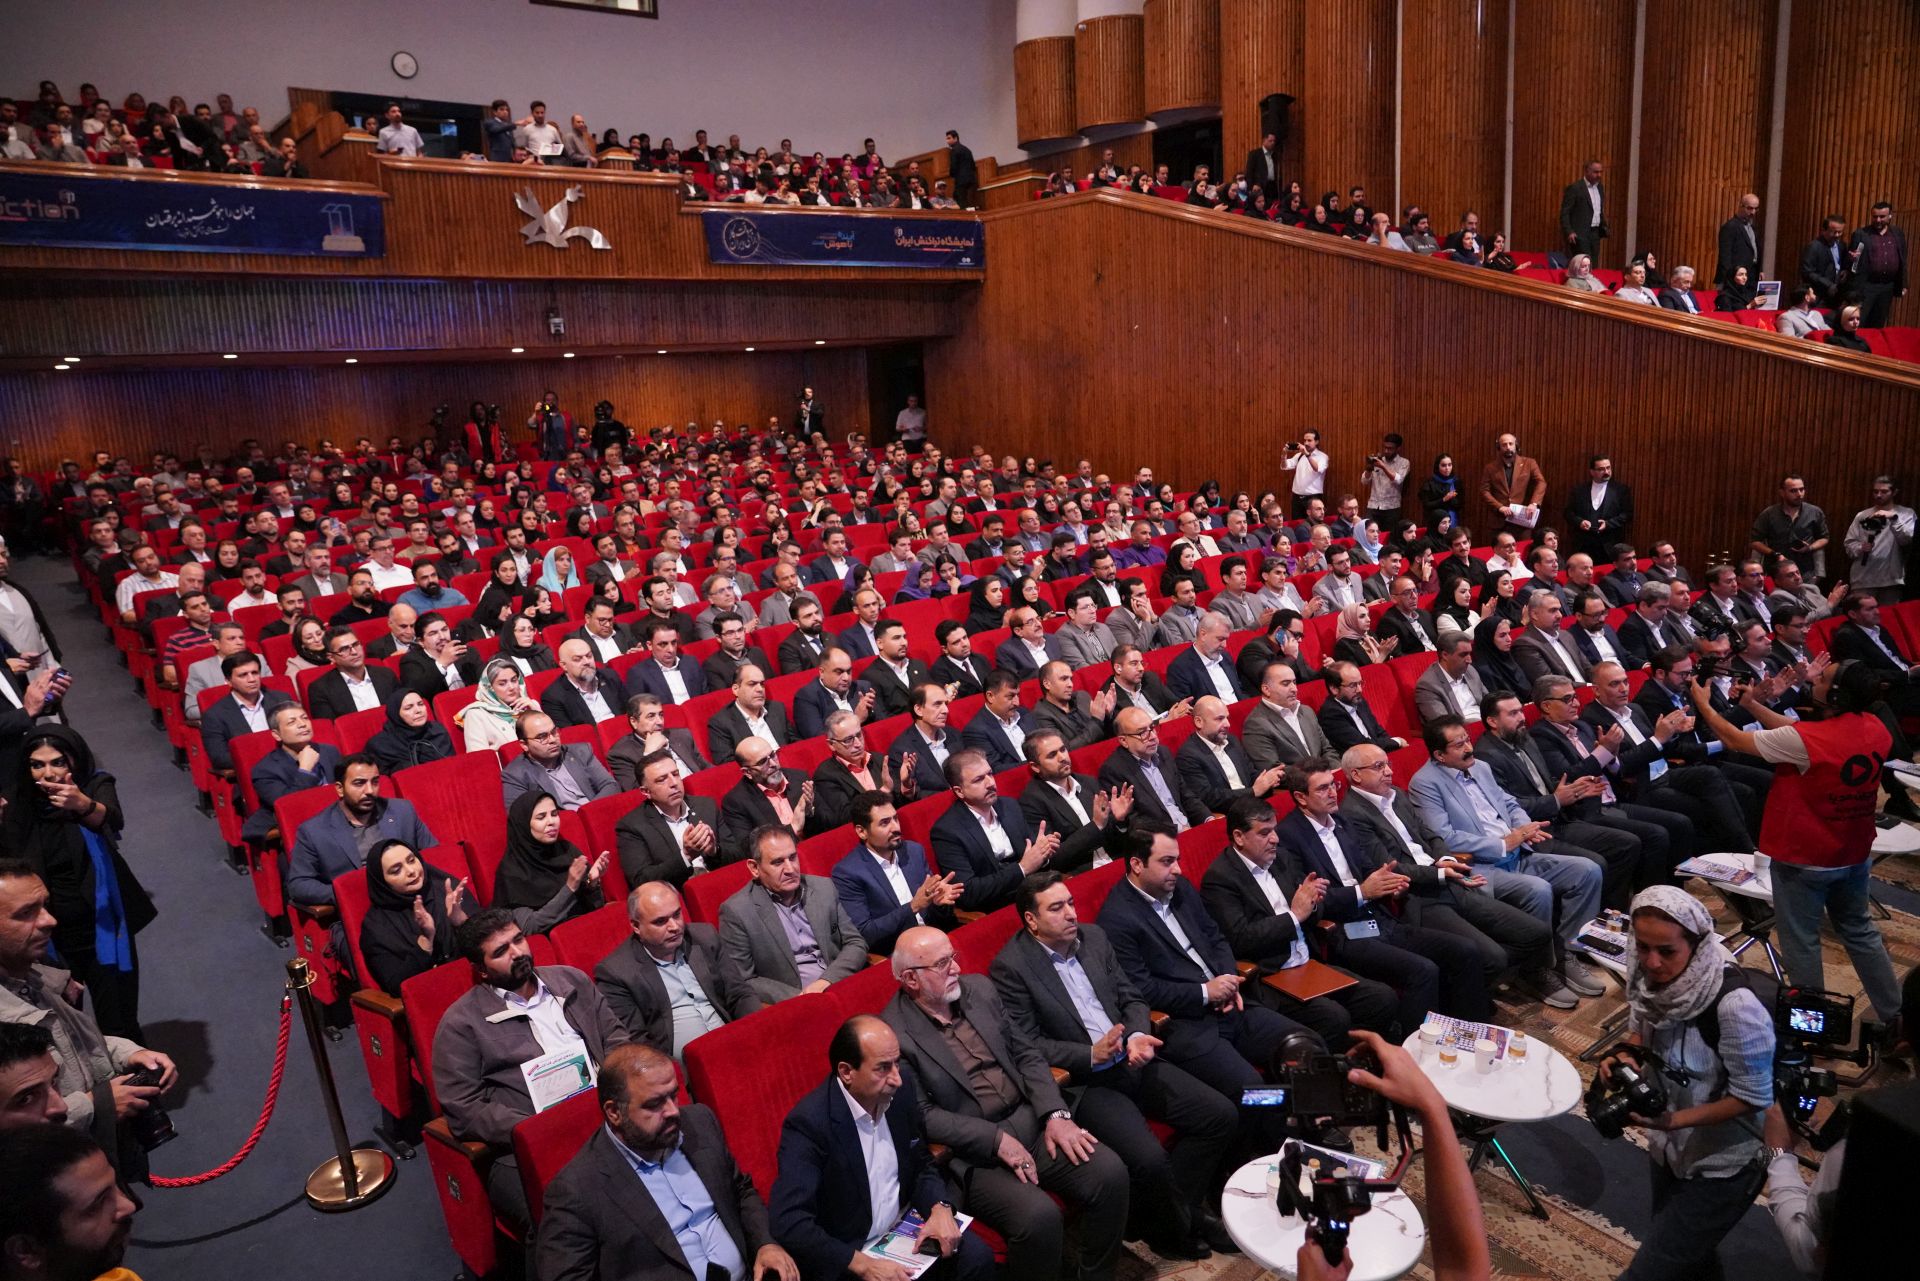
تراکنش دوازدهم ایران با حضور مدیران، متخصصان، بانکها و شرکتهای فعال در اکوسیستم صنایع مالی، بانکی، پرداخت، نوآوری، فناوری، تجارت الکترونیکی و اقتصاد دیجیتال برگزار شده و نشستهای تخصصی آن به بررسی چالشها و فرصتهای این حوزهها اختصاص دارد.
شبکه پایدار، تراکنش در حال انجام است


گفتوگوی کاربران
نظر شما میتواند این بحث را کاملتر کند.
اولین نفری باشید که درباره این نوشته گفتگو را شروع میکند.