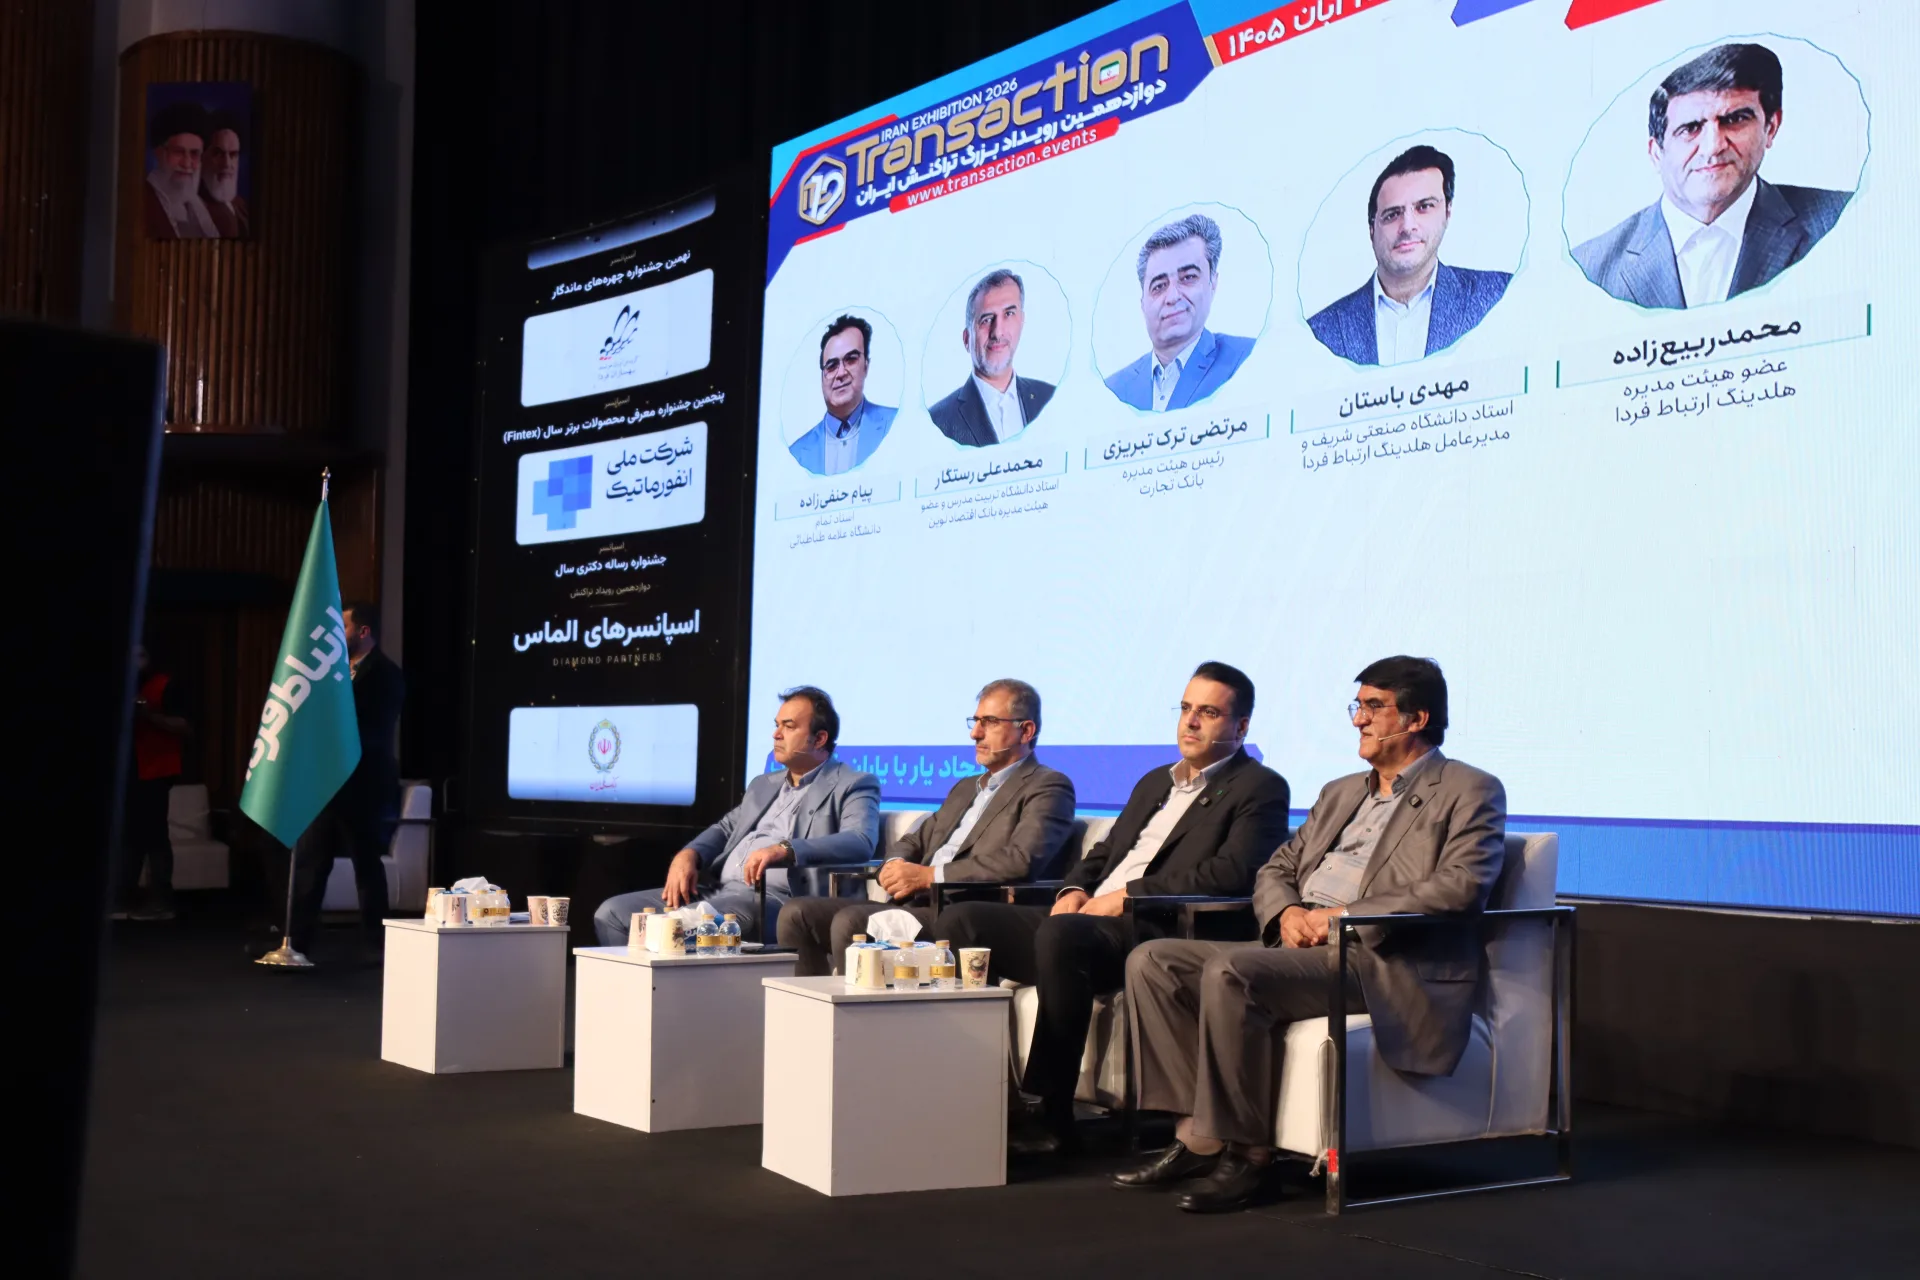
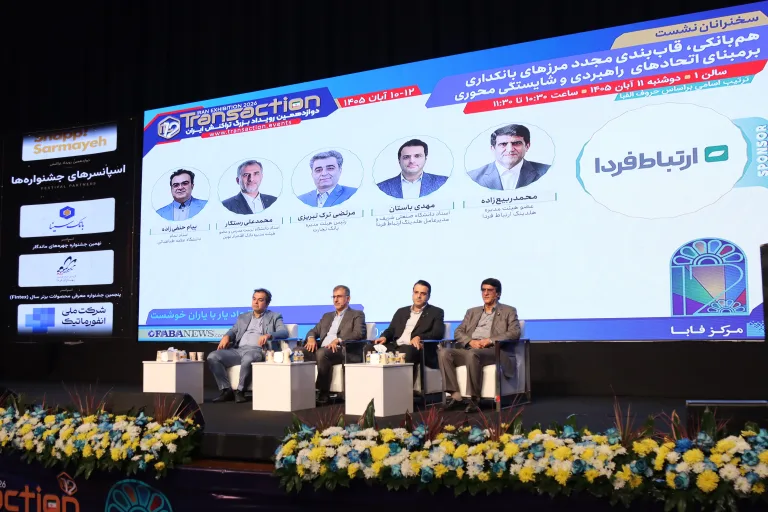
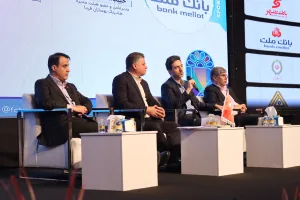
به گزارش ستاد برگزاری رویداد تراکنش ایران، نشست تخصصی «همبانکی (Co-Banking)؛ مرزهای بانکداری و اتحاد راهبردی تجاری» با عنوان «اتحاد یار با یاران خوشست»، روز دوشنبه ۱۱ آبان ۱۴۰۵، ساعت ۱۰:۳۰، در سالن یک (آمفیتئاتر) مرکز آفرینشهای کانون پرورش فکری کودکان و نوجوانان و با حمایت شرکت تجارت الکترونیک ارتباط فردا برگزار شد. محمد ربیعزاده، عضو هیئتمدیره هلدینگ ارتباط فردا؛ مهدی باستان، مدیرعامل هلدینگ ارتباط فردا و مدرس دانشگاه صنعتی شریف؛ محمدعلی رستگار، استاد دانشگاه، عضو سابق هیئتمدیره بانک اقتصاد نوین و رئیس فعلی هیئتمدیره بانک تجارت، مفهوم «همرقابتی» را الگویی برای حفظ رقابت در کنار استفاده مشترک از منابع دانست. وی با اشاره به تجربه شعب و خودپردازهای مشترک در سایر کشورها، بر ظرفیت این رویکرد برای کاهش سرمایهگذاریهای تکراری و افزایش کارایی شبکه بانکی تأکید کرد. و پیام حنفیزاده، عضو هیئت علمی دانشگاه علامه طباطبایی، در این نشست حضور داشتند و ابعاد مختلف همبانکی را از منظر مدیریت راهبردی، اقتصاد، فناوری و تحول ساختارهای بانکی بررسی کردند. محور اصلی گفتوگو، بازتعریف مرزهای فعالیت بانکها و استفاده از شایستگیهای مکمل بازیگران صنعت مالی برای ایجاد اتحادهای راهبردی بود؛ رویکردی که میتواند روابط سنتی میان بانکها و شرکتهای ارائهدهنده خدمات را به همکاریهایی پایدار و مبتنی بر خلق ارزش مشترک تبدیل کند.
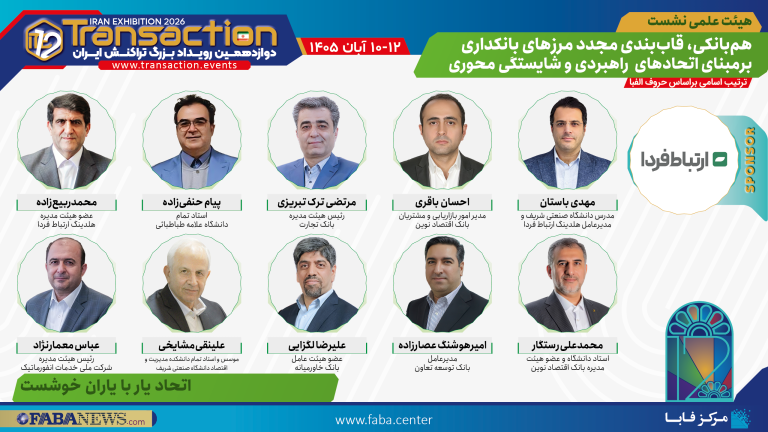
اعضای کمیته علمی این نشست به ترتیب حروف الفبا عبارت بودند از مهدی باستان، مدرس دانشگاه صنعتی شریف و مدیرعامل هلدینگ ارتباط فردا؛ احسان باقری، مدیر امور بازاریابی و مشتریان بانک اقتصاد نوین؛ مرتضی ترک تبریزی، رئیس هیئتمدیره بانک تجارت؛ پیام حنفیزاده، عضو هیئت علمی دانشگاه علامه طباطبایی؛ محمد ربیعزاده، عضو هیئتمدیره هلدینگ ارتباط فردا؛ محمدعلی رستگار، استاد دانشگاه و عضو هیئتمدیره بانک اقتصاد نوین؛ امیرهوشنگ عصارزاده، مدیرعامل بانک توسعه تعاون؛ علیرضا لگزایی، عضو هیئت عامل بانک خاورمیانه؛ علینقی مشایخی، مؤسس و استادتمام دانشکده مدیریت و اقتصاد دانشگاه صنعتی شریف و عباس معمارنژاد، رئیس هیئتمدیره شرکت ملی خدمات انفورماتیک.
موضوع همبانکی در شرایطی مورد توجه قرار گرفته است که گسترش فناوریهای مالی، ظهور کسبوکارهای تخصصی و تغییر انتظارات مشتریان، بانکها را با پرسشهایی تازه درباره حدود فعالیت و شیوه همکاری با سایر بازیگران روبهرو کرده است. در ساختار سنتی، هر بانک تلاش میکند بخش عمده خدمات و زیرساختهای موردنیاز خود را بهصورت مستقل توسعه دهد، اما افزایش پیچیدگی خدمات مالی، هزینههای سرمایهگذاری و سرعت تحولات فناوری، ضرورت استفاده از توانمندیهای مشترک را پررنگتر کرده است. در چنین شرایطی، همکاری میان بانکها و شرکتهای فناورانه دیگر صرفاً به معنای دریافت یک خدمت یا برونسپاری بخشی از عملیات نیست، بلکه میتواند مبنایی برای بازآفرینی مدل کسبوکار و ایجاد ارزش اقتصادی جدید باشد. پرسش محوری نشست این بود که بانکها چگونه میتوانند بدون از دست دادن استقلال و مزیتهای رقابتی خود، با سایر بانکها و شرکتهای فناورانه وارد اتحادهای راهبردی شوند و از این مسیر، ارزش بیشتری برای مشتریان و مجموعه مشارکتکنندگان ایجاد کنند.
همبانکی باید به گفتمانی تازه در صنعت مالی تبدیل شود
محمد ربیعزاده: «برای حرکت به سمت توسعه و پیشرفت، تنها تغییر ابزارها و فناوریها کافی نیست و باید در ساختارها، نهادها و الگوهای ذهنی نیز تحول ایجاد شود. مفهوم همبانکی از جمله موضوعاتی است که میتواند زمینه چنین تغییری را در صنعت مالی فراهم کند. هرچند همکاری میان بانکها و سایر بازیگران اقتصادی موضوع کاملاً تازهای نیست، اما لازم است ابعاد آن را با نگاهی متفاوت بررسی کنیم و این رویکرد را به گفتمانی فراگیر در نظام بانکی کشور تبدیل کنیم. اهمیت موضوع به اندازهای است که نمیتوان تمام ابعاد نظری، مدیریتی و اجرایی آن را در یک نشست یکساعته بررسی کرد. همبانکی از منظر مفهوم، ساختار، شیوه اجرا و تجربههای داخلی و بینالمللی نیازمند بحث و پژوهش بیشتر است. به همین دلیل، تلاش کردیم در کمیته علمی نشست از ظرفیت استادان دانشگاه و مدیران باتجربه بانکی استفاده کنیم تا دانش نظری و تجربه اجرایی در کنار یکدیگر قرار گیرند و زمینه گفتوگویی تخصصی درباره آینده همکاری در صنعت مالی فراهم شود.
هدف آن است که این گفتوگو نقطه آغاز مسیری باشد که در ادامه، با مشارکت مدیران، پژوهشگران و فعالان صنعت مالی توسعه پیدا کند. برای تحقق چنین تحولی، باید از الگوهای ذهنی تثبیتشده فاصله بگیریم و درباره شیوه تعامل سازمانها با یکدیگر بازاندیشی کنیم. بانکها در طول سالهای گذشته تغییرات فناورانه بسیاری را تجربه کردهاند، اما همچنان در برخی حوزهها، نگرش سنتی به مالکیت منابع و استقلال فعالیتها بر تصمیمگیریها حاکم است. توسعه همبانکی مستلزم آن است که علاوه بر بررسی ابزارها و زیرساختها، درباره فرهنگ همکاری، مرزهای رقابت و جایگاه اتحادهای راهبردی در آینده صنعت بانکداری نیز گفتوگویی جدی شکل بگیرد. این موضوع باید به بخشی از ادبیات تصمیمگیری مدیران ارشد تبدیل شود تا بتوانیم از ظرفیتهای موجود در صنعت، بهجای توسعه فعالیتهای موازی و مستقل، برای ایجاد ارزش مشترک و پیشبرد اهداف اقتصادی استفاده کنیم.»
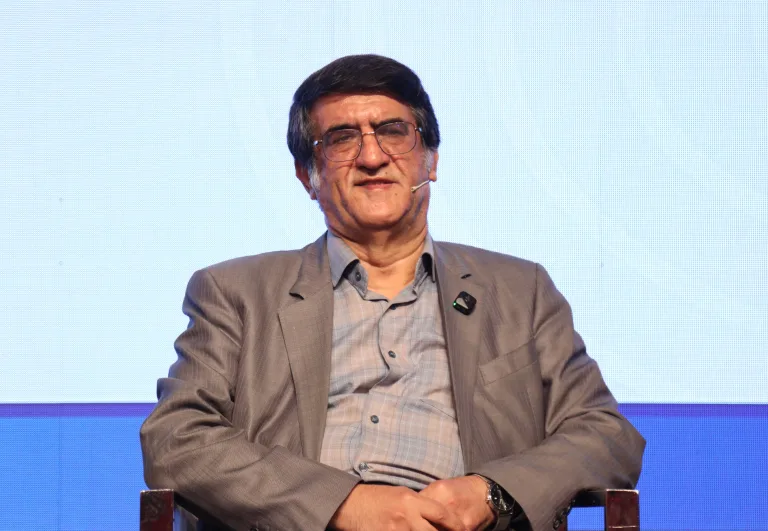
مرزهای بانکداری باید براساس شایستگیهای محوری بازتعریف شوند
مهدی باستان: «مفهوم همبانکی یا Co-Banking را باید فراتر از همکاریهای متداول بانکها با شرکتهای ارائهدهنده خدمات بررسی کنیم. در دانشگاه صنعتی شریف نیز بهتازگی کار روی ابعاد نظری این مفهوم را آغاز کردهایم، اما از منظر اجرایی معتقدم که صنعت بانکداری کشور به چنین رویکردی نیاز جدی دارد. بانکها به دلیل ویژگیهای ساختاری و سازمانی خود معمولاً تمایل دارند بخش بزرگی از فعالیتهای موردنیازشان را در داخل مجموعه توسعه دهند و در مقایسه با بسیاری از صنایع دیگر، کمتر به سمت اتحادهای راهبردی با بازیگران بیرونی حرکت میکنند. با این حال، شرایط جدید بازار ایجاب میکند که درباره حدود فعالیت بانک و جایگاه شرکای تجاری آن بازنگری شود. دو مفهوم اساسی در تعریف همبانکی وجود دارد؛ نخست اتحاد راهبردی یا Strategic Alliance و دوم شایستگی محوری یا Core Competency. اگر این دو مفهوم بهدرستی تبیین شوند، تفاوت همبانکی با سایر الگوهای همکاری روشنتر خواهد شد. منظور از اتحاد راهبردی صرفاً انعقاد قرارداد برای دریافت یک خدمت نیست، بلکه شکلگیری رابطهای میان چند بازیگر است که با اهداف مشترک و قابلیتهای مکمل، به دنبال ایجاد ارزشی فراتر از فعالیت مستقل خود هستند.
برای توضیح موضوع میتوان از زنجیره تأمین خدمات بانکی آغاز کرد. یک بانک برای ارائه خدمات به مشتریان، به مجموعهای از زیرساختها و توانمندیها نیاز دارد. سامانه بانکداری متمرکز، مرکز داده، شبکه ارتباطی، سامانه مدیریت ارتباط با مشتری، خدمات احراز هویت و بسیاری از اجزای دیگر ممکن است از طریق شرکتهای بیرونی تأمین شوند. در مدیریت سنتی زنجیره تأمین، پرسشهای اصلی درباره انتخاب تأمینکننده، هزینه دریافت خدمت، کیفیت آن و تعهداتی است که در توافقنامه سطح خدمات تعیین میشود. یکی دیگر از تصمیمهای مهم بانک در این ساختار، تعیین میزان یکپارچگی عمودی است؛ یعنی مشخص کند چه بخشهایی از زنجیره تأمین را در مالکیت خود نگه دارد و کدام فعالیتها را به شرکتهای تخصصی واگذار کند. ممکن است بانکی تصمیم بگیرد مرکز داده یا سامانه بانکداری متمرکز خود را بهصورت مستقل توسعه دهد، در حالی که بانک دیگری همان خدمات را از یک مجموعه بیرونی دریافت میکند. هر دو بانک در حال تعیین مرزهای فعالیت خود هستند، اما این تصمیمها هنوز لزوماً به معنای ورود به همبانکی نیستند. تفاوت اصلی از جایی آغاز میشود که بهجای تمرکز صرف بر تأمین خدمات، زنجیره ارزش بانک را بررسی کنیم. در زنجیره ارزش، پرسش اصلی این نیست که یک خدمت را از کدام شرکت و با چه هزینهای دریافت کنیم، بلکه باید مشخص شود چگونه میتوان فعالیتها و قابلیتهای مختلف را در کنار یکدیگر قرار داد تا ارزش بیشتری برای مشتری ایجاد شود. در اینجا نگاه ما از مدیریت تأمینکنندگان فراتر میرود و به سمت شناسایی شایستگیهای محوری و توانمندیهای مکمل حرکت میکند.»
همبانکی فراتر از برونسپاری و خرید خدمات است
مهدی باستان: «اگر زنجیره ارزش یک بانک را بررسی کنیم، فعالیتهایی مانند جذب مشتری، افتتاح حساب، توسعه محصول، ارائه خدمات اعتباری، مدیریت ریسک، پردازش تراکنش، ارتباط با مشتری و رعایت الزامات قانونی در آن قرار میگیرند. اکنون باید هر یک از این فعالیتها را از منظر شایستگیهای سازمانی ارزیابی کنیم. آیا بانک در تمام این حوزهها بهترین قابلیت را در اختیار دارد؟ آیا شرکتها یا مجموعههای دیگری وجود ندارند که بتوانند برخی فعالیتها را با کیفیت بالاتر و ارزش افزوده بیشتری انجام دهند؟ ممکن است یک شرکت فینتک در طراحی تجربه کاربری، تحلیل رفتار مشتری یا ارائه خدمات اعتباری خرد توانمندتر از بانک باشد. در چنین شرایطی، بانک میتواند بهجای توسعه مستقل تمام اجزای خدمت، با آن شرکت وارد اتحاد راهبردی شود و محصولی ایجاد کند که از ترکیب قابلیتهای دو طرف شکل گرفته است. در این رابطه، بانک منابع و ظرفیتهای مالی خود را ارائه میکند و شریک فناورانه نیز با دانش تخصصی و توان نوآوری، کیفیت خدمت را افزایش میدهد. آنچه اهمیت دارد، تشخیص درست جایگاه هر بازیگر در زنجیره ارزش و استفاده از توانمندیهایی است که میتوانند در کنار یکدیگر مزیت اقتصادی و رقابتی بیشتری ایجاد کنند.
نمونهای از این تحول را در بانکداری خرد مشاهده میکنیم. بخشی از خدمات اعتباری که در گذشته مستقیماً از طریق بانکها ارائه میشد، اکنون با مشارکت شرکتهای لندتک انجام میشود. این شرکتها در بسیاری از موارد فرایند دریافت اعتبار را سادهتر کردهاند و تجربه مناسبتری برای مشتری ایجاد کردهاند. بانکها نیز از طریق همکاری با آنها میتوانند به بازار گستردهتری دسترسی پیدا کنند و منابع مالی خود را در قالب خدمات اعتباری متنوعتری به کار بگیرند. در نتیجه، هر دو طرف از مشارکت بهرهمند میشوند و مشتری نیز خدمت مناسبتری دریافت میکند. در برونسپاری سنتی، بانک معمولاً در جایگاه کارفرما قرار میگیرد و از پیمانکار انتظار دارد فعالیتی مشخص را براساس قرارداد انجام دهد. تمرکز اصلی بر هزینه، زمان تحویل، کیفیت خدمت و میزان پایبندی به تعهدات است، اما در همبانکی، موضوع تنها انجام یک فعالیت نیست؛ دو طرف میخواهند با ترکیب توانمندیهای خود، ارزشی ایجاد کنند که دستیابی به آن بهصورت مستقل دشوارتر یا پرهزینهتر است. به همین دلیل، رابطه در همبانکی باید از الگوی صرفاً کارفرما و پیمانکار فاصله بگیرد و به مشارکتی مبتنی بر اهداف و منافع مشترک تبدیل شود. البته ممکن است در یک اتحاد راهبردی نیز برخی فعالیتها برونسپاری شوند، اما ماهیت همکاری متفاوت است. در برونسپاری به دنبال انجام کار با کارایی بیشتر هستیم، در حالی که در همبانکی تلاش میکنیم از ترکیب شایستگیها، ظرفیت تازهای برای خلق ارزش و مزیت رقابتی پایدار ایجاد کنیم.»
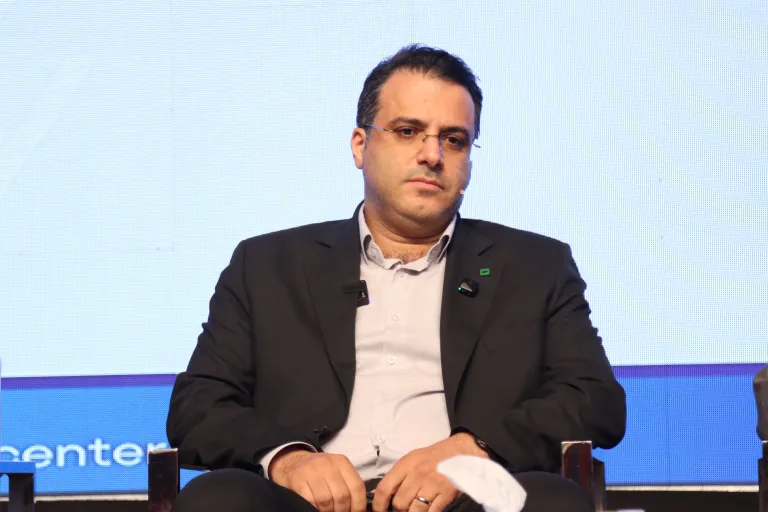
اتحاد راهبردی بدون حکمرانی و تقسیم منافع پایدار نمیماند
مهدی باستان: «زمانی که چند مجموعه تصمیم میگیرند در قالب اتحاد راهبردی فعالیت کنند، دیگر نمیتوان روابط آنها را صرفاً با ابزارهای متداول کنترل پیمانکار مدیریت کرد. در چنین ساختاری، باید اهداف مشترک، حدود اختیارات، مسئولیتها و نحوه تقسیم منافع مشخص باشد. ممکن است هر یک از شرکا دارای اهداف سازمانی متفاوتی باشند، اما برای موفقیت همکاری لازم است بر سر ارزش مورد انتظار و مسیر دستیابی به آن توافق کنند. یکی از ارکان اصلی این رابطه، حکمرانی مشترک یا Governance است. در قراردادهای معمول خرید خدمت، توافقنامه سطح خدمات مشخص میکند که تأمینکننده چه تعهداتی دارد و عملکرد وی چگونه ارزیابی میشود. اما در اتحاد راهبردی، باید چارچوبی برای تصمیمگیری مشترک، مدیریت اختلافات، تقسیم مسئولیتها و حفظ تعادل منافع ایجاد شود. در واقع، موضوع از کنترل عملکرد یک پیمانکار به راهبری رابطهای بلندمدت میان شرکای تجاری تغییر میکند. در چنین رابطهای، میزان موفقیت یک طرف تا حد زیادی به عملکرد و تعهد سایر مشارکتکنندگان وابسته خواهد بود و به همین دلیل، کیفیت تعامل و همسویی اهداف اهمیت بیشتری پیدا میکند.
برای شکلگیری یک اتحاد موفق، چند عامل باید همزمان مورد توجه قرار گیرند. نخست آنکه قابلیتهای طرفین مکمل یکدیگر باشند و هر مجموعه بتواند توانمندی مشخصی به همکاری اضافه کند. دوم، اهداف و منافع اقتصادی باید تا حد امکان همسو باشند. همچنین لازم است شرکا از توان همکاری عملیاتی برخوردار باشند و سازوکاری روشن برای حکمرانی رابطه ایجاد کنند. اگر این شرایط فراهم نباشد، حتی همکاریهایی که در آغاز جذاب به نظر میرسند، ممکن است به دلیل اختلاف منافع یا ابهام در مسئولیتها با مشکل مواجه شوند. در این مسیر، ملاحظات تنظیمگری و ریسکهای عملیاتی نیز اهمیت دارند. ممکن است برخی فعالیتها به دلیل الزامات قانونی یا محرمانگی اطلاعات، امکان مشارکت گسترده نداشته باشند. با این حال، نباید تمام تصمیمها را صرفاً براساس ریسک همکاری با دیگران اتخاذ کنیم. فعالیت مستقل نیز میتواند مخاطراتی مانند افزایش هزینه، کاهش چابکی، کند شدن فرایند نوآوری و طولانی شدن زمان عرضه محصولات جدید به بازار ایجاد کند. بنابراین، باید مزایا و ریسکهای همکاری را در کنار هزینهها و محدودیتهای فعالیت مستقل بررسی کنیم و بر همین اساس درباره مرزهای فعالیت بانک تصمیم بگیریم. آنچه در نهایت اهمیت دارد، انتخاب مدلی است که بتواند هم منافع اقتصادی بیشتری ایجاد کند و هم استمرار همکاری میان بازیگران را در بلندمدت تضمین کند.»
حرکت به سمت همبانکی باید مرحلهبهمرحله انجام شود
مهدی باستان: «یکی از مهمترین چالشهای اجرای همبانکی، مدیریت تغییر است. بانکهایی که سالها بر مالکیت مستقل زیرساختها و کنترل مستقیم فعالیتهای خود تأکید داشتهاند، نمیتوانند یکشبه وارد اتحادهای گسترده شوند. اگر در نخستین مرحله همکاری، موضوع اشتراکگذاری دادههای حساس مشتریان یا یکپارچهسازی کامل مراکز داده مطرح شود، احتمال شکلگیری مقاومت بسیار زیاد خواهد بود و ممکن است اصل مشارکت از همان ابتدا با شکست مواجه شود. به همین دلیل، باید همکاری را از حوزههایی آغاز کنیم که منافع مشترک روشنتر و ریسکهای اجرایی محدودتری دارند. برای نمونه، استفاده مشترک از اطلاعات اعتباری در چارچوب ضوابط قانونی میتواند به بهبود شناخت رفتار مشتریان و افزایش دقت اعتبارسنجی کمک کند. چنین همکاریهایی علاوه بر ایجاد ارزش اقتصادی، زمینه شکلگیری اعتماد میان بازیگران را فراهم میکنند و میتوانند مقدمه ورود به اتحادهای پیچیدهتر باشند.
برای طراحی مسیر گذار به همبانکی، چارچوبی با عنوان ۶C را در دست توسعه داریم که مراحل مختلف شکلگیری اتحاد راهبردی را پوشش میدهد. در این چارچوب، ابتدا بستر و شرایط همکاری بررسی میشود و سپس شایستگیهای موردنیاز و بازیگران مناسب شناسایی میشوند. در مرحله بعد، حدود فعالیت و مسئولیت هر طرف مشخص میشود و درباره نحوه تعامل، تقسیم منافع، حکمرانی و مدیریت تغییر تصمیمگیری میکنیم. هدف این است که بانکها بتوانند براساس شرایط واقعی و میزان آمادگی خود، وارد همکاریهای تدریجی و قابل توسعه شوند. همبانکی نیز میتواند شکلهای متفاوتی داشته باشد. در یک مدل، بانک با مجموعهای از شرکتهای فناورانه و سایر بازیگران زنجیره ارزش همکاری میکند. در مدل پیشرفتهتر، حتی دو بانک میتوانند با استفاده از قابلیتهای مکمل خود وارد اتحاد شوند. ممکن است یک بانک در عملیات بانکی توانمندتر باشد، بانک دیگر کانالهای ارتباطی گستردهتری داشته باشد و مجموعهای دیگر از تجربه بیشتری در اعتبارسنجی برخوردار باشد. ترکیب این قابلیتها میتواند خدماتی ایجاد کند که هیچیک از بازیگران بهتنهایی قادر به ارائه آن با همان کیفیت یا هزینه نباشند. با این حال، برای آغاز مسیر بهتر است بر همکاری یک بانک با بازیگران مکمل زنجیره ارزش تمرکز کنیم. شکلگیری اتحاد میان دو بانک رقیب به سطح بالاتری از بلوغ سازمانی و اعتماد متقابل نیاز دارد و باید پس از کسب تجربه در همکاریهای سادهتر مورد توجه قرار گیرد.»
همرقابتی میتواند الگوی تازهای برای استفاده از منابع بانکی باشد
محمدعلی رستگار: «برای بررسی مفهوم همبانکی میتوان از اصطلاح همرقابتی یا Co-opetition استفاده کرد که ترکیبی از دو مفهوم همکاری و رقابت است. در بسیاری از صنایع، بنگاهها یاد گرفتهاند که در برخی حوزهها با یکدیگر رقابت داشته باشند و در بخشهایی که همکاری منافع مشترک ایجاد میکند، از ظرفیتهای یکدیگر استفاده کنند. در چنین ساختاری، رقابت از بین نمیرود، بلکه مرز میان فعالیتهای رقابتی و حوزههای مناسب برای همکاری مشخص میشود. در صنعت بانکداری کشور، این فرهنگ به دلایل تاریخی کمتر توسعه پیدا کرده است. ساختار بانکداری ایران در گذشته عمدتاً بر بانکهای بزرگ دولتی متکی بود که منابع مالی و زیرساختهای گستردهای در اختیار داشتند. در چنین شرایطی، بانکها معمولاً تلاش میکردند خدمات و فعالیتهای موردنیاز خود را بهصورت مستقل انجام دهند و انگیزه محدودی برای همکاری با سایر بانکها وجود داشت. اگر به دو یا سه دهه گذشته بازگردیم، همکاریهای بینبانکی بیشتر به تشکیل کنسرسیوم برای تأمین مالی پروژههای بزرگ، تقسیم ریسک، تنزیل اعتبارات اسنادی و اقداماتی مشابه محدود میشد. با توسعه بانکداری خصوصی و شکلگیری بانکهای کوچکتر، زمینههای تازهای برای رقابت و همکاری ایجاد شد، اما همچنان بخش مهمی از ظرفیت استفاده مشترک از منابع و زیرساختها در صنعت بانکی مورد توجه قرار نگرفته است.
در بسیاری از موارد، بانکها هزینههای قابلتوجهی برای توسعه امکانات و خدمات مشابه پرداخت میکنند، در حالی که ممکن است ارائه مشترک همان خدمات از نظر اقتصادی کارآمدتر باشد. مسئله اصلی این نیست که بانکها باید رقابت را کنار بگذارند، بلکه باید بررسی کنیم در چه حوزههایی رقابت واقعاً به ایجاد مزیت منجر میشود و کدام فعالیتها را میتوان با هزینه کمتر و کیفیت مناسبتر بهصورت مشترک انجام داد. در صنعت مالی، تصمیمگیری همواره با ایجاد تعادل میان ریسک و بازده ارتباط دارد. اگر بتوانیم تقسیم ریسک و تقسیم منافع را بهدرستی طراحی کنیم، زمینه تخصیص بهینهتر منابع فراهم میشود. بنابراین، همبانکی را باید از منظر اقتصادی نیز بررسی کرد و پرسید آیا ساختار فعلی هزینهکرد بانکها در توسعه خدمات و زیرساختها، بهترین نتیجه ممکن را برای صنعت و مشتریان ایجاد میکند یا خیر. صرف برخورداری از منابع مالی و امکان سرمایهگذاری، به معنای اتخاذ تصمیم بهینه نیست و بانکها باید با ارزیابی دقیق هزینهها و بازده فعالیتها، مشخص کنند کدام خدمات ارزش توسعه مستقل دارند و در چه بخشهایی میتوان با همکاری سایر بازیگران، بهرهوری بیشتری ایجاد کرد.»
شعب و خودپردازهای مشترک میتوانند هزینههای عملیاتی را کاهش دهند
محمدعلی رستگار: «یکی از نمونههای عملی همکاری بانکی در جهان، استفاده مشترک از زیرساختهای ارائه خدمات حضوری است. در برخی شهرهای کوچک، ممکن است چند بانک در فاصله کوتاهی از یکدیگر شعب مستقل داشته باشند، در حالی که جمعیت و حجم فعالیت اقتصادی منطقه، وجود تمام این شعب را از نظر اقتصادی توجیه نمیکند. برای مثال، در شهری با جمعیت حدود ۱۰ هزار نفر، ممکن است چندین بانک در یک خیابان شعبه داشته باشند و هر یک هزینه جداگانهای برای ساختمان، نیروی انسانی و تجهیزات پرداخت کنند. در برخی کشورها مانند بریتانیا، الگوهایی برای ارائه مشترک خدمات بانکی توسعه یافته است تا مشتریان چند بانک بتوانند بخشی از نیازهای حضوری خود را از طریق یک مرکز مشترک برطرف کنند. در حوزه دستگاههای خودپرداز نیز نمونههایی از همکاری در کشورهایی مانند هلند وجود دارد. این همکاری میتواند از مدیریت مشترک شبکه خودپردازها آغاز شود یا به ایجاد شرکتی مستقل برای راهبری زیرساختهای مشترک گسترش پیدا کند. هدف از چنین اقداماتی، کاهش هزینههای تکراری و استفاده مؤثرتر از امکاناتی است که ایجاد و نگهداری مستقل آنها الزاماً مزیت رقابتی تازهای برای بانکها به همراه ندارد.
در ایران نیز بخشی از همکاریهای مشابه در حوزه پرداخت شکل گرفته است. توسعه سامانههایی مانند شتاب و شاپرک نشان داد که بانکها میتوانند بدون از دست دادن استقلال خود، از زیرساختهایی مشترک استفاده کنند و خدمات گستردهای به مشتریان ارائه دهند. با این حال، در زمینه استفاده مشترک از شبکه شعب و خدمات حضوری، هنوز ظرفیتهای قابلتوجهی برای بررسی وجود دارد. در برخی مناطق کشور، شعبی فعالیت میکنند که از نظر اقتصادی سودآوری کافی ندارند و مدیران بانک نیز از این وضعیت آگاه هستند، اما به دلایل مختلف، از جمله ملاحظات محلی و فشارهای بیرونی، امکان تعطیلی یا ادغام آنها فراهم نشده است. حفظ چنین ساختارهایی هزینههای قابلتوجهی به شبکه بانکی تحمیل میکند. اگر بتوان مدل مناسبی برای ارائه خدمات مشترک طراحی کرد، ممکن است بخشی از هزینههای تکراری کاهش پیدا کند و در عین حال، دسترسی مردم به خدمات ضروری بانکی حفظ شود. از این منظر، همبانکی تنها به همکاری در حوزه فناوری اطلاعات یا محصولات دیجیتال محدود نیست. اشتراک زیرساختهای فیزیکی، استفاده مشترک از مراکز ارائه خدمت و بازنگری در نحوه تخصیص منابع عملیاتی نیز میتوانند بخشی از این رویکرد باشند. برای هر یک از این فعالیتها باید هزینهها، منافع و پیامدهای رقابتی بررسی شوند و سپس درباره ادامه فعالیت مستقل یا ایجاد همکاری مشترک تصمیمگیری شود.»
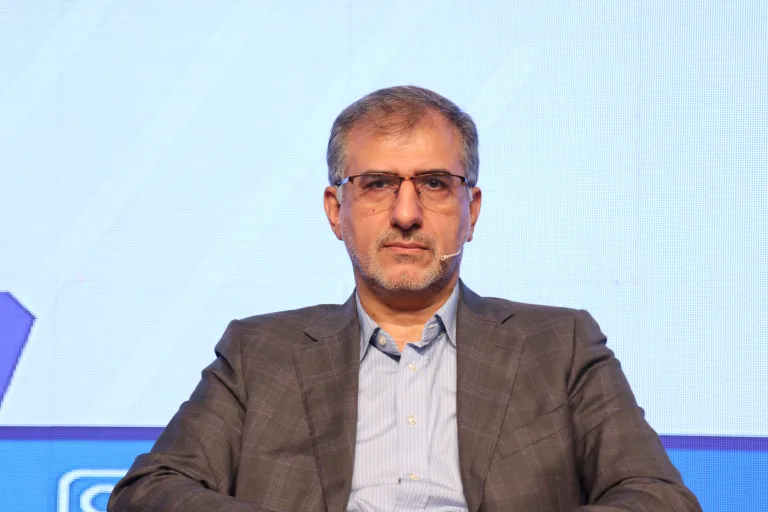
تنظیمگری و اعتبارسنجی مشترک از محورهای توسعه همبانکی هستند
محمدعلی رستگار: «برای توسعه همبانکی در کشور میتوان چند سطح از همکاری را شناسایی کرد. نخستین سطح به نهاد تنظیمگر و بانک مرکزی مربوط میشود. بانکها در چارچوب مجموعه گستردهای از مقررات و دستورالعملها فعالیت میکنند و برخی از این الزامات ممکن است دامنه همکاری آنها با یکدیگر یا با سایر بازیگران را محدود کند. بنابراین، اگر قرار است اتحادهای راهبردی تازهای شکل بگیرند، لازم است در سطح تنظیمگری نیز ظرفیتها و محدودیتهای موجود بررسی شوند و چارچوبهای مناسبی برای همکاری ایجاد شود. سطح دوم به روابط میان خود بانکها اختصاص دارد. بانکها باید درباره نحوه تخصیص منابع و سرمایهگذاری در زیرساختهای عملیاتی بازنگری کنند. ممکن است هر بانک تلاش کند مجموعهای از امکانات مشابه را بهصورت مستقل ایجاد کند، اما همیشه مشخص نیست که چنین تصمیمی از نظر اقتصادی بهینه باشد. باید بررسی شود که در چه بخشهایی استقلال کامل ضرورت دارد و کدام فعالیتها را میتوان با استفاده از ظرفیتهای مشترک و بدون تضعیف رقابت انجام داد. سطح سوم، همکاری بانکها با شرکتهای فعال در اکوسیستم مالی و فناوری است. بخشی از خدماتی که امروز در داخل بانکها انجام میشود، ممکن است از طریق شرکتهای تخصصی با کیفیت و کارایی بیشتری ارائه شود. نمونه این موضوع را در حوزه سامانههای بانکداری متمرکز مشاهده میکنیم که برخی شرکتها بهصورت همزمان به چند بانک خدمت ارائه میدهند. همچنین در صنعت پرداخت، شرکتهای ارائهدهنده خدمات پرداخت یا PSPها توانستهاند ظرفیتهای مشترکی برای ارائه خدمات گسترده ایجاد کنند.
یکی از حوزههایی که ظرفیت بسیار بالایی برای همکاری دارد، اعتبارسنجی و رتبهبندی اعتباری مشتریان است. این فعالیت برای تمام بانکها اهمیت دارد و هر اندازه اطلاعات معتبر بیشتری درباره رفتار مالی و اعتباری مشتریان در دسترس باشد، امکان تصمیمگیری دقیقتر درباره اعطای تسهیلات فراهم میشود. اگر بانکها بتوانند در چارچوب ضوابط قانونی و الزامات حفاظت از اطلاعات، دادههای موردنیاز برای اعتبارسنجی را به اشتراک بگذارند، کیفیت خدمات اعتباری در کل شبکه بانکی بهبود خواهد یافت. این حوزه نمونهای از همکاری است که میتواند برای همه بانکها منفعت ایجاد کند، بدون آنکه ضرورتاً مزیت رقابتی اصلی آنها را از بین ببرد. سطح چهارم نیز همکاری میان شرکتهای زیرمجموعه بانکها و سایر مجموعههای فعال در اکوسیستم است. ممکن است شرکتهایی که تحت مالکیت بانکهای مختلف قرار دارند، در حوزههایی مشابه فعالیت کنند و با استفاده از ظرفیتهای مشترک، خدمات تازهای توسعه دهند. بنابراین، همبانکی باید در چندین لایه بررسی شود؛ از تنظیمگری و همکاری مستقیم بانکها گرفته تا روابط میان شرکتهای فناوری و سایر بازیگران صنعت مالی. در کنار این موضوع، تفاوت میان بخشهای مختلف بانکداری نیز اهمیت دارد. همکاری در بانکداری خرد، بانکداری تجاری و بانکداری شرکتی الزاماً از الگوی یکسانی پیروی نمیکند. ماهیت مشتریان، نوع خدمات و سطح ریسک در این حوزهها متفاوت است و برای هر بخش باید ساختار مناسبی از مشارکت طراحی شود. همچنین تحولات فناوری، از بلاکچین تا هوش مصنوعی، میتوانند در سالهای آینده ساختار خدمات مالی و حتی مفاهیم سنتی پول و بانکداری را دگرگون کنند. از این رو، همبانکی باید با نگاهی آیندهنگرانه و متناسب با تغییرات صنعت مورد توجه قرار گیرد.»
بانکداری از ساختار سازمانمحور به زیستبوم شبکهمحور حرکت میکند
پیام حنفیزاده: «تغییرات فناوری، سبک زندگی، رفتار مشتریان و شیوه انجام معاملات اقتصادی باعث شده است که نگاه سنتی سازمانمحور در بسیاری از صنایع جای خود را به رویکردی شبکهمحور بدهد. در گذشته تصور غالب این بود که یک سازمان باید مالک تمام منابع و زیرساختهای موردنیاز خود باشد و خدمات را بهصورت مستقل ارائه کند. اما امروز چنین رویکردی در بسیاری از حوزهها پاسخگوی پیچیدگی بازار و انتظارات جدید مشتریان نیست. به همین دلیل، مفهوم زیستبوم در مطالعات مدیریت اهمیت بیشتری پیدا کرده و همکاری شبکهای میان بازیگران مختلف به یکی از ویژگیهای اصلی ساختارهای جدید کسبوکار تبدیل شده است. صنعت بانکداری نیز از این تحول جدا نیست. مفاهیمی مانند بانکداری مشارکتی، بانکداری تعاونی و همرقابتی، همگی در چارچوب گستردهتری از اتحادهای راهبردی قابل بررسی هستند. اتحاد راهبردی مفهومی مدیریتی است که معمولاً در سطح تصمیمگیری مدیران ارشد سازمانها مطرح میشود و به تعیین نوع رابطه میان سازمان و سایر بازیگران اقتصادی ارتباط دارد.
در گذشته، بخش مهمی از همکاریهای بانکی در روابط میان خود بانکها شکل میگرفت. بانکها به دلیل فعالیت در چارچوب مقررات مشابه، از ساختارهای سازمانی و فرایندهای نسبتاً یکسانی برخوردار بودند. در ادبیات مدیریت، این شباهت ساختاری با مفهوم همشکلی سازمانی یا Isomorphism توضیح داده میشود. بخشی از این همشکلی در نتیجه الزامات قانونی و نظارتی ایجاد میشود، بخشی ناشی از قواعد حرفهای صنعت است و بخشی نیز از تقلید سازمانها از الگوهای موفق یا رایج در میان رقبا شکل میگیرد. در صنعت بانکداری، مقررات گسترده نهاد تنظیمگر باعث شده است که بانکها در بسیاری از فعالیتها ساختارها و رویههای مشابهی داشته باشند. در نتیجه، روابط بینبانکی نیز عمدتاً در چارچوبهایی مشخص شکل گرفته است. اما توسعه فناوریهای دیجیتال و ورود بازیگران تازه، ساختار سنتی این روابط را تغییر داده و زمینه همکاریهایی گستردهتر از محدوده بانکها را فراهم کرده است. اکنون بانکها برای حفظ ارتباط با مشتریان و پاسخگویی به نیازهای جدید بازار، ناچارند از ساختارهای صرفاً درونسازمانی فاصله بگیرند و ظرفیت بازیگران مختلف زیستبوم را در تصمیمهای راهبردی خود لحاظ کنند.»
فینتکها ساختار سنتی همکاری در صنعت مالی را تغییر دادهاند
پیام حنفیزاده: «در سالهای اخیر، مشتریان در صنایع مختلف تجربههای تازهای از دریافت خدمات دیجیتال به دست آوردهاند. ظهور پلتفرمهایی مانند اوبر و ایربیانبی نشان داد که میتوان با استفاده از فناوری، مدلهای سنتی ارائه خدمت را تغییر داد و تجربهای متفاوت برای کاربران ایجاد کرد. مشتریانی که چنین خدماتی را در سایر بخشهای زندگی خود تجربه کردهاند، بهتدریج انتظارات مشابهی از خدمات بانکی نیز پیدا کردهاند. در نتیجه، بانکها با تقاضای فزایندهای برای ارائه خدمات سادهتر، سریعتر و متناسب با نیازهای جدید روبهرو شدهاند. با این حال، بانکها به دلیل ساختارهای بزرگ، مقررات سنگین و فرایندهای تصمیمگیری پیچیده، معمولاً از چابکی کافی برای پاسخگویی سریع به این تحولات برخوردار نبودهاند. بسیاری از مدیران بانکی درگیر مسائل عملیاتی روزمره هستند و فرصت محدودی برای تمرکز بر نوآوری و بررسی تغییرات آینده دارند. در چنین شرایطی، شرکتهای نوپا و فناورانه توانستند بخشی از نیازهای جدید بازار را شناسایی کنند و خدماتی توسعه دهند که در ساختار سنتی بانکها با سرعت کمتری قابل ارائه بود.
فینتکها، لندتکها و رگتکها از جمله بازیگرانی هستند که با استفاده از دانش تخصصی و توانمندی فناورانه، وارد حوزههای مختلف خدمات مالی شدهاند. برخی از این شرکتها در تأمین مالی و اعتباردهی فعالیت میکنند و برخی دیگر راهکارهایی برای خدمات مالی صنایع مختلف، از حوزه سلامت تا زنجیره تأمین و فعالیتهای تولیدی، ارائه میدهند. مزیت مهم آنها این است که علاوه بر دانش فناوری، شناخت تخصصی از منطق کسبوکار حوزه فعالیت خود دارند و میتوانند خدماتی متناسب با نیازهای واقعی مشتریان طراحی کنند. با وجود این توانمندیها، بسیاری از شرکتهای نوپا مجوز بانکی ندارند و نمیتوانند بهصورت مستقل تمام خدمات مالی موردنیاز مشتریان را ارائه دهند. از سوی دیگر، بانکها نیز برای پاسخگویی به انتظارات جدید کاربران به نوآوری و چابکی این شرکتها نیاز دارند. همین وابستگی متقابل باعث شده است که همکاری میان بانکها و فینتکها توسعه پیدا کند و خدماتی شکل بگیرند که در آن، بانک ظرفیتهای مالی و زیرساختی خود را ارائه میکند و شرکت فناورانه مسئول توسعه بخشی از تجربه مشتری یا طراحی محصول است. در نتیجه این تحولات، مرزهای سنتی صنعت بانکداری بهتدریج گسترش یافتهاند. همکاریها دیگر تنها میان بانکها انجام نمیشوند، بلکه شرکتهای بیمه، واسپاری، کارگزاری، ارائهدهندگان فناوری اطلاعات و سایر مجموعههای غیربانکی نیز به بخشی از زنجیره خلق ارزش مالی تبدیل شدهاند. بانکها دیگر الزاماً نیازی ندارند که مالک تمام زیرساختها و قابلیتهای موردنیاز باشند و میتوانند از طریق اتحادهای راهبردی، بخشی از خدمات و توانمندیهای تخصصی را با سایر بازیگران به اشتراک بگذارند.»
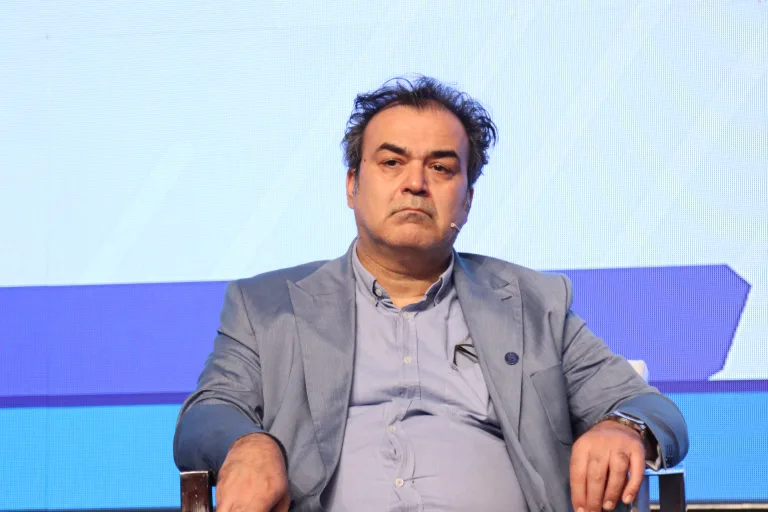
تقسیم متوازن ارزش، شرط استمرار همکاری در اکوسیستم مالی است
پیام حنفیزاده: «اکوسیستم مالی امروز از چندین لایه تشکیل شده است. در مرکز این ساختار، نهاد تنظیمگر قرار دارد که چارچوب قانونی فعالیت بانکها را مشخص میکند. بانکها نیز براساس مجوزهای خود مسئول تجهیز و تخصیص منابع و ارائه خدمات مالی هستند. در کنار آنها، شرکتهای فناورانه، استارتاپها و سایر مجموعههای تخصصی فعالیت میکنند که با توسعه خدمات نوآورانه، امکان پاسخگویی به نیازهای جدید مشتریان را فراهم میسازند. فناوریهایی مانند بلاکچین، اینترنت اشیا، هوش مصنوعی، هوش مصنوعی مولد و کلانداده، ماهیتی دارند که بسیاری از ظرفیتهای آنها در سطح شبکه و در تعامل میان بازیگران مختلف آشکار میشود. استفاده مؤثر از این فناوریها مستلزم دسترسی به داده، زیرساخت و قابلیتهایی است که لزوماً در اختیار یک سازمان قرار ندارند. به همین دلیل، توسعه چنین فناوریهایی میتواند زمینه همکاری گستردهتر میان بانکها و شرکتهای تخصصی را فراهم کند. بانکها برای حفظ رقابتپذیری و پاسخگویی به نیازهای بنگاههای جدید، ناچارند به این تغییرات توجه کنند. بخشی از کسبوکارهای امروز در فضای دیجیتال شکل میگیرند و ارزش آنها بیش از داراییهای فیزیکی، به دانش، داده، فناوری و سایر داراییهای نامشهود وابسته است. ارائه خدمات مالی به این بنگاهها نیازمند شناختی است که ممکن است در ساختار سنتی بانکها بهصورت کامل وجود نداشته باشد. همکاری با شرکتهای تخصصی میتواند این خلأ را جبران کند و زمینه توسعه محصولات و خدمات متناسب با اقتصاد دیجیتال را فراهم سازد.
بانکها در سالهای گذشته شرکتهای فناوری متعددی تأسیس کردهاند و نیروی انسانی متخصص زیادی در این حوزه به کار گرفتهاند، اما حتی این سرمایهگذاریها نیز نیاز آنها به همکاری با بازیگران بیرونی را از بین نبرده است. همچنان شرکتهای کوچک و چابکی وجود دارند که در برخی حوزهها توان نوآوری بیشتری دارند و میتوانند با شناسایی نیازهای جدید، محصولات متفاوتی توسعه دهند. بانکهایی که تحولات اکوسیستم را رصد میکنند و توانمندی این بازیگران را میشناسند، میتوانند از طریق همکاری با آنها به مزیت رقابتی تازهای دست پیدا کنند. در این ساختار، مجموعهای از بازیگران در ایجاد ارزش اقتصادی مشارکت میکنند و هر یک انتظار دارند سهم متناسبی از منافع حاصل دریافت کنند. اگر تقسیم ارزش به شکلی انجام شود که برخی از مشارکتکنندگان منافع کافی نداشته باشند، استمرار همکاری در بلندمدت با مشکل مواجه میشود. بنابراین، همبانکی تنها به اتصال فنی سامانهها یا ارائه خدمات مشترک محدود نیست، بلکه باید سازوکاری برای تقسیم متوازن ارزش میان تمام بازیگران مؤثر در زنجیره ایجاد کند. از این منظر، همبانکی را میتوان آرایش تازهای از همکاری میان بانک و سایر بازیگران اکوسیستم مالی دانست؛ آرایشی که در آن، منابع، قابلیتها و توانمندیهای تخصصی در قالب روابط شبکهای به کار گرفته میشوند تا ارزش بیشتری برای مشتری و مجموعه مشارکتکنندگان ایجاد شود. حرکت به سمت این ساختار، برای بانکهایی که میخواهند در محیط رقابتی آینده جایگاه خود را حفظ کنند، ضرورتی راهبردی خواهد بود.»
تحول روابط بانکی بیش از فناوری به تغییر نگرش مدیریتی نیاز دارد
در بخش پرسش و پاسخ نشست، یکی از حاضران با اشاره به ابعاد مدیریتی و اقتصادی موضوع، تأکید کرد که همبانکی را نباید صرفاً پدیدهای فناورانه دانست. به اعتقاد وی، این رویکرد بیش از آنکه به اشتراکگذاری سامانهها و زیرساختها محدود باشد، به ایجاد ارتباط میان سازمانها، منافع و اعتماد متقابل مربوط میشود. در ادامه این پرسش مطرح شد که مهمترین مانع تحقق همبانکی در نظام بانکی ایران چیست و چگونه میتوان از ذهنیت جزیرهای و رقابت سنتی به سمت اتحادهای راهبردی و خلق ارزش مشترک حرکت کرد. این پرسش، بحث را از بررسی ساختارهای فنی و اقتصادی به سمت موانع فرهنگی و مدیریتی هدایت کرد و فرصتی فراهم آورد تا سخنرانان درباره میزان آمادگی سازمانهای بانکی برای پذیرش الگوهای جدید همکاری توضیح دهند.
مهدی باستان: «همبانکی در نهایت یک انتخاب راهبردی در سطح مدیریت ارشد سازمان است. مدیران بانک باید تصمیم بگیرند که آیا میخواهند تمام فعالیتها را بهصورت مستقل مدیریت کنند یا بخشی از قابلیتهای موردنیاز را از طریق همکاری با بازیگران بیرونی توسعه دهند. این تصمیم به نوع نگاه سازمان به ارزشآفرینی، میزان ریسکپذیری و آمادگی برای ایجاد روابط جدید وابسته است. در مسیر توسعه همبانکی، همکاری یک بانک با شرکتهای فناورانه و سایر بازیگران مکمل، معمولاً سادهتر از شکلگیری اتحاد میان دو بانک رقیب خواهد بود. زمانی که دو بانک تصمیم میگیرند با یکدیگر همکاری کنند، علاوه بر مسائل مربوط به مشارکت، موضوع رقابت نیز مطرح میشود و لازم است به سطح بالاتری از بلوغ سازمانی و اعتماد متقابل رسیده باشند. بنابراین، بهتر است در آغاز مسیر بر همکاری میان بانک و مجموعههایی تمرکز کنیم که توانمندیهای مکمل دارند و میتوانند ارزش بیشتری در زنجیره خدمات ایجاد کنند.
یکی از نشانههای تغییر در صنعت بانکی، گسترش بانکداری باز است. بسیاری از بانکها در گذشته تمایل محدودی به همکاری با بازیگران بیرونی داشتند، اما رشد شرکتهای فناوری و موفقیت آنها در ارائه خدمات جدید باعث شد بانکها بهتدریج ارائه رابطهای برنامهنویسی کاربردی و سایر خدمات موردنیاز این مجموعهها را بپذیرند. با این حال، بانکداری باز را میتوان یکی از سطوح ابتدایی همکاری در چارچوب همبانکی دانست؛ زیرا ارائه API بهتنهایی به معنای شکلگیری اتحاد راهبردی و مشارکت در خلق ارزش نیست. در بانکداری خرد نیز شاهد تغییر مهمی بودهایم. بخشی از فعالیتهایی که پیشتر بانکها مستقیماً انجام میدادند، اکنون توسط شرکتهای لندتک با کیفیت و تجربه کاربری مناسبتری ارائه میشود. بانکها نیز بهتدریج این واقعیت را پذیرفتهاند که میتوانند با استفاده از ظرفیت این شرکتها خدمات اعتباری خود را توسعه دهند. با این حال، یک مانع ذهنی همچنان وجود دارد. گاهی بانک بهمحض آنکه با شرکتی توانمند مواجه میشود که میتواند در همکاری با آن ارزش بیشتری ایجاد کند، بهجای توسعه مشارکت راهبردی، به خرید و تملک آن شرکت فکر میکند. این رویکرد ممکن است در برخی شرایط توجیه اقتصادی داشته باشد، اما نباید تنها پاسخ بانک به توانمندی بازیگران بیرونی باشد. باید میان اتحاد و تملک تفاوت قائل شویم و بپذیریم که گاهی حفظ استقلال شریک تجاری و ایجاد رابطهای پایدار با آن، ارزش بیشتری نسبت به انتقال کامل مالکیت به بانک ایجاد میکند.»
محمدعلی رستگار: «به اعتقاد من، مهمترین مانع توسعه همبانکی در کشور، فرهنگ حاکم بر مدیریت ارشد بانکهاست. مدیران بانکی در ساختاری رشد کردهاند که در آن، مالکیت مستقل منابع و امکانات و تلاش برای انجام تمام فعالیتها در داخل سازمان، بهعنوان رویکردی طبیعی پذیرفته شده است. در چنین فضایی، حتی زمانی که همکاری با سایر مجموعهها از نظر اقتصادی منطقی باشد، ممکن است مقاومت مدیریتی مانع اجرای آن شود. برای عبور از این وضعیت، باید نگاه مدیران ارشد تغییر کند. دانشگاهها و مراکز آموزشی میتوانند در ترویج مفاهیم جدید مدیریت و همکاری راهبردی نقش داشته باشند. بانک مرکزی نیز میتواند با بازنگری در برخی رویهها و ایجاد چارچوبهای مناسب، زمینه توسعه همکاریهای بینبانکی را فراهم کند. همچنین نهادهایی که در انتخاب و انتصاب مدیران بانکها نقش دارند، باید به میزان آمادگی افراد برای مدیریت مشارکتهای راهبردی و استفاده از ظرفیت سایر بازیگران توجه کنند. تا زمانی که مدیران بانکها تصور کنند تمام منابع، زیرساختها و قابلیتها باید در مالکیت مستقیم سازمان خودشان باشد، توسعه همبانکی با محدودیت مواجه خواهد شد. تغییر این فرهنگ به معنای کنار گذاشتن رقابت یا نادیده گرفتن استقلال بانک نیست، بلکه باید این واقعیت پذیرفته شود که همکاری در برخی حوزهها میتواند بهرهوری و ارزش اقتصادی بیشتری برای تمام طرفها ایجاد کند.»
همکاری راهبردی میتواند جایگزین بخشی از سرمایهگذاریهای تکراری شود
در ادامه جمعبندی نشست، بر ضرورت هماهنگی میان محیط کسبوکار و چارچوبهای حقوقی صنعت بانکداری تأکید شد. محدودیتهای قانونی، نگاه کوتاهمدت، تغییرات مدیریتی و فرهنگ سازمانی مبتنی بر استقلال کامل، از جمله عواملی هستند که میتوانند شکلگیری اتحادهای راهبردی را دشوار کنند. در چنین شرایطی، بازتعریف مرزهای فعالیت بانکها باید با بررسی همزمان ملاحظات اقتصادی، حقوقی و مدیریتی انجام شود تا همکاریها از سطح توافقهای مقطعی فراتر بروند. در این بخش، روند تاریخی تحول شبکه بانکی نیز مورد توجه قرار گرفت. در گذشته حتی ارتباط میان شعب یک بانک با محدودیتهای عملیاتی همراه بود، اما توسعه زیرساختهای ارتباطی و سامانههای متمرکز بهتدریج امکان یکپارچگی بیشتر را فراهم کرد. در مراحل بعد، همکاری میان بانکها و استفاده از زیرساختهای مشترک گسترش یافت و امروز ظرفیتهای تازهای برای بهرهگیری از توانمندیهای مکمل در سطح صنعت ایجاد شده است.
تجربه استفاده بانک خاورمیانه از ظرفیت شبکه شعب بانک ملی ایران نیز بهعنوان نمونهای از همکاری عملیاتی مطرح شد. این تجربه نشان میدهد که یک بانک میتواند بدون توسعه شبکهای گسترده از شعب مستقل، از ظرفیتهای موجود در صنعت برای ارائه خدمات به مشتریان استفاده کند. چنین الگوهایی میتوانند ضمن کاهش سرمایهگذاریهای تکراری، بهرهوری منابع را افزایش دهند و زمینه شکلگیری همکاریهایی گستردهتر را فراهم سازند. توسعه این رویکرد مستلزم آن است که بانکها مرز میان رقابت و همکاری را روشنتر کنند و براساس مزیتهای واقعی هر فعالیت، درباره استقلال یا مشارکت تصمیم بگیرند. همچنین باید توجه داشت که همکاری راهبردی تنها زمانی پایدار خواهد بود که منافع اقتصادی آن برای تمام طرفها روشن باشد و سازوکارهای حقوقی و مدیریتی لازم برای اجرای تعهدات مشترک فراهم شود. در چنین شرایطی، همبانکی میتواند از یک مفهوم نظری فراتر برود و به الگویی عملی برای توسعه خدمات، کاهش هزینهها و استفاده مؤثرتر از ظرفیتهای موجود در صنعت مالی تبدیل شود.
ویژهنامه دوازدهمین رویداد تراکنش ایران؛ روایت سه روز تعامل، نوآوری و دستاورد
ویژهنامه ۲۸ صفحهای دوازدهمین رویداد بزرگ تراکنش ایران، مجموعهای از مهمترین برنامهها، رویدادها و فعالیتهای این گردهمایی سهروزه را در بر میگیرد. در این ویژهنامه، برنامه زمانبندی و نشستهای تخصصی، حامیان و اسپانسرها، مجموعههای حاضر در بخش نمایشگاهی و جزئیات سه جشنواره تخصصی شامل نهمین جشنواره چهرههای ماندگار و مدیران مؤثر، پنجمین جشنواره انتخاب محصولات برتر سال (Fintex) و چهارمین جشنواره رساله دکتری مرور شده است. بخش رسانهای ویژهنامه نیز به فعالیتهای استودیو فابا و استودیو تراکنش، گفتوگوهای تخصصی، تولیدات خبری و تصویری و حضور رسانههای مختلف در پاویون رسانهها اختصاص دارد. در ادامه، برنامههای بینالمللی تراکنش ایران، از جمله اجلاسیه بینالمللی تراکنش غرب آسیا، برگزاری کیش فینتکس و رونمایی از مرکز بینالمللی اقتصاد دیجیتال، صنعت مالی و فرصتهای تجاری غرب آسیا تشریح شده است. همچنین بخشی از این مجموعه به معرفی سه کتاب تخصصی «گفتوگوی متخصصان»، «محصولات فناورانه» و «نخبگان علمی ایران» بهعنوان مستندات ماندگار رویداد اختصاص دارد.
برای دریافت و مطالعه ویژهنامه دوازدهمین رویداد بزرگ تراکنش ایران، اینجا کلیک کنید.
نشستهای تخصصی در قالب کتاب «گفتوگوی متخصصان» منتشر میشود
مستندسازی مباحث و دستاوردهای علمی نشستها، یکی از برنامههای مرکز فابا برای ماندگار کردن محتوای دوازدهمین رویداد تراکنش ایران است. بر همین اساس، محتوای نشستهای تخصصی این دوره در قالب کتاب «گفتوگوی متخصصان» تدوین و چاپ خواهد شد تا دیدگاهها، تجربیات و مباحث مطرحشده از سوی مدیران، صاحبنظران و متخصصان صنعت بانکداری و فناوریهای مالی، در دسترس علاقهمندان و فعالان این حوزه قرار گیرد. جزئیات انتشار و نحوه دسترسی به این کتاب متعاقباً اطلاعرسانی خواهد شد. در کنار این مجموعه، کتاب «محصولات فناورانه» با هدف معرفی و مستندسازی محصولات و دستاوردهای شرکتکنندگان و کتاب «نخبگان علمی ایران» با محوریت چکیده رسالههای دکتری نیز در زمره مستندات ماندگار دوازدهمین رویداد تراکنش ایران قرار دارند.
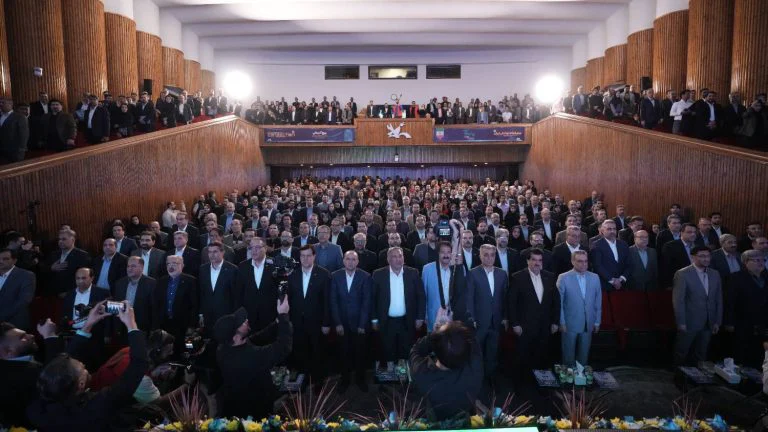
سیزدهمین رویداد بزرگ تراکنش ایران ۱۷ تا ۱۹ آبان ۱۴۰۶ برگزار میشود
مسیر تعامل، همافزایی و توسعه صنعت بانکداری و فناوریهای مالی با برگزاری سیزدهمین رویداد بزرگ تراکنش ایران ادامه خواهد یافت. این رویداد از ۱۷ تا ۱۹ آبان ۱۴۰۶ برگزار میشود و بار دیگر میزبان مدیران ارشد بانکی، فعالان صنعت پرداخت، شرکتهای فناوری، متخصصان و صاحبنظران حوزههای مالی و اقتصادی کشور خواهد بود. سیزدهمین دوره تراکنش ایران فرصتی تازه برای معرفی دستاوردها و محصولات فناورانه، تبادل تجربه، طرح چالشهای صنعت، گسترش همکاریهای بینسازمانی و بررسی فرصتهای پیشروی اقتصاد دیجیتال کشور فراهم خواهد کرد. جزئیات برنامهها، محورهای تخصصی و شرایط حضور در این دوره متعاقباً از طریق درگاههای اطلاعرسانی مرکز فابا منتشر خواهد شد.
گفتوگوی کاربران
نظر شما میتواند این بحث را کاملتر کند.
اولین نفری باشید که درباره این نوشته گفتگو را شروع میکند.