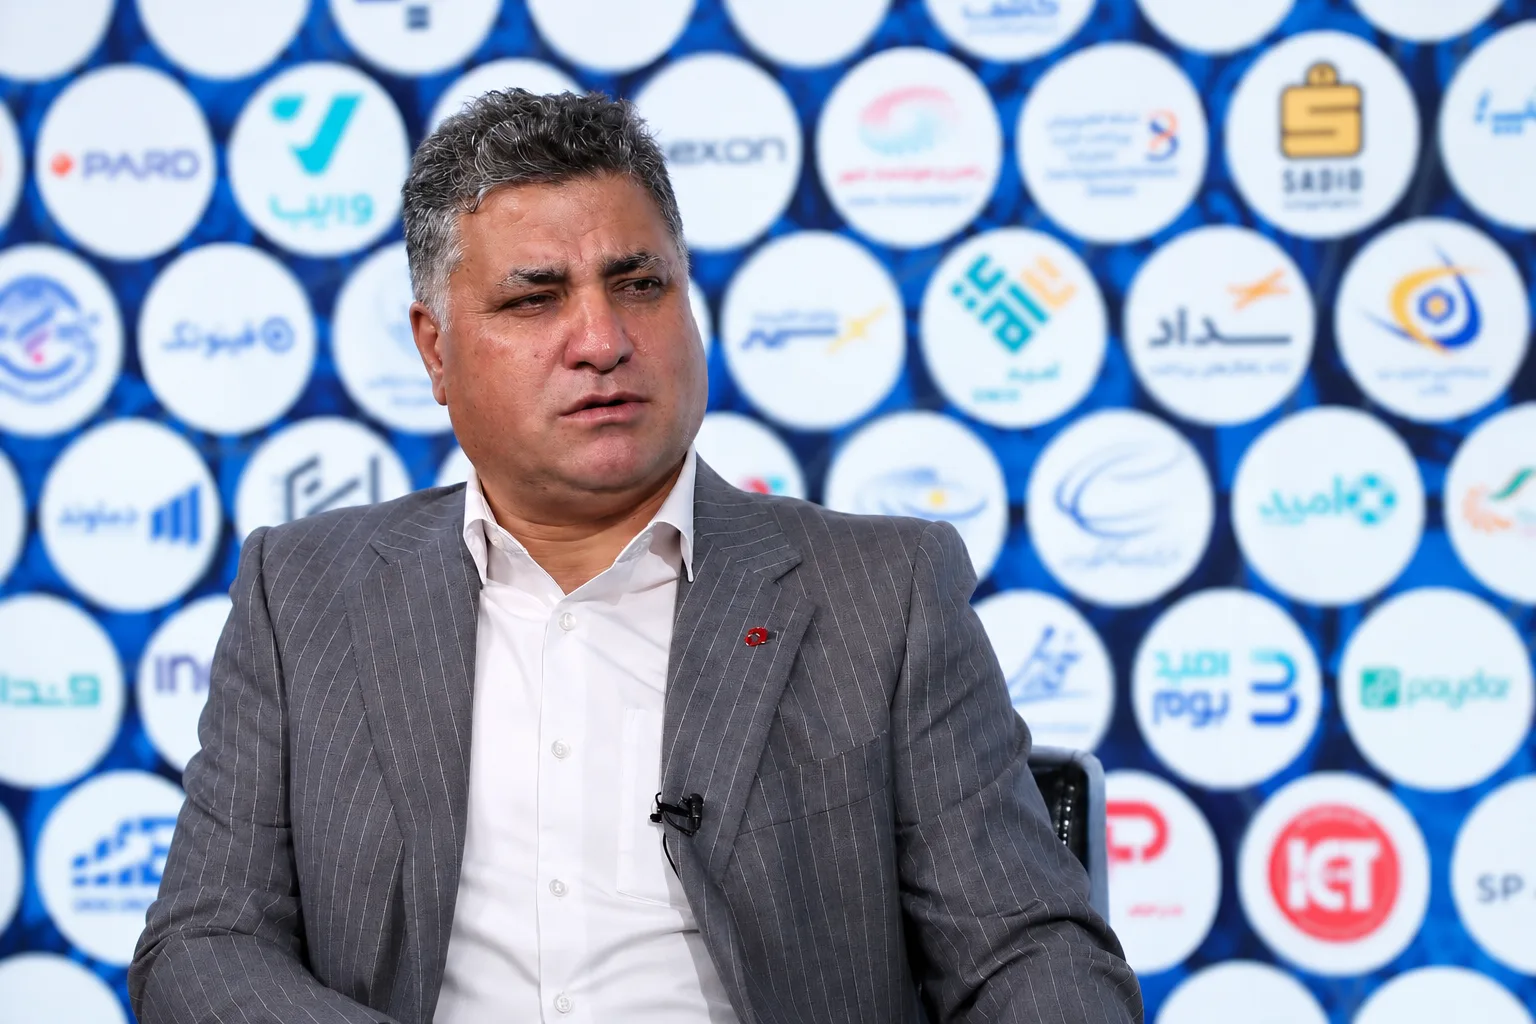
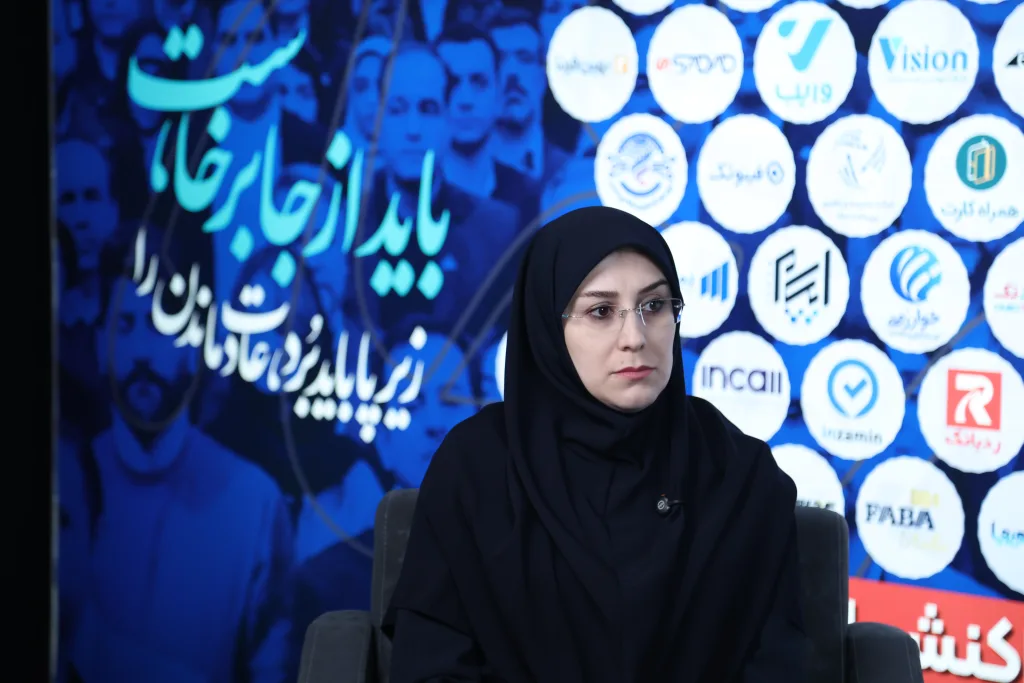
به گزارش ستاد رویداد تراکنش ایران، محمد صادقی، مدیرعامل شرکت بهسازان ملت، در گفتوگو با استودیو فابا و تیوی پلاس در حاشیه دوازدهمین رویداد تراکنش ایران، به تشریح تجربه این مجموعه در حفظ پایداری زیرساختهای نرمافزاری بانک ملت و تغییر انتظارات مشتریان از خدمات بانکی در شرایط بحرانی پرداخت. وی با اشاره به مسئولیت بهسازان ملت در توسعه و راهبری زیرساختهای نرمافزاری بانک ملت و مجموعههای وابسته، تأکید کرد که حفظ امنیت داراییهای مردم و استمرار خدمترسانی، از مهمترین مسئولیتهای نظام بانکی به شمار میرود؛ مسئولیتی که در شرایط بحرانی اهمیت آن بیش از گذشته آشکار میشود.
از نگاه وی، بانکها تنها محل نگهداری سپردههای مردم نیستند، بلکه بخش مهمی از زندگی اقتصادی افراد و فعالیت کسبوکارها به خدمات آنها وابسته است. مشتریان، حاصل سالها فعالیت و پسانداز خود را به بانکها میسپارند و انتظار دارند علاوه بر امنیت داراییهایشان، در تمام شرایط امکان استفاده از خدمات بانکی و ادامه فعالیتهای اقتصادی خود را داشته باشند. به همین دلیل، بانک باید بتواند تصویری از یک مجموعه قابل اعتماد و پایدار در ذهن مشتریان ایجاد کند؛ مجموعهای که حتی در شرایط دشوار نیز امکان مدیریت امور مالی و ادامه فعالیت کسبوکارها را فراهم میکند.
بانک ملت در جریان جنگ با قطعی خدمات مواجه نشد
یکی از محورهای اصلی این گفتوگو، عملکرد بانک ملت در جریان جنگ و شرایط دشوار آن دوره بود. صادقی با اشاره به اقدامات انجامشده در این بانک اظهار کرد که بانک ملت در آن مقطع با قطعی خدمات مواجه نشد و توانست ارائه سرویس به مشتریان را بدون وقفه ادامه دهد. به گفته وی، این عملکرد علاوه بر حفظ رضایت مشتریان فعلی، زمینه مراجعه و جذب مشتریان جدید از سایر بانکها را نیز فراهم کرد؛ زیرا بخشی از مشتریان برای حفظ دسترسی به منابع مالی و استمرار فعالیتهای اقتصادی خود به دنبال خدمات بانکی پایدارتر بودند.
در دورهای که برخی بانکهای بزرگ با اختلال در ارائه خدمات مواجه شدند، مشتریان آنها برای انجام امور مالی روزمره، دریافت حقوق و مدیریت فعالیتهای تجاری خود ناچار بودند به دنبال مسیرهای جایگزین باشند. در چنین شرایطی، پایداری خدمات به یکی از معیارهای مهم انتخاب بانک تبدیل شد و بانک ملت نیز با افزایش مراجعه مشتریان جدید روبهرو شد. با این حال، به گفته مدیرعامل بهسازان ملت، جذب مشتری از محل مشکلات سایر بانکها هدف این مجموعه نبود و اولویت اصلی، حفظ اعتماد عمومی و فراهم کردن امکان خدمترسانی مستمر به مردم بود.
این تجربه نشان داد که پایداری خدمات بانکی صرفاً یک موضوع فنی یا عملیاتی نیست و ارتباط مستقیمی با امنیت روانی جامعه و نظم اقتصادی افراد و شرکتها دارد. زمانی که مشتری نتواند به خدمات بانکی موردنیاز خود دسترسی داشته باشد، علاوه بر اختلال در تراکنشهای روزمره، برنامهریزی مالی، پرداخت تعهدات و فعالیتهای اقتصادی وی نیز تحت تأثیر قرار میگیرد. از همین رو، حفظ اعتماد مشتریان و اطمینان از استمرار خدمات باید بهعنوان بخشی جداییناپذیر از مأموریت بانکها در نظر گرفته شود.
اختلالهای چنددهروزه تعریف پایداری را تغییر داد
یکی از نکات مهم مطرحشده در این گفتوگو، تفاوت میان اختلالهای کوتاهمدت و بحرانهای طولانیمدت بود. صادقی توضیح داد که در گذشته بخش قابلتوجهی از برنامهریزیهای پایداری بر مواجهه با قطعیهای چنددقیقهای، چندساعته یا نهایتاً یکروزه متمرکز بود، اما تجربه اختلالهای چنددهروزه نشان داد که چنین الگوهایی برای مدیریت شرایط بحرانی کافی نیستند. در واقع، بسیاری از راهکارهای جایگزین زمانی کارآمد هستند که اختلال در مدت محدودی برطرف شود، اما طولانی شدن بحران میتواند تمام سازوکارهای معمول ارائه خدمات را با مشکل مواجه کند.
برای مثال، در زمان قطعی کوتاهمدت یک سامانه، مشتریان ممکن است بتوانند از کارت بانکی دیگر یا مسیر جایگزینی برای انجام امور خود استفاده کنند، اما وقتی اختلال برای چندین روز یا چند هفته ادامه پیدا میکند، این راهکارها دیگر پاسخگوی نیازهای واقعی مردم و کسبوکارها نخواهند بود. در چنین وضعیتی، نهتنها دسترسی به خدمات مالی مختل میشود، بلکه نظم پرداختها، تعهدات اقتصادی و برنامهریزی شرکتها نیز تحت تأثیر قرار میگیرد. این شرایط میتواند اعتماد مشتریان را تضعیف کند و آنها را به سمت انتخاب ارائهدهندگان خدماتی سوق دهد که امکان استمرار فعالیت را فراهم میکنند.
بر همین اساس، مفهوم پایداری باید فراتر از در دسترس بودن تجهیزات و سامانهها تعریف شود. از نگاه صادقی، حفظ پایداری هسته مرکزی بانکداری و اطمینان از ادامه فعالیت فرایندهای اصلی اهمیت بیشتری دارد؛ زیرا حتی در صورت وجود زیرساختهای فنی، اگر فرایندهای حیاتی بانک متوقف شوند، امکان ارائه خدمات مؤثر به مشتریان از بین میرود. به بیان دیگر، پایداری واقعی زمانی محقق میشود که بانک بتواند در شرایط بحرانی نیز مأموریت اصلی خود را حفظ کند و اجازه ندهد اختلالهای زیرساختی به توقف فعالیتهای اقتصادی مشتریان منجر شوند.
پایداری از ابتدای برنامه تحول بانک ملت در اولویت بود
مدیرعامل بهسازان ملت با اشاره به سابقه فعالیت خود در صنعت بانکداری گفت که حدود ۲۹ سال در حوزه بانکداری متمرکز (Core Banking) تجربه دارد و چهار سال گذشته را در همکاری با بانک ملت سپری کرده است. به گفته وی، از نخستین روزهای حضور در این مجموعه، موضوع پایداری سامانهها و جلوگیری از اختلال در خدمات بانکی از اولویتهای مدیریت ارشد بانک بوده است. این دغدغه از همان ابتدای همکاری مطرح شد و برنامهریزی برای شناسایی مشکلات زیرساختی، رفع اختلالها و افزایش قابلیت اتکای سامانهها در دستور کار قرار گرفت.
این رویکرد بهتدریج باعث شد موضوع پایداری از یک مسئله صرفاً فنی به یکی از محورهای اصلی برنامهریزی و مدیریت زیرساخت تبدیل شود. تجربه اختلالهای کوتاهمدت و اهمیت جایگاه بانک ملت در شبکه بانکی کشور نیز حساسیت بیشتری نسبت به این موضوع ایجاد کرده بود. به اعتقاد صادقی، توجه مستمر به پایداری و پیگیری آن در سطح مدیریت ارشد، از عواملی بود که به آمادگی بیشتر مجموعه برای مواجهه با شرایط دشوار کمک کرد و امکان استمرار ارائه خدمات در دوره جنگ را فراهم ساخت.
تجربه مشتری و تنوع خدمات در مسیر تحول دیجیتال بانک ملت
بخش دیگری از این گفتوگو به تغییر رویکرد بانک ملت در توسعه خدمات و بهبود تجربه مشتری اختصاص داشت. صادقی با اشاره به اهمیت سهولت دریافت خدمات، رابط و تجربه کاربری (UI/UX) و سفر مشتری (Customer Journey) گفت که اعتماد و دسترسی آسان به خدمات، دو مؤلفه مهم در شکلگیری تجربه مطلوب بانکی هستند. از نگاه وی، مشتریان امروز انتظار دارند بتوانند بدون پیچیدگیهای غیرضروری و با صرف زمان کمتر، خدمات موردنیاز خود را دریافت کنند و بانکها نیز برای پاسخگویی به این انتظارات باید در طراحی محصولات و فرایندهای خدماتی بازنگری کنند.
در همین مسیر، توسعه محصولات جدید برای مشتریان خرد و نسل جوان و همچنین طراحی خدمات یکپارچه و پلتفرمی برای مشتریان شرکتی و حقوقی دنبال شده است. صادقی از محصولاتی مانند دیما، تیما و رونا بهعنوان بخشی از برنامههای جدید بانک ملت نام برد و توضیح داد که این مجموعه در تلاش است متناسب با نیاز گروههای مختلف مشتریان، خدمات متنوعتری ارائه کند. در بخش مشتریان شرکتی نیز حرکت به سمت راهکارهای اکوسیستمی و پلتفرمی با هدف سادهسازی تعاملات و فراهم کردن دسترسی یکپارچه به خدمات بانکی در حال پیگیری است.
این رویکرد در نهایت با هدف حرکت به سمت بانکداری جامع دنبال میشود؛ مدلی که در آن مشتریان بتوانند متناسب با نیازهای شخصی یا تجاری خود، مجموعه متنوعی از خدمات بانکی و مالی را در بستری یکپارچه دریافت کنند. به اعتقاد صادقی، موفقیت این مسیر به عملکرد یک محصول خاص وابسته نیست، بلکه از کنار هم قرار گرفتن قابلیتها و خدمات مختلف شکل میگیرد. وی اکوسیستم محصولات بانک ملت را به مجموعهای از اجزای مکمل تشبیه کرد که زمانی میتوانند تصویر کاملی از تحول دیجیتال ارائه دهند که در کنار یکدیگر قرار بگیرند و تجربهای منسجم برای مشتری ایجاد کنند.
تجربه بانک ملت در دوره بحران و برنامههای این مجموعه برای توسعه خدمات دیجیتال نشان میدهد که اعتماد مشتریان تنها با عرضه محصولات جدید به دست نمیآید، بلکه پایداری، امنیت و سهولت استفاده از خدمات نیز در شکلگیری این اعتماد نقش اساسی دارند. در شرایطی که بخش مهمی از فعالیتهای اقتصادی مردم به زیرساختهای بانکی وابسته است، توانایی بانکها در حفظ خدمات در زمان بحران و همزمان پاسخگویی به نیازهای جدید مشتریان، میتواند به یکی از مهمترین معیارهای ارزیابی عملکرد آنها تبدیل شود.
علاقهمندان برای کسب اطلاعات بیشتر میتوانند به سایت تراکنش ایران مراجعه کنند. همچنین اخبار و گزارشهای رویداد از طریق سایت فابانیوز منتشر میشود.
برای کسب اطلاعات بیشتر میتوانید ویژهنامه دوازدهمین رویداد بزرگ تراکنش ایران را دریافت کنید.
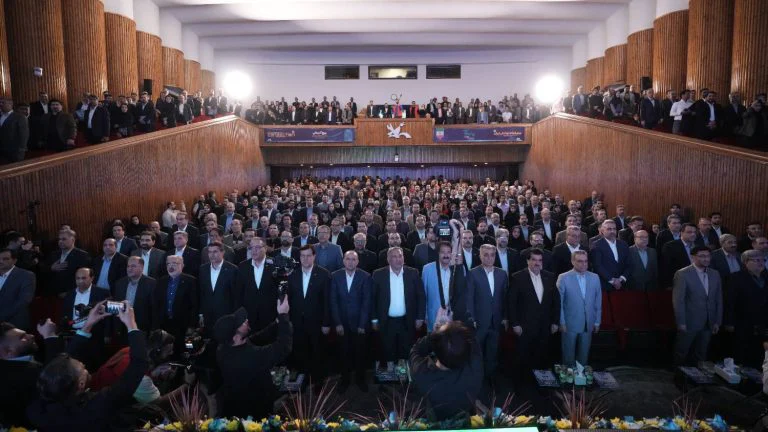
تراکنش دوازدهم ایران با حضور مدیران، متخصصان، بانکها و شرکتهای فعال در اکوسیستم صنایع مالی، بانکی، پرداخت، نوآوری، فناوری، تجارت الکترونیکی و اقتصاد دیجیتال برگزار شد و نشستهای تخصصی آن به بررسی چالشها و فرصتهای این حوزهها اختصاص داشت.
گفتوگوی کاربران
نظر شما میتواند این بحث را کاملتر کند.
اولین نفری باشید که درباره این نوشته گفتگو را شروع میکند.