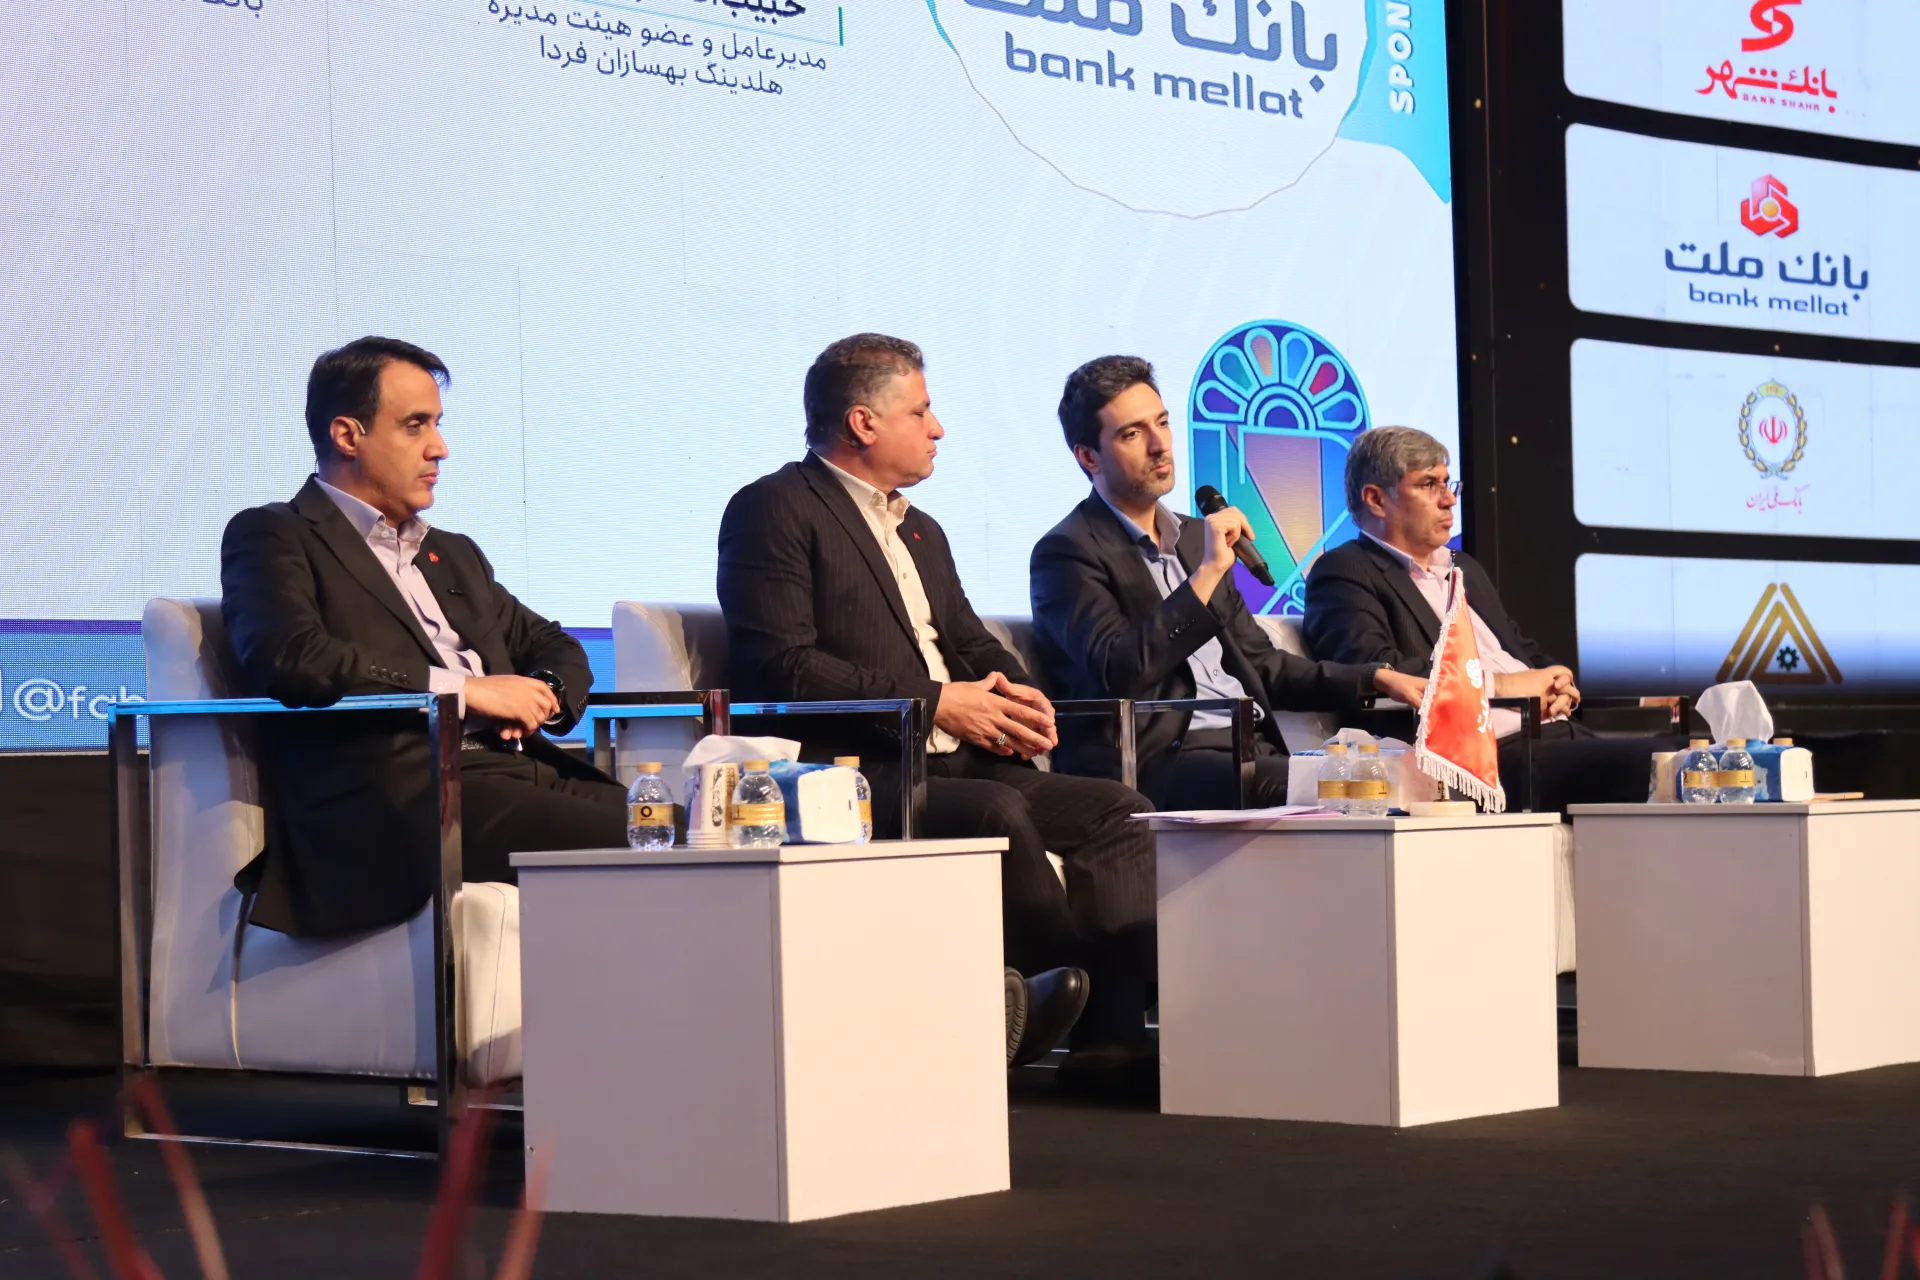
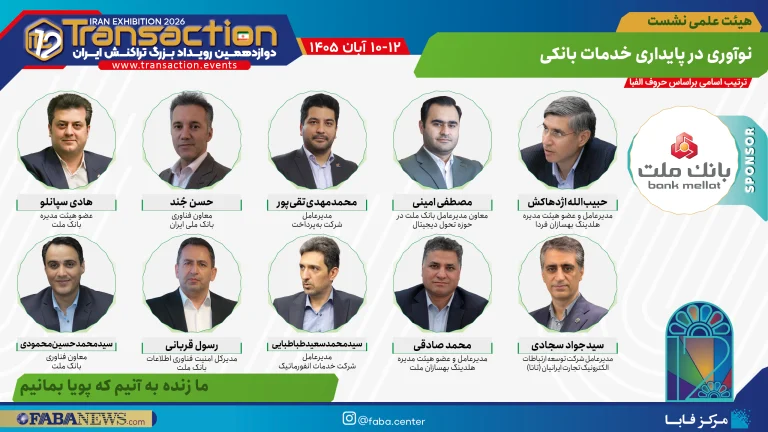
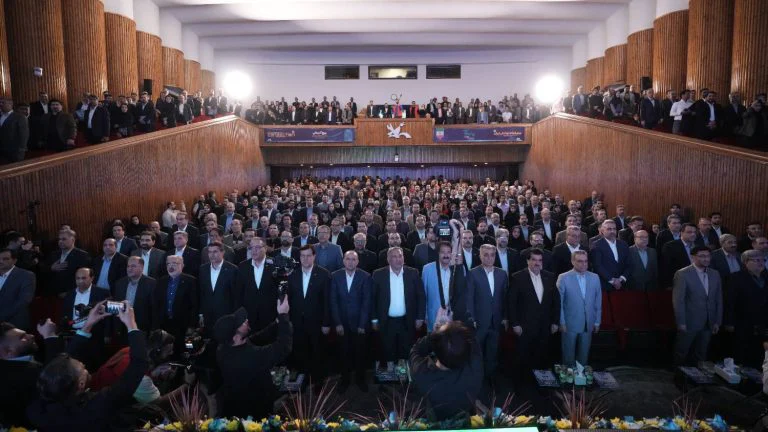
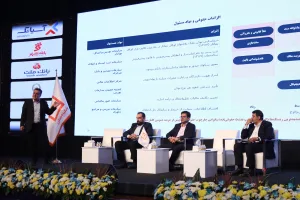
به گزارش ستاد برگزاری رویداد تراکنش ایران، نشست تخصصی «نوآوری در پایداری خدمات بانکی» با عنوان «ما زنده به آنیم که پویا بمانیم»، روز دوشنبه ۱۱ آبان ۱۴۰۵، ساعت ۱۲:۳۰، در سالن یک (آمفیتئاتر) مرکز آفرینشهای کانون پرورش فکری کودکان و نوجوانان و با حمایت بانک ملت برگزار شد. مدیریت این نشست را محمد صادقی، مدیرعامل و عضو هیئتمدیره هلدینگ بهسازان ملت، بر عهده داشت و حبیبالله اژدهاکش، مدیرعامل و عضو هیئتمدیره هلدینگ بهسازان فردا، سیدمحمدسعید طباطبایی، مدیرعامل شرکت خدمات انفورماتیک و سیدمحمدحسین محمودی، معاون فناوری بانک ملت، در آن حضور داشتند. محور اصلی گفتوگو، بازنگری در مفهوم پایداری خدمات بانکی پس از تجربه بحرانهای گسترده و بررسی راهکارهایی بود که بتوانند استمرار فعالیت بانکها را فراتر از دسترسپذیری سامانههای فناوری تضمین کنند. سخنرانان با مرور تجربههای عملیاتی شبکه بانکی، درباره ضرورت تعریف خدمات حیاتی، توسعه معماریهای تابآور، بازیابی اطلاعات، مدیریت ریسک، نوسازی زیرساختها و همکاری متقابل بانکها در شرایط بحرانی تبادل نظر کردند.
اعضای کمیته علمی این نشست به ترتیب حروف الفبا عبارت بودند از حبیبالله اژدهاکش، مدیرعامل و عضو هیئتمدیره هلدینگ بهسازان فردا؛ مصطفی امینی، معاون مدیرعامل بانک ملت در حوزه تحول دیجیتال؛ محمدمهدی تقیپور، مدیرعامل شرکت بهپرداخت ملت؛ حسن جُند، معاون فناوری بانک ملی ایران؛ هادی سپانلو، عضو هیئتمدیره بانک ملت؛ سید جواد سجادی، مدیرعامل شرکت توسعه ارتباطات الکترونیک تجارت ایرانیان (تاتا)؛ محمد صادقی، مدیرعامل و عضو هیئتمدیره هلدینگ بهسازان ملت؛ سیدمحمدسعید طباطبایی، مدیرعامل شرکت خدمات انفورماتیک؛ رسول قربانی، مدیرکل امنیت فناوری اطلاعات بانک ملت و سیدمحمدحسین محمودی، معاون فناوری بانک ملت.
بحث با طرح این مسئله آغاز شد که مفهوم پایداری در صنعت بانکداری طی سالهای اخیر دستخوش تغییری اساسی شده است. در گذشته، برخورداری از مراکز داده اصلی و پشتیبان، زیرساختهای افزونه و شاخصهای بالای دسترسپذیری، از مهمترین معیارهای ارزیابی پایداری خدمات بانکی به شمار میرفتند، اما تجربه حملات سایبری، اختلالات گسترده و بحرانهای ترکیبی نشان داده است که این معیارها بهتنهایی نمیتوانند استمرار فعالیت اقتصادی و دسترسی مشتریان به خدمات مالی را تضمین کنند. پرسش محوری نشست این بود که چگونه میتوان از نگاه محدود به پایداری سامانهها عبور کرد و تابآوری را به قابلیتی فراگیر در سطح کسبوکار، زنجیره تأمین، سرمایه انسانی، زیرساخت و نظام تصمیمگیری بانکها تبدیل کرد.
پایداری خدمات بانکی به مسئلهای فراتر از فناوری تبدیل شده است
محمد صادقی: «در دو سال اخیر، مفهوم پایداری در نظام بانکی کشور با تغییرات اساسی روبهرو شده است. پیش از این تصور میکردیم اگر بتوانیم سامانههای خود را با دسترسپذیری ۹۹٫۹۹ درصد نگه داریم، مراکز داده پشتیبان داشته باشیم و تجهیزات و زیرساختهای لازم را فراهم کنیم، به سطح مطلوبی از پایداری رسیدهایم. اما اتفاقاتی که در مدت اخیر رخ داد نشان داد که مسئله بسیار پیچیدهتر از این تعاریف است. امروز متوجه شدهایم که اختلال در یک شرکت ارائهدهنده خدمات فناوری بانکی میتواند نهتنها مشتریان چند بانک، بلکه بخشهایی از فعالیت اقتصادی کشور را نیز تحت تأثیر قرار دهد.
بخش مهمی از زیرساخت نرمافزاری نظام بانکی در اختیار تعداد محدودی از شرکتهای بزرگ ارائهدهنده خدمات فناوری قرار دارد. شرکتهایی مانند خدمات انفورماتیک، توسن، داتین و بهسازان ملت، بخش قابلتوجهی از سامانههای اصلی بانکداری و پردازش تراکنشهای کشور را پشتیبانی میکنند. این تمرکز در گذشته مزایای مهمی داشت؛ زیرا امکان تجمیع دانش تخصصی، توسعه سامانههای گسترده و ارائه خدمات به بانکهای متعدد را فراهم کرده بود. با این حال، بحرانهای اخیر نشان دادند که همین تمرکز میتواند منشأ ریسکهای بزرگی باشد. اگر یکی از این شرکتها دچار اختلال اساسی شود، آثار آن ممکن است به چند بانک منتقل شود و از طریق شبکه بانکی، بخشهای مختلف اقتصاد را تحت تأثیر قرار دهد.
در سالهای گذشته ابتدا شاهد حملات سایبری و افشای اطلاعات در برخی بانکها و سازمانها بودیم. با گسترش این حملات، موضوع باجخواهی، از دسترس خارج شدن سامانهها و دشواری بازیابی خدمات جدیتر شد. در ادامه، بحرانها به شرایطی رسیدند که حملات سایبری با تهدیدهای فیزیکی و نظامی همراه شدند و بانکها ناچار بودند همزمان با چند نوع اختلال مقابله کنند. در برخی موارد، بانکها پس از حمله سایبری تلاش کردند سامانههای خود را بازیابی کنند، اما با آسیبدیدگی زیرساختها یا محدودیت در دریافت پشتیبانی از شرکتهای تأمینکننده نیز مواجه شدند. همچنین اختلال در زیرساخت یکی از ارائهدهندگان اصلی فناوری بانکی، بازیابی خدمات چند بانک را به فرایندی طولانی تبدیل کرد که دیگر در مقیاس چند ساعت یا چند روز قابل مدیریت نبود.
پیامد چنین حوادثی تنها قطع خدمات بانکی نیست. بانک در شرایط اختلال همچنان تعهدات مالی خود را بر عهده دارد و باید سود سپردهها و سایر تعهدات را پرداخت کند، در حالی که ممکن است امکان وصول اقساط تسهیلات، دریافت کارمزدها و انجام بخشی از فعالیتهای درآمدزا را از دست بدهد. بنابراین، بحران علاوه بر ایجاد نارضایتی مشتریان، بر ترازنامه بانک نیز اثر میگذارد و میتواند هزینههای مالی قابلتوجهی ایجاد کند. مسئله مهمتر، آسیبی است که به اعتماد عمومی وارد میشود؛ زیرا مشتری انتظار دارد در هر شرایطی به منابع مالی خود دسترسی داشته باشد.
در تجربه بانک ملت، استمرار ارائه خدمات در بخشی از این بحرانها باعث شد شاهد مراجعه مشتریان جدید و انتقال بخشی از تقاضای خدمات بانکی به این مجموعه باشیم. این اتفاق از یک سو فرصت جذب منابع و مشتری ایجاد کرد، اما از سوی دیگر، فشار عملیاتی تازهای نیز بر زیرساختها وارد ساخت. این تجربه نشان میدهد که پایداری یک بانک دیگر مسئلهای محدود به همان سازمان نیست و عملکرد آن با وضعیت سایر بانکها و اعتماد عمومی به شبکه بانکی ارتباط دارد.
به اعتقاد من، باید از مفهوم پایداری یک سامانه فناوری به سمت راهبری یک کسبوکار پایدار حرکت کنیم. در این نگاه، تنها آماده بودن سرورها و مراکز داده کافی نیست؛ بانک، شرکتهای فناوری، نهادهای حاکمیتی، کارکنان و حتی مشتریان باید برای مواجهه با شرایط بحران آمادگی داشته باشند. هدف نهایی این است که مشتری بتواند در شرایط دشوار نیز حداقل خدمات ضروری خود را دریافت کند و فعالیت اقتصادی وی بهطور کامل متوقف نشود.»
حملات سایبری اخیر ضرورت بازنگری در برنامههای بازیابی را آشکار کردهاند
سیدمحمدسعید طباطبایی: «حدود ۲۰ سال است که در شرکت خدمات انفورماتیک فعالیت میکنم و در این مدت از جایگاه برنامهنویسی تا مسئولیتهای مختلف مدیریتی، با بخشهای گوناگون این مجموعه آشنا بودهام. با وجود این تجربه و شناخت، حادثهای که با آن مواجه شدیم بسیاری از محاسبات و تصورهای قبلی ما را تغییر داد. شدت و ماهیت رخداد بهگونهای بود که انتظار مواجهه با آن را نداشتیم. شرکت خدمات انفورماتیک نیز مجموعهای نیست که نسبت به امنیت اطلاعات بیتوجه بوده باشد. ساختارهای تخصصی امنیت در این شرکت بیش از یک دهه سابقه دارند و در دورهای شکل گرفتند که موضوع امنیت سایبری هنوز در بسیاری از سازمانهای کشور به اندازه امروز مورد توجه نبود. با این حال، وجود همین ساختارها نیز مانع وقوع حادثهای بسیار سنگین نشد.
یکی از مهمترین درسهای این تجربه آن است که هیچ مجموعهای نباید خود را در برابر حملات سایبری کاملاً مصون تصور کند. برخورداری از تجهیزات مناسب، تیمهای امنیتی و برنامههای کنترلی اهمیت زیادی دارد، اما نباید به این دلیل که تاکنون حادثهای رخ نداده است، نتیجه بگیریم که زیرساخت از هر نوع تهدیدی در امان خواهد بود. ماهیت تهدیدها تغییر میکند و روشهای حمله نیز همواره در حال تکامل هستند. بنابراین، مهمترین اقدام آن است که سازمان نسبت به نقاط ضعف احتمالی خود آگاهی داشته باشد و برای مواجهه با شرایطی فراتر از سناریوهای متداول آماده شود.
یکی از پیچیدگیهای مهم شبکه بانکی کشور، وابستگی گسترده بانکهای بزرگ به زیرساختهای مینفریم است. بخش عمده سامانههای اصلی بانکداری در بانکهای بزرگ کشور بر این بستر فعالیت میکنند و تجهیزات مورد استفاده نیز عمدتاً متعلق به شرکتهایی مانند IBM هستند. در شرایط عادی، اگر سازمانی در کشوری دیگر با تأمینکننده اصلی قرارداد رسمی پشتیبانی داشته باشد، ممکن است بتواند برای شناسایی و برطرف کردن مشکلات پیچیده از دانش و خدمات تخصصی همان شرکت استفاده کند. اما در ایران، محدودیتهای ناشی از تحریم و دشواری دریافت پشتیبانی مستقیم باعث میشود مدیریت چنین رخدادهایی پیچیدگی بیشتری داشته باشد.
شرکت خدمات انفورماتیک علاوه بر ارائه خدمات به بانکها، در توسعه و پشتیبانی مجموعهای از سامانههای حاکمیتی و ملی نیز نقش دارد. سامانههایی مانند شتاب، شاپرک و سایر زیرساختهای پرداخت و تسویه، در چارچوب معماریهای متفاوتی از سامانههای بانکداری متمرکز اداره میشوند. طی سالهای گذشته، شمار زیادی از سامانههای حاکمیتی در این مجموعه توسعه یافتهاند و برای آنها ساختارهای خاصی از نظر پشتیبانی و استمرار خدمات در نظر گرفته شده است. با این حال، تجربه بحران اخیر نشان داد که در حوزه سامانههای بانکی و مسئولیت مشترک بانک و شرکت فناوری، به بازنگری جدی در معماریها، ساختارها و برنامههای بازیابی نیاز داریم.
یکی از اقداماتی که از ابتدای پذیرش مسئولیت مدیریت شرکت دنبال کردم، توسعه سامانه «هور» بهعنوان بخشی از برنامه تداوم کسبوکار سامانههای بانکداری متمرکز بود. در بهمنماه، زمانی که پیگیری این موضوع را آغاز کردیم، هنوز بسیاری از حوادث بعدی اتفاق نیفتاده بودند و حتی برخی همکاران درباره ضرورت تمرکز بر چنین راهکاری پرسش داشتند. با این حال، توسعه آن را با جدیت دنبال کردیم و توانستیم در نخستین هفته جنگ، این بستر را برای بانکها عملیاتی کنیم.
پس از وقوع اختلالات بعدی، همین زیرساخت نقش مهمی در حفظ بخشی از خدمات ایفا کرد و امکان برقراری مجدد خدمات سوئیچ کارت بانکها در فاصله کوتاهی پس از حادثه فراهم شد. در ادامه نیز نسخههای مختلفی از سامانه هور توسعه یافت و قابلیتهای آن گسترش پیدا کرد. اگر این بستر از قبل آماده نشده بود، حفظ و بازیابی بخشی از خدمات بانکی در دوره بحران دشوارتر میشد. این تجربه نشان میدهد که برنامهریزی برای تداوم کسبوکار باید پیش از وقوع حادثه انجام شود؛ زیرا در زمان بحران، فرصت کافی برای طراحی و پیادهسازی زیرساختهای جایگزین وجود ندارد.»
تابآوری واقعی باید تمام لایههای کسبوکار بانکی را پوشش دهد
سیدمحمدحسین محمودی: «مهمترین تغییری که باید در نگاه به پایداری ایجاد کنیم، عبور از شاخص دسترسپذیری سامانه یا آپتایم و حرکت به سمت تابآوری کامل کسبوکار است. زمانی که از تابآوری صحبت میکنیم، تنها نباید بپرسیم یک سامانه چند درصد از زمان در دسترس بوده است؛ بلکه باید بررسی کنیم که سازمان در تمام لایههای عملیاتی خود تا چه اندازه توانایی ادامه فعالیت در شرایط بحرانی را دارد. این لایهها شامل زیرساختهای فناوری، ارتباطات، نیروی انسانی، تأمینکنندگان بیرونی، فرایندهای کسبوکار و مدیریت ارتباط با مشتریان هستند.
پیش از هر چیز باید مشخص کنیم که منظور ما از بحران چیست. ممکن است یک حمله سایبری بهتنهایی رخ دهد، یا حمله سایبری با آسیب فیزیکی به زیرساختها همراه شود. در شرایط دیگر، ممکن است بدون وقوع حمله جدید، انتشار اطلاعات قدیمی یا شکلگیری شایعات، بحرانی در حوزه اعتبار و اعتماد عمومی ایجاد کند. بنابراین، سناریوهای تابآوری نباید صرفاً بر قطعی تجهیزات یا از دسترس خارج شدن یک مرکز داده متمرکز باشند، بلکه باید بحرانهای ترکیبی و پیامدهای ارتباطی و اجتماعی آنها را نیز در بر بگیرند.
برای نمونه، در سال ۱۴۰۰ اطلاعاتی از بخشی از شبکه بانکی افشا شد که در سالهای بعد نیز پیامدهای آن ادامه پیدا کرد. پس از حملات سایبری خرداد ۱۴۰۴ به برخی بانکها، باتی در تلگرام با استفاده از همان اطلاعات قدیمی فعالیت کرد و این تصور را در میان بخشی از جامعه ایجاد کرد که اطلاعات بانکهای دیگری نیز بهتازگی افشا شده است. در حالی که دادههای مورد استفاده مربوط به رخداد گذشته بودند، انتشار دوباره آنها موجی از نگرانی درباره امنیت اطلاعات بانکی ایجاد کرد. چنین تجربهای نشان میدهد که مدیریت بحران تنها مسئولیت واحد فناوری یا امنیت نیست و بخشهای ارتباطات و روابط عمومی نیز باید برای پاسخگویی، اطلاعرسانی و حفظ اعتماد مشتریان برنامه مشخصی داشته باشند.
در بحرانهای اخیر با مسئله دسترسی به نیروهای کلیدی نیز مواجه بودیم. برای مثال، در مقطعی که دستور تخلیه برخی مناطق تهران صادر شد، شرکتهای فناوری مهمی در همان محدودهها فعالیت میکردند و کارکنانی که مسئول نگهداری شبانهروزی سامانهها بودند، ناچار شدند درباره ادامه حضور در محل کار یا ترک منطقه تصمیم بگیرند. در چنین شرایطی، حتی اگر تمام تجهیزات اصلی و پشتیبان آماده باشند، نبود نیروی انسانی لازم برای اجرای فرایندهای عملیاتی میتواند خود به عامل توقف خدمات تبدیل شود.
بانک باید از پیش مشخص کرده باشد که کارکنان کلیدی در شرایط اضطراری چگونه به زیرساختها دسترسی پیدا میکنند، محل جایگزین فعالیت آنها کجاست، ارتباطات ضروری چگونه برقرار میشود و چه افرادی مسئول اجرای عملیات حساس هستند. همچنین لازم است وابستگی به تأمینکنندگان خدماتی مانند ارتباطات مخابراتی و پیامکی نیز در برنامههای تداوم کسبوکار دیده شود. اگر یکی از این لایهها دچار اختلال شود، آماده بودن سایر بخشها لزوماً به معنای استمرار خدمت نخواهد بود.
در بسیاری از سازمانها، سرمایهگذاری برای ایجاد این ظرفیتها در گذشته با پرسشهایی درباره بهرهوری و بازده اقتصادی مواجه میشد. ممکن بود بخشهای کسبوکاری ضرورت ایجاد زیرساختهای جایگزین، تأمین محل استقرار اضطراری یا حفظ نیروهای آمادهباش را بهخوبی درک نکنند. اما حوادث اخیر نشان دادند که تابآوری برای بانک شبیه یکی از نیازهای حیاتی یک موجود زنده است. همانطور که بدن انسان برای برخی فعالیتهای حیاتی ساختارهای پشتیبان دارد، سامانهها و فرایندهای ضروری بانک نیز باید از ظرفیتهای جایگزین برخوردار باشند. بدون این ظرفیتها، استمرار فعالیت سازمان در شرایط بحرانی با خطر جدی روبهرو میشود.
این نگاه باید در تمام سطوح سازمان پذیرفته شود. کارکنان حوزه فناوری اطلاعات سالها مسئولیت نگهداری شبانهروزی سامانهها و پاسخگویی در شرایط اضطراری را بر عهده داشتهاند، اما امروز سایر واحدهای بانک نیز باید درک کنند که تداوم کسبوکار مسئولیتی مشترک است. در نهایت، هدف آن است که بانک بتواند توسعه خدمات جدید و استمرار خدمات موجود را همزمان دنبال کند و در زمان وقوع بحران، مشتری همچنان امکان استفاده از خدمات حیاتی را داشته باشد.»
بازتعریف خدمات حیاتی و کاهش فشار تراکنشها بر زیرساخت بانکی ضروری است
سیدمحمدسعید طباطبایی: «یکی از موضوعاتی که اکنون باید با جدیت درباره آن تصمیمگیری کنیم، تعریف حداقل خدمات ضروری بانکی در شرایط بحران است. در دهههای ۱۳۸۰ و ۱۳۹۰ توسعه گستردهای در سامانههای ملی پرداخت و خدمات بانکی اتفاق افتاد. زیرساختهایی مانند ساتنا، پایا، سامانههای مرتبط با چک و انواع خدمات کارتی در این دوره گسترش یافتند و امروز شبکه بانکی کشور از تنوع قابلتوجهی در خدمات برخوردار است. با این حال، در بخش مهمی از این توسعه، موضوعات امنیت سایبری، پدافند غیرعامل و استمرار خدمت در شرایط بحران به اندازه افزایش ظرفیت و تنوع خدمات مورد توجه قرار نگرفتند.
بانکهای بزرگ اکنون با حجم بسیار بالایی از تراکنشهای روزانه مواجه هستند. در برخی روزها، شمار تراکنشهای پردازششده در یک بانک بزرگ از ۲۰۰ میلیون مورد نیز فراتر میرود. نتیجه این افزایش مستمر آن است که بانکها ناچارند در فاصلههای زمانی مشخص تجهیزات سختافزاری خود را ارتقا دهند، ظرفیت پردازش را افزایش دهند و منابع مالی بسیار زیادی برای حفظ عملکرد روزمره سامانهها اختصاص دهند. این فشار عملیاتی گاهی باعث میشود بخش مهمی از توان مالی و تخصصی بانک صرف افزایش ظرفیت سامانههای موجود شود و فرصت کافی برای توسعه زیرساختهای جایگزین و برنامههای واقعی تداوم کسبوکار باقی نماند.
به اعتقاد من، لازم است مدل پردازش تراکنشها در شبکه بانکی بازنگری شود. برآورد شخصی من این است که حدود ۴۰ تا ۵۰ درصد تراکنشهای موجود، ماهیتی دارند که الزاماً به پردازش برخط و لحظهای نیاز ندارند و میتوان بخشی از آنها را در فرایندهای پردازش دستهای یا شبانه انجام داد. اگر چنین تفکیکی براساس ماهیت خدمات و الزامات عملیاتی بهدرستی طراحی شود، فشار قابلتوجهی از سامانههای بانکداری متمرکز و سوئیچهای کارت برداشته خواهد شد.
کاهش این فشار میتواند چند پیامد مهم داشته باشد. نخست آنکه نیاز بانکها به ارتقای مداوم تجهیزات برای پاسخگویی به افزایش حجم تراکنشها تا حدی کاهش پیدا میکند. دوم آنکه منابع مالی و ظرفیت فنی آزادشده میتوانند به توسعه مراکز داده پشتیبان، برنامههای تداوم کسبوکار و افزایش تابآوری اختصاص یابند. سوم آنکه زیرساختهای اصلی با تمرکز بیشتری بر پردازش خدمات واقعاً حیاتی فعالیت خواهند کرد و مدیریت آنها در شرایط بحران سادهتر میشود.
واقعیت این است که بخشهایی از شبکه بانکی هنوز از برنامههای تداوم کسبوکار و زیرساختهای پشتیبان کاملاً عملیاتی برخوردار نیستند. در برخی موارد، وجود یک سایت پشتیبان بیشتر در قالب یک عنوان یا الزام اداری مطرح میشود، در حالی که قابلیت واقعی انتقال بار عملیاتی و ارائه خدمت از آن سایت بهصورت کامل آزموده نشده است. این موضوع را نباید به یک بانک مشخص محدود کرد؛ مسئلهای ساختاری است که باید در سطح شبکه بانکی بررسی شود. تا زمانی که بخش بزرگی از توان سازمانها صرف پاسخگویی به فشار روزمره تراکنشها میشود، حرکت به سمت تابآوری واقعی نیز با دشواری همراه خواهد بود.»
افزونگی هدفمند و معماری ماژولار، پایههای پایداری خدمات هستند
سیدمحمدحسین محمودی: «اگر بخواهیم سه اصل معماری و عملیاتی را که بیشترین تأثیر را بر استمرار خدمات حیاتی دارند مشخص کنیم، نخستین اصل افزونگی هدفمند است. منظور از افزونگی هدفمند آن است که ابتدا خدمات حیاتی بانک بهدرستی شناسایی شوند و سپس تمام اجزای کلیدی موردنیاز برای ارائه آن خدمات از ظرفیت جایگزین برخوردار باشند. ایجاد تجهیزات اضافی بدون شناخت نقش آنها در زنجیره ارائه خدمت، لزوماً به افزایش تابآوری منجر نمیشود. باید بدانیم کدام بخشها در صورت توقف، خدمات اصلی بانک را مختل میکنند و برای همان بخشها ساختارهای افزونه و قابل اتکا طراحی کنیم.
اصل دوم، رعایت معماری ماژولار در طراحی و توسعه سامانههاست. در ساختارهای یکپارچه و بهشدت وابسته، اختلال در یک بخش ممکن است عملکرد سایر بخشها را نیز تحت تأثیر قرار دهد و دامنه حادثه را گسترش دهد. اما در معماری ماژولار، اجزای مختلف تا حد امکان از یکدیگر تفکیک میشوند و میتوان دامنه اختلال را محدود کرد. هدف آن است که اگر یکی از ماژولهای ارائهدهنده خدمت با مشکل مواجه شد، سایر بخشهای سامانه بتوانند به فعالیت خود ادامه دهند و تمام زنجیره خدمت متوقف نشود.
اصل سوم، توسعه سازوکارهای هوشمند برای شناسایی اختلال، تصمیمگیری و بازیابی سریع خدمات است. بانک باید از سامانههای پایش پیشرفته و بالغ برخوردار باشد تا بتواند در لحظه تشخیص دهد که کدام بخش از زیرساخت یا کدام خدمت حیاتی دچار مشکل شده است. پس از شناسایی نیز باید تا حد امکان فرایندهای تصمیمگیری فنی و بازیابی بهصورت خودکار اجرا شوند. هر اندازه وابستگی به بررسی دستی و مداخله انسانی در مراحل تکراری کمتر باشد، امکان واکنش سریعتر و کاهش مدت اختلال افزایش پیدا میکند.
این سه اصل باید در کنار یکدیگر دیده شوند. افزونگی هدفمند بدون شناسایی درست خدمات حیاتی ممکن است به سرمایهگذاری غیرمؤثر منجر شود. معماری ماژولار بدون سازوکار مناسب مدیریت وابستگیها به نتیجه مطلوب نمیرسد و پایش هوشمند نیز زمانی ارزشمند است که خروجی آن بتواند به تصمیم و اقدام عملی منجر شود. بنابراین، پایداری واقعی نیازمند ترکیب معماری مناسب، شناسایی دقیق ریسکها و فرایندهای عملیاتی قابل اجراست.»
مستندسازی فرایندها و آمادگی برای تهدیدهای نوظهور باید تقویت شود
سیدمحمدسعید طباطبایی: «تجربه سالهای گذشته در شرکت خدمات انفورماتیک نشان داده است که هرجا فرایندهای عملیاتی دقیق، مشخص و مستند باشند، احتمال بروز خطا و سردرگمی در زمان حادثه کمتر میشود. زمانی که اپراتور یا مسئول یک سامانه از قبل میداند در مواجهه با هر وضعیت چه اقدامی باید انجام دهد، امکان کنترل سریعتر شرایط فراهم است. در مقابل، بخشهایی که مسئولیتها و فرایندهای آنها مبهم هستند، معمولاً در شرایط بحران به نقاط آسیبپذیر تبدیل میشوند. به همین دلیل، یکی از اقداماتی که پس از تجربه رخدادهای اخیر دنبال کردهایم، بازنگری و مستندسازی دقیقتر فرایندهای عملیاتی و بازیابی است.
در عین حال، نباید تمام برنامههای آینده را صرفاً بر مبنای تکرار حمله گذشته طراحی کنیم. تهدیدهای جدید الزاماً مشابه حوادث قبلی نیستند و مهاجمان نیز روشهای خود را متناسب با تغییرات فناوری توسعه میدهند. حادثهای که ما تجربه کردیم، از نظر پیچیدگی فنی با بسیاری از سناریوهای متداول تفاوت داشت و نشان داد که باید نگاه آیندهنگرانهتری به امنیت و تابآوری داشته باشیم.
یکی از موضوعاتی که از اکنون باید درباره آن برنامهریزی شود، تهدیدهای مرتبط با رایانش کوانتومی و آینده روشهای رمزنگاری است. بخش مهمی از امنیت زیرساختهای بانکی بر الگوریتمهای رمزنگاری متداول استوار است و پیشرفت فناوریهای کوانتومی میتواند در آینده بر امنیت برخی از این روشها اثر بگذارد. بنابراین، لازم است تغییرات این حوزه را رصد کنیم و برای حرکت به سمت روشهای مقاومتر در برابر تهدیدهای نوظهور برنامه داشته باشیم. نمیتوان منتظر ماند تا یک فناوری جدید به تهدیدی عملیاتی تبدیل شود و سپس درباره راهکارهای مقابله با آن تصمیم گرفت.
در کنار آماده شدن برای آینده، باید از تجربه بحرانهای گذشته نیز بهدرستی استفاده کنیم. تمام مراحل واکنش، تصمیمگیری، بازیابی و مشکلاتی که در مسیر بازگرداندن خدمات با آنها مواجه شدیم، باید ثبت و تحلیل شوند. هدف از این مستندسازی تنها نگهداری گزارش یک حادثه نیست، بلکه باید بتوان براساس آن، فرایندهای عملیاتی را اصلاح کرد، مسئولیتها را روشن ساخت و آمادگی سازمان را برای مواجهه با حوادث بعدی افزایش داد.»
نوسازی سامانههای قدیمی باید بدون به خطر انداختن خدمات انجام شود
حبیبالله اژدهاکش: «امروز بانکها در محیطی فعالیت میکنند که حجم اطلاعات، تعداد خدمات و پیچیدگی ارتباطات میان سامانهها بهشدت افزایش یافته است. در گذشته ممکن بود توقف چندساعته یک خدمت بانکی، با توجه به محدود بودن وابستگی مشتریان و کسبوکارها به آن، قابل تحمل باشد؛ اما در شرایط کنونی چنین اختلالی میتواند پیامدهای گستردهای ایجاد کند. به همین دلیل، دیگر نمیتوان رویکردی واکنشی داشت و پس از وقوع حادثه به دنبال بازگرداندن خدمات رفت. لازم است پیش از آنکه پایداری سازمان با مشکل مواجه شود، ریسکها شناسایی و اقدامات پیشگیرانه طراحی و اجرا شوند.
در سالهای گذشته، گاهی سرمایهگذاری در تابآوری بهعنوان هزینهای اضافی دیده میشد که درآمد مستقیم برای بانک ایجاد نمیکند. اما تجربه بحرانهای اخیر نشان داده است که نبود تابآوری میتواند بقای کسبوکار را با خطر مواجه کند. وقتی اختلال در خدمات بانکی به از دست رفتن مشتریان، کاهش درآمد، آسیب به اعتبار سازمان و توقف بخشی از فعالیتهای اقتصادی منجر میشود، دیگر نمیتوان با نگاه محدود به هزینههای جاری درباره سرمایهگذاری در پایداری تصمیم گرفت.
از سوی دیگر، پیچیدگی سامانههای بانکی به اندازهای افزایش یافته است که مدیریت آنها صرفاً با روشهای سنتی و اتکای کامل به نیروی انسانی امکانپذیر نیست. باید به سمت استفاده از سامانههای پایش هوشمند، ابزارهای تحلیلی و روشهای نوآورانه حرکت کنیم تا بتوانیم حجم گسترده اطلاعات و وابستگیهای عملیاتی را مدیریت کنیم. این ابزارها باید در چارچوب استانداردهای روشن توسعه یابند و به سطحی از بلوغ برسند که در شرایط حساس قابل اتکا باشند.
موضوع مهم دیگر، نوسازی سامانههای بانکداری متمرکز است. بخش قابلتوجهی از زیرساختهای فعلی براساس نیازها و فناوریهای حدود ۲۰ سال گذشته شکل گرفتهاند؛ زمانی که حجم تراکنشها، انتظارات مشتریان، نوع خدمات و الگوهای فناوری با امروز تفاوت زیادی داشت. نمیتوان انتظار داشت این سامانهها بدون اصلاح و نوسازی، پاسخگوی تمام نیازهای آینده باشند. بنابراین، حرکت به سمت معماریهای جدید و توسعه قابلیتهای فناورانه ضرورتی است که نمیتوان آن را بهطور نامحدود به تعویق انداخت.
البته نوسازی سامانههای اصلی بانکداری فرایندی بسیار حساس است؛ زیرا باید زیرساختی را تغییر دهیم که در همان زمان مسئول ارائه خدمات حیاتی به مشتریان است. این وضعیت شبیه تعمیر هواپیمایی در حال پرواز است. اگر فرایند نوسازی بهدرستی طراحی نشود، ممکن است خود به عاملی برای کاهش تابآوری تبدیل شود. راهکار آن است که تغییرات بهصورت تدریجی، براساس معماری ماژولار و با برنامه دقیق مهاجرت انجام شوند. باید اجزای قابل تفکیک را شناسایی کنیم، مسیر انتقال خدمات را مرحلهبهمرحله پیش ببریم و در تمام مراحل، امکان بازگشت و بازیابی را حفظ کنیم.
در سالهای گذشته، عواملی مانند محدودیت منابع، مهاجرت نیروهای متخصص، دشواری دسترسی به فناوریهای جدید و کمتوجهی به برخی ریسکهای کلیدی باعث شدهاند که نوسازی زیرساختها با سرعت مطلوب پیش نرود. با این حال، ادامه فعالیت بر پایه سامانههایی که متناسب با نیازهای امروز بازآفرینی نشدهاند، در بلندمدت ریسک بیشتری ایجاد میکند. به اعتقاد من، باید این مسیر را آغاز کنیم، اما با برنامهریزی دقیق و توجه همزمان به حفظ پایداری خدمات؛ زیرا تأخیر بیشتر در نوسازی، فاصله زیرساختهای بانکی را با نیازهای آینده افزایش خواهد داد.»
قراردادهای فناوری باید براساس شاخصهای واقعی تابآوری بازتعریف شوند
سیدمحمدحسین محمودی: «اگر قرار است نگاه شبکه بانکی از دسترسپذیری سامانهها به تابآوری کسبوکار تغییر کند، این تحول باید در قراردادهای میان بانک و شرکتهای تأمینکننده نیز منعکس شود. در حال حاضر یکی از معیارهای اصلی ارزیابی عملکرد پیمانکاران، میزان آپتایم یا دسترسپذیری سامانه است، اما این شاخص بهتنهایی نمیتواند میزان آمادگی واقعی برای مواجهه با بحران را نشان دهد. باید ابتدا مفهوم تابآوری را بهصورت شفاف در قرارداد تعریف کنیم و سپس معیارهایی برای اندازهگیری آن در نظر بگیریم.
شاخصهایی مانند هدف زمانی بازیابی (RTO)، هدف نقطه بازیابی اطلاعات (RPO)، زمان شناسایی اختلال و زمان لازم برای تعمیر یا بازگرداندن خدمات، باید در توافقنامههای سطح خدمات مورد توجه قرار گیرند. برای هر خدمت لازم است مشخص شود که چه مدت توقف قابل پذیرش است، چه میزان از دادهها در بدترین شرایط ممکن است از دست برود و سازمان باید در چه بازهای توانایی بازگرداندن خدمت را داشته باشد. این شاخصها باید متناسب با ماهیت کسبوکار، اهمیت خدمت و توان واقعی زیرساختها تعیین شوند.
نباید اهدافی غیرواقعبینانه تعریف کنیم. اینکه اعلام شود هیچ میزان اختلالی پذیرفته نیست، بدون در نظر گرفتن محدودیتهای فنی و اقتصادی، هدفی قابل اجرا نخواهد بود. همچنین اگر تمام خدمات بانک را حیاتی معرفی کنیم، در عمل هیچ اولویتی برای بازیابی وجود نخواهد داشت. لازم است واحدهای کسبوکار و فناوری با یکدیگر گفتوگو کنند و براساس تأثیر توقف هر خدمت بر مشتری و فعالیت بانک، سطح اهمیت آن را مشخص سازند. در این صورت میتوان منابع و ظرفیتهای بازیابی را بهصورت هدفمند تخصیص داد.
گام بعدی، تعیین روش سنجش این شاخصهاست. نمیتوان تنها با ثبت تعهد در قرارداد نتیجه گرفت که سازمان از تابآوری لازم برخوردار است. برای ارزیابی واقعی باید مانورهای مشترک میان بانک و شرکت تأمینکننده برگزار شوند و سناریوهای مختلف از کار افتادن تجهیزات، زیرساختها و ماژولهای حیاتی مورد آزمون قرار گیرند. نتایج این تمرینها نیز باید بهصورت دقیق مستندسازی شود تا بتوان نقاط ضعف را شناسایی کرد و برای بهبود آنها برنامه داشت.
هزینه برگزاری مانور و آمادهسازی زیرساختهای لازم باید بهعنوان بخشی از هزینه واقعی ارائه خدمات پذیرفته شود. بانک و پیمانکار باید از ابتدا درباره مسئولیتها، زمانبندی تمرینها، اهداف بازیابی و معیارهای ارزیابی توافق داشته باشند. به اعتقاد من، سه اقدام اصلی شامل تعریف شفاف تابآوری، تعیین شاخصهای قابل اندازهگیری و اجرای مانورهای مستند و دورهای، باید به بخش مهمی از قراردادهای فناوری بانکی تبدیل شوند. با این رویکرد، ارزیابی عملکرد تأمینکنندگان از شاخصهای محدود دسترسپذیری فراتر میرود و میزان آمادگی واقعی آنها برای استمرار خدمت مشخص میشود.»
هزینه ناپایداری باید مبنای تصمیمگیری برای سرمایهگذاری قرار گیرد
حبیبالله اژدهاکش: «برای تصمیمگیری درباره سرمایهگذاری در تابآوری، ابتدا باید هزینه واقعی ناپایداری را محاسبه کنیم. اگر مشخص شود که یک ساعت توقف خدمات بانکی چه میزان خسارت مستقیم و غیرمستقیم به سازمان وارد میکند، نگاه مدیران به هزینههای پیشگیری و توسعه زیرساختهای پشتیبان تغییر خواهد کرد. باید بررسی کنیم که چند دقیقه یا چند ساعت اختلال چه تعداد تراکنش را متوقف میکند، چه میزان درآمد کارمزدی از دست میرود، چند مشتری ناراضی میشوند و چه اثری بر اعتماد عمومی و حفظ منابع بانک باقی میگذارد.
این هزینهها تنها به ارقام مالی قابل ثبت در ترازنامه محدود نمیشوند. از دست رفتن اعتبار و اعتماد مشتری، کاهش تمایل به استفاده از خدمات بانک و انتقال فعالیت اقتصادی مشتریان به سایر مجموعهها نیز باید در محاسبات مورد توجه قرار گیرند. همچنین هزینه فرصت ناشی از توقف خدمات ممکن است در طول زمان از خسارت مستقیم حادثه بیشتر شود. وقتی تمام این عوامل را در کنار یکدیگر قرار دهیم، روشن میشود که نبود تابآوری میتواند هزینهای بسیار بیشتر از سرمایهگذاری برای ایجاد آن داشته باشد.
از این منظر، نمیتوان بودجه تابآوری را صرفاً به درصدی ثابت از درآمد یا هزینههای فناوری محدود کرد. تصمیمگیری باید براساس تحلیل ریسک، میزان خسارت احتمالی و ارزش اقتصادی استمرار خدمات انجام شود. البته این به معنای نادیده گرفتن محدودیت منابع نیست؛ بلکه باید هزینه سرمایهگذاری و هزینه ناپایداری را همزمان محاسبه کنیم تا تصمیم بهینهتری گرفته شود. در شرایطی که ادامه فعالیت بانک به پایداری زیرساختهای فناوری وابسته است، سرمایهگذاری در تابآوری باید بخشی از راهبرد اصلی کسبوکار باشد، نه صرفاً یکی از هزینههای واحد فناوری اطلاعات.»
داده سالم و قابل بازیابی، مهمترین دارایی بانک در شرایط بحران است
سیدمحمدسعید طباطبایی: «یکی از پیچیدهترین مسائل در بازیابی خدمات بانکی، اطمینان از سلامت و یکپارچگی اطلاعات است. هنگامی که حادثه سایبری گستردهای رخ میدهد، صرف دسترسی به یک نسخه پشتیبان به معنای امکان بازگرداندن صحیح خدمات نیست. باید اطمینان داشته باشیم دادهای که بازیابی میکنیم، سالم، دقیق و سازگار با وضعیت واقعی حسابها و تراکنشهاست. این موضوع در شبکه بانکی پیچیدگی بسیار بالایی دارد؛ زیرا اطلاعات بهصورت مستمر تغییر میکنند و هر تراکنش میتواند بر مانده حسابها و ارتباط میان سامانههای مختلف اثر بگذارد.
در فرایند بازیابی ممکن است لازم باشد مجموعهای از تراکنشهای انجامشده یا ثبتنشده در دوره اختلال بازسازی و تطبیق داده شوند. برای رسیدن به داده صحیح، تنها برگرداندن فایلهای ذخیرهشده کافی نیست، بلکه باید ارتباط میان اطلاعات سامانههای مختلف بررسی و از سازگاری آنها اطمینان حاصل شود. این فرایند از نظر فنی دشوار است و به دانش تخصصی، ابزارهای مناسب و برنامهریزی قبلی نیاز دارد.
یکی از درسآموختههای مهم ما، نقش نسخههای پشتیبان ذخیرهشده روی نوار مغناطیسی یا Tape بود. در جریان بازیابی خدمات، توانستیم از همین نسخهها استفاده کنیم و اطلاعات بانکها را بازگردانیم. اگر در سالهای گذشته به تهیه و نگهداری این نسخههای پشتیبان توجه نشده بود، پیامدهای حادثه میتوانست بسیار سنگینتر باشد. این تجربه نشان داد که گاهی سازوکارهایی که در نگاه نخست ساده یا قدیمی به نظر میرسند، در شرایط بحرانی نقش تعیینکنندهای در حفظ دارایی اطلاعاتی سازمان دارند.
البته داشتن نسخه پشتیبان تنها بخشی از مسئله است. باید بتوانیم در کوتاهترین زمان به نسخهای پاک، سالم و قابل اتکا دسترسی پیدا کنیم و این اطمینان را داشته باشیم که اطلاعات بازیابیشده با وضعیت واقعی تراکنشها مطابقت دارند. در شرکت خدمات انفورماتیک نیز یکی از اقداماتی که پس از بحران دنبال کردیم، تقویت سازوکارهای نگهداری اطلاعات سالم در محیطی مستقل از زیرساخت اصلی بود. این موضوع به دلیل تغییر لحظهای دادههای بانکی پیچیده است، اما با طراحی مناسب و استفاده از روشهای تخصصی قابل پیادهسازی خواهد بود.
ایجاد یک محل امن و مشترک برای نگهداری نسخههای پشتیبان اطلاعات بانکی نیز از پیشنهادهایی است که باید بررسی شود. چنین زیرساختی میتواند در شرایطی که چند بانک یا شرکت فناوری بهصورت همزمان با بحران روبهرو میشوند، ظرفیت بازیابی را افزایش دهد. با این حال، مسئولیت اصلی هر بانک برای حفاظت از اطلاعات و ایجاد نسخههای پشتیبان مستقل از بین نمیرود. بانکها باید متناسب با اهمیت خدمات خود، اطلاعات را در چند محیط امن نگهداری کنند و امکان بازگرداندن آنها را بهصورت دورهای بیازمایند.
در رخدادهای بزرگ، گاهی بانکها برای بازسازی اطلاعات خود به دادههای سامانههای جانبی مانند شتاب، شاپرک یا پیامکهای اطلاعرسانی تراکنش فکر میکنند. این منابع میتوانند در فرایند بررسی و تطبیق اطلاعات مفید باشند، اما لزوماً جایگزین نسخه کامل و معتبر اطلاعات بانک نیستند. بنابراین، باید پیش از حادثه سازوکاری ایجاد شود که بتوان داده سالم و یکپارچه را در محیطی مستقل نگهداری و در شرایط اضطراری با سرعت و اطمینان بیشتری بازیابی کرد. توجه به این موضوع میتواند زمان بازیابی را بهصورت قابلتوجهی کاهش دهد و مانع بروز اختلاف در اطلاعات حسابها و تراکنشها شود.»
طرح بانک معین میتواند مسیر تازهای برای استمرار خدمات مالی ایجاد کند
سیدمحمدحسین محمودی: «یکی از موضوعاتی که در شرایط بحران اهمیت پیدا میکند، همکاری متقابل بانکها برای حفظ دسترسی مشتریان به خدمات ضروری است. بانک مرکزی در این زمینه طرحی با عنوان «بانک معین» مطرح کرده که براساس آن، چند بانک میتوانند برای پشتیبانی از یکدیگر در شرایط اضطراری توافق کنند. در تعریف اولیه، هدف آن بود که اگر مرکز داده یا زیرساخت حیاتی یکی از بانکها دچار مشکل شد، بانک معین بتواند بخشی از خدمات آن را از طریق زیرساختهای خود ارائه کند.
در بررسی اولیه این طرح، یکی از گزینهها ایجاد ظرفیت سختافزاری در بانک معین بود؛ به این معنا که بخشی از زیرساخت بازیابی بانک اصلی در مرکز داده بانک دیگری نیز مستقر شود و در صورت وقوع حادثه، امکان انتقال خدمات وجود داشته باشد. با این حال، بررسی فرایندهای عملیاتی نشان داد که موضوع تنها به تجهیزات و سامانهها محدود نیست و ارائه خدمات حضوری در شعب بانک معین میتواند با چالشهای اجرایی متعددی همراه باشد.
برای مثال، اگر قرار باشد یکی از باجههای یک شعبه به مشتریان بانک دیگری اختصاص یابد، مدیریت صف، ظرفیت کارکنان و نحوه پاسخگویی به مشتریان دو بانک به مسئلهای پیچیده تبدیل میشود. ممکن است سایر باجههای شعبه خلوت باشند، اما باجه اختصاصیافته به مشتریان بانک آسیبدیده با ازدحام مواجه شود و همین موضوع نارضایتی و تنش ایجاد کند. بنابراین، باید بررسی کنیم که آیا گسترش خدمات حضوری در شعب بانک معین، بهترین روش پشتیبانی در شرایط اضطراری است یا میتوان بر خدمات حیاتی دیگری تمرکز کرد.
یکی از گزینههایی که در بررسیها مطرح شد، تمرکز بر خدمات کارتی و پرداختهای ضروری است. در این رویکرد، بانک معین بهجای تلاش برای ارائه تمام خدمات بانک آسیبدیده، بخشی از خدمات حیاتی و پرکاربرد را پوشش میدهد تا مشتریان بتوانند نیازهای فوری خود را برطرف کنند. این مدل از نظر فنی و اجرایی میتواند سادهتر از انتقال کامل عملیات شعب و سامانههای بانکداری باشد.
در کنار این رویکرد، پیشنهاد دیگری نیز مطرح شده که مفهوم بانک معین را از یک راهکار صرفاً زیرساختی به مدلی کسبوکاری تبدیل میکند. فرض کنیم بانکی بزرگ با اختلالی مواجه شود که بازیابی کامل آن چندین روز یا چندین هفته زمان ببرد. در چنین شرایطی میتوان براساس توافق و مجوزهای مشخص، امکان استفاده مشتریان آن بانک از منابع خود در بانک معین را فراهم کرد. برای مثال، بانک آسیبدیده میتواند اطلاعات ماندههای تأییدشده و مبلغ مشخصی از منابع را در اختیار بانک معین قرار دهد تا مشتری با مراجعه به حساب خود در بانک دوم، به بخشی از موجودی قابل استفاده دسترسی پیدا کند.
در این مدل، هدف آن نیست که مشتری الزاماً بتواند با همان کارت یا سامانه بانک اصلی تراکنش انجام دهد؛ بلکه مسئله اصلی، دسترسی وی به منابع مالی خود است. اگر مشتری بداند سپرده او محفوظ است و در دوره بحران میتواند از طریق بانکی دیگر به منابع موردنیاز دسترسی پیدا کند، بخش مهمی از نگرانی وی کاهش خواهد یافت. چنین راهکاری میتواند برای مشتریان حقوقی نیز اهمیت زیادی داشته باشد؛ زیرا توقف طولانی دسترسی به منابع مالی ممکن است فعالیت روزمره یک بنگاه اقتصادی را مختل کند.
اجرای این پیشنهاد البته ملاحظات مهمی دارد. انتقال موقت منابع یا ماندهها به بانک دیگر، تصمیمی ساده برای مدیران بانک نیست؛ زیرا خروج منابع میتواند بر وضعیت مالی و نقدینگی مجموعه اثر بگذارد و بازگرداندن آنها پس از پایان بحران نیز دشوار باشد. با این حال، باید این هزینه احتمالی را در کنار هزینه از دست رفتن اعتماد مشتری بررسی کنیم. اگر مشتری در نتیجه اختلال طولانیمدت، ارتباط خود را با بانک بهطور کامل قطع کند، ممکن است خسارت بلندمدت بیشتری ایجاد شود.
از این رو، پیشنهاد ما آن است که در شرایطی که بازیابی خدمات زمانبر خواهد بود، بانک اصلی با همکاری بانک معین و تحت نظارت بانک مرکزی، سازوکاری روشن برای انتقال موقت دسترسی مشتریان به منابع مالی تعریف کند. پس از برقراری مجدد خدمات نیز میتوان از طریق اطلاعرسانی مشترک دو بانک، مشتریان را به استفاده از خدمات بانک اصلی بازگرداند. چنین مدلی نیازمند تصمیمهای حاکمیتی، هماهنگی عملیاتی و تعیین مسئولیتهای مالی و حقوقی است، اما میتواند یکی از مسیرهای عملی برای حفظ اعتماد مشتریان و استمرار فعالیت اقتصادی در شرایط بحران باشد.»
تابآوری واقعی باید با تجربه مشتری و توان بازیابی سنجیده شود
محمد صادقی: «اگر بخواهیم مهمترین دستاورد این گفتوگو را جمعبندی کنیم، نخست باید بپذیریم که پایداری خدمات بانکی تنها با شاخصهای فنی قابل ارزیابی نیست. ممکن است یک بانک از نظر دسترسپذیری سامانهها عملکرد مناسبی داشته باشد، اما اگر مشتری در لحظه نیاز نتواند خدمت ضروری خود را دریافت کند، هدف اصلی پایداری محقق نشده است. بنابراین، باید معیار نهایی را تجربه واقعی مشتری و امکان استمرار فعالیت اقتصادی وی قرار دهیم.
نخستین اقدام ضروری، تعریف روشن خدمات حیاتی شبکه بانکی است. باید مشخص شود که در شرایط اختلال چندساعته، چندروزه یا طولانیتر، چه خدماتی باید با اولویت در دسترس قرار گیرند. این اولویتبندی باید براساس نیاز واقعی مشتریان، اهمیت هر خدمت و آثار توقف آن بر فعالیتهای اقتصادی انجام شود. اگر تمام خدمات را در یک سطح قرار دهیم، در زمان بحران امکان تصمیمگیری مؤثر درباره تخصیص منابع و ترتیب بازیابی وجود نخواهد داشت.
موضوع دوم، بازتعریف مفهوم بازیابی اطلاعات است. تهیه نسخه پشتیبان ضروری است، اما کافی نیست. باید اطمینان داشته باشیم دادههای ذخیرهشده سالم، قابل اتکا و قابل بازیابی هستند و میتوان براساس آنها خدمات بانکی را بدون ایجاد مغایرت در حسابها و تراکنشها از سر گرفت. تجربه بحرانهای اخیر نشان داده است که بازیابی داده ممکن است یکی از دشوارترین مراحل بازگرداندن خدمات باشد و به همین دلیل، باید برای آن زیرساخت، فرایند و تمرینهای تخصصی پیشبینی کنیم.
اقدام سوم، ایجاد سازوکار رسمی کمک متقابل میان بانکهاست. طرح بانک معین و سایر مدلهای همکاری بینبانکی باید از مرحله توافقهای کلی فراتر بروند و به فرایندهایی عملیاتی تبدیل شوند. بانک مرکزی نیز لازم است در تعیین مسئولیتها، نحوه انتقال خدمات، مدیریت منابع و رفع اختلافات احتمالی نقش مؤثری ایفا کند. هدف از این همکاری آن است که اختلال در یک بانک، تا حد امکان به قطع کامل دسترسی مشتری به خدمات ضروری منجر نشود.
چهارمین ضرورت، برگزاری تمرینهای واقعی و دورهای مدیریت بحران است. این تمرینها نباید تنها در واحد فناوری اطلاعات برگزار شوند، بلکه باید تمام بخشهای مرتبط با خدمترسانی، از مدیریت ارشد و واحدهای کسبوکار تا شرکتهای تأمینکننده و بخشهای ارتباطی، در آن مشارکت داشته باشند. بسته به اهمیت خدمات و شرایط عملیاتی، میتوان مانورها را در دورههای ماهانه، فصلی یا سالانه طراحی کرد و براساس نتایج آنها، ضعفهای موجود را برطرف ساخت.
موضوع پنجم، ایجاد نظام پاسخگویی قابل سنجش است. بانک باید بتواند براساس شاخصهای مشخص نشان دهد که در هر سطح از بحران، چه خدمتی را در چه زمانی بازیابی میکند و چه میزان از نیاز مشتری را پاسخ میدهد. این شاخصها باید در قراردادها، برنامههای عملیاتی و ارزیابی عملکرد سازمان جایگاه مشخصی داشته باشند. در نهایت، زمانی میتوانیم از پایداری واقعی سخن بگوییم که مشتری اطمینان داشته باشد منابع مالی وی در امنیت است و حتی در شرایط بحرانی نیز امکان دسترسی به خدمات ضروری را خواهد داشت.»
ویژهنامه دوازدهمین رویداد تراکنش ایران؛ روایت سه روز تعامل، نوآوری و دستاورد
ویژهنامه ۲۸ صفحهای دوازدهمین رویداد بزرگ تراکنش ایران، مجموعهای از مهمترین برنامهها، رویدادها و فعالیتهای این گردهمایی سهروزه را در بر میگیرد. در این ویژهنامه، برنامه زمانبندی و نشستهای تخصصی، حامیان و اسپانسرها، مجموعههای حاضر در بخش نمایشگاهی و جزئیات سه جشنواره تخصصی شامل نهمین جشنواره چهرههای ماندگار و مدیران مؤثر، پنجمین جشنواره انتخاب محصولات برتر سال (Fintex) و چهارمین جشنواره رساله دکتری مرور شده است. بخش رسانهای ویژهنامه نیز به فعالیتهای استودیو فابا و استودیو تراکنش، گفتوگوهای تخصصی، تولیدات خبری و تصویری و حضور رسانههای مختلف در پاویون رسانهها اختصاص دارد. در ادامه، برنامههای بینالمللی تراکنش ایران، از جمله اجلاسیه بینالمللی تراکنش غرب آسیا، برگزاری کیش فینتکس و رونمایی از مرکز بینالمللی اقتصاد دیجیتال، صنعت مالی و فرصتهای تجاری غرب آسیا تشریح شده است. همچنین بخشی از این مجموعه به معرفی سه کتاب تخصصی «گفتوگوی متخصصان»، «محصولات فناورانه» و «نخبگان علمی ایران» بهعنوان مستندات ماندگار رویداد اختصاص دارد.
برای دریافت و مطالعه ویژهنامه دوازدهمین رویداد بزرگ تراکنش ایران، اینجا کلیک کنید.
نشستهای تخصصی در قالب کتاب «گفتوگوی متخصصان» منتشر میشود
مستندسازی مباحث و دستاوردهای علمی نشستها، یکی از برنامههای مرکز فابا برای ماندگار کردن محتوای دوازدهمین رویداد تراکنش ایران است. بر همین اساس، محتوای نشستهای تخصصی این دوره در قالب کتاب «گفتوگوی متخصصان» تدوین و چاپ خواهد شد تا دیدگاهها، تجربیات و مباحث مطرحشده از سوی مدیران، صاحبنظران و متخصصان صنعت بانکداری و فناوریهای مالی، در دسترس علاقهمندان و فعالان این حوزه قرار گیرد. جزئیات انتشار و نحوه دسترسی به این کتاب متعاقباً اطلاعرسانی خواهد شد. در کنار این مجموعه، کتاب «محصولات فناورانه» با هدف معرفی و مستندسازی محصولات و دستاوردهای شرکتکنندگان و کتاب «نخبگان علمی ایران» با محوریت چکیده رسالههای دکتری نیز در زمره مستندات ماندگار دوازدهمین رویداد تراکنش ایران قرار دارند.
سیزدهمین رویداد بزرگ تراکنش ایران ۱۷ تا ۱۹ آبان ۱۴۰۶ برگزار میشود
مسیر تعامل، همافزایی و توسعه صنعت بانکداری و فناوریهای مالی با برگزاری سیزدهمین رویداد بزرگ تراکنش ایران ادامه خواهد یافت. این رویداد از ۱۷ تا ۱۹ آبان ۱۴۰۶ برگزار میشود و بار دیگر میزبان مدیران ارشد بانکی، فعالان صنعت پرداخت، شرکتهای فناوری، متخصصان و صاحبنظران حوزههای مالی و اقتصادی کشور خواهد بود. سیزدهمین دوره تراکنش ایران فرصتی تازه برای معرفی دستاوردها و محصولات فناورانه، تبادل تجربه، طرح چالشهای صنعت، گسترش همکاریهای بینسازمانی و بررسی فرصتهای پیشروی اقتصاد دیجیتال کشور فراهم خواهد کرد. جزئیات برنامهها، محورهای تخصصی و شرایط حضور در این دوره متعاقباً از طریق درگاههای اطلاعرسانی مرکز فابا منتشر خواهد شد.
گفتوگوی کاربران
نظر شما میتواند این بحث را کاملتر کند.
اولین نفری باشید که درباره این نوشته گفتگو را شروع میکند.