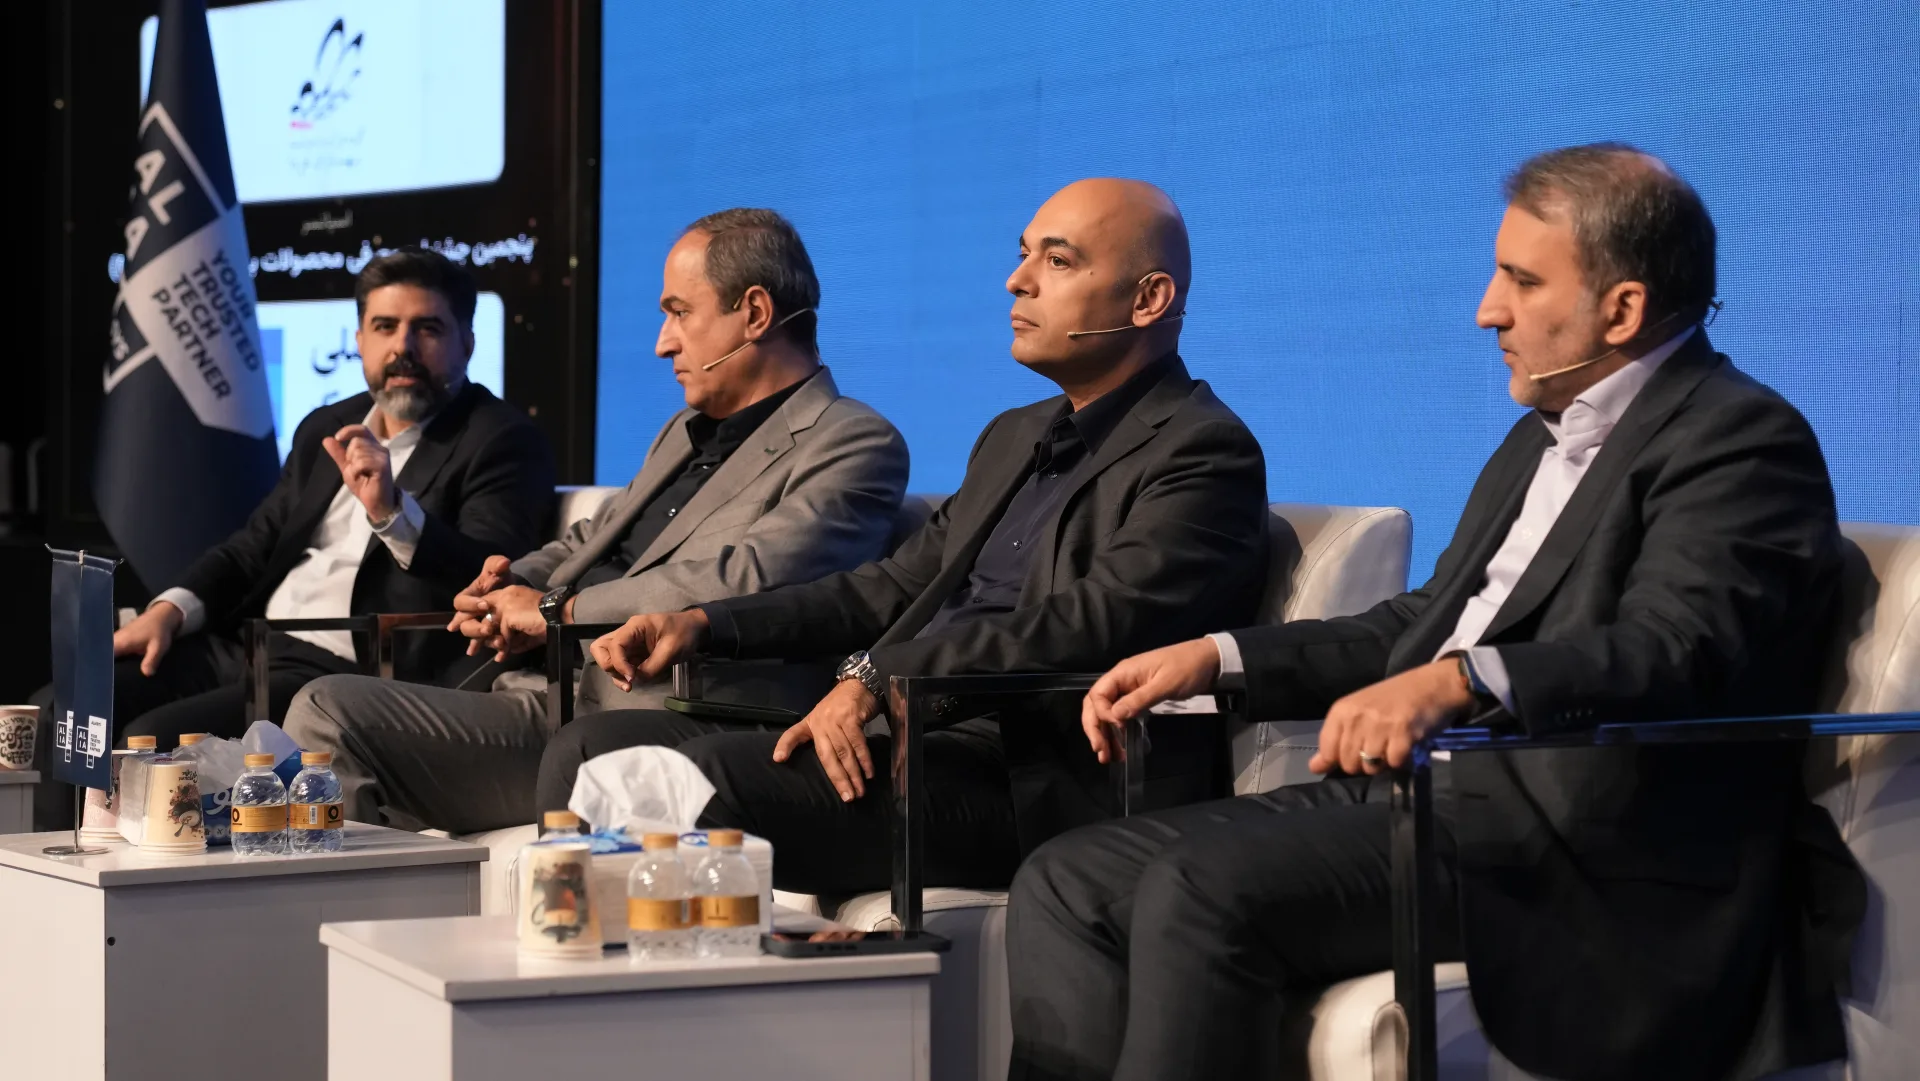
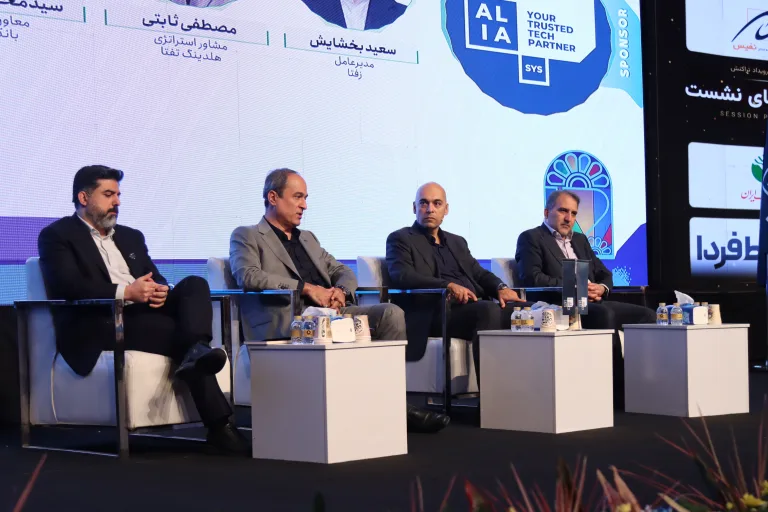
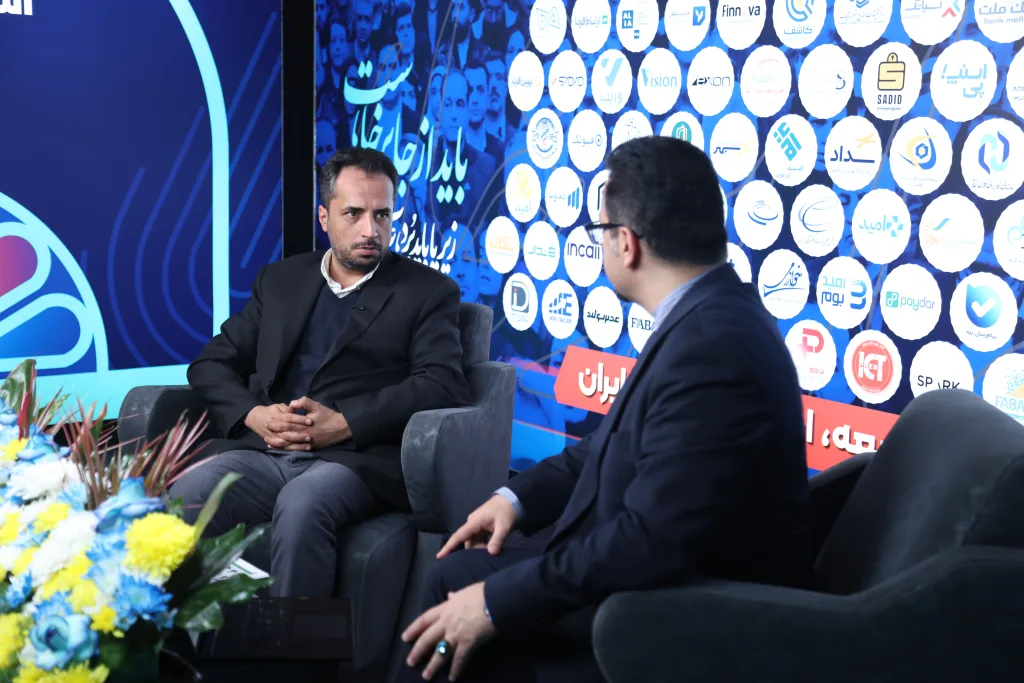
به گزارش ستاد برگزاری رویداد تراکنش ایران، نشست تخصصی «تداوم کسبوکار در صنعت مالی، فراتر از تابآوری در بحران» با عنوان «باید از شب به صبوری رد شد»، روز دوشنبه ۱۱ آبان ۱۴۰۵ از ساعت ۹:۳۰ تا ۱۰:۳۰ در سالن یک (آمفیتئاتر) مرکز آفرینشهای کانون پرورش فکری کودکان و نوجوانان برگزار شد. این نشست با حمایت شرکت آلیاسیس ارتباط و با مدیریت مصطفی ثابتی، مشاور استراتژی هلدینگ تفتا، به بررسی ابعاد مدیریتی، عملیاتی و فناورانه تداوم کسبوکار در صنعت مالی اختصاص داشت. سعید بخشایش، مدیرعامل زفتا، ابراهیم محمدی، مدیرعامل شرکت مهرکام و احسان مهاجر، مدیرعامل شرکت آلیاسیس، سخنرانان این نشست بودند که با مرور تجربه بحرانهای اخیر شبکه بانکی، چالشهای استمرار خدمات، وابستگی میان سازمانها و تأمینکنندگان، نقش تصمیمگیری در شرایط بحرانی و ضرورت بازنگری در الگوهای متداول مدیریت ریسک را بررسی کردند.
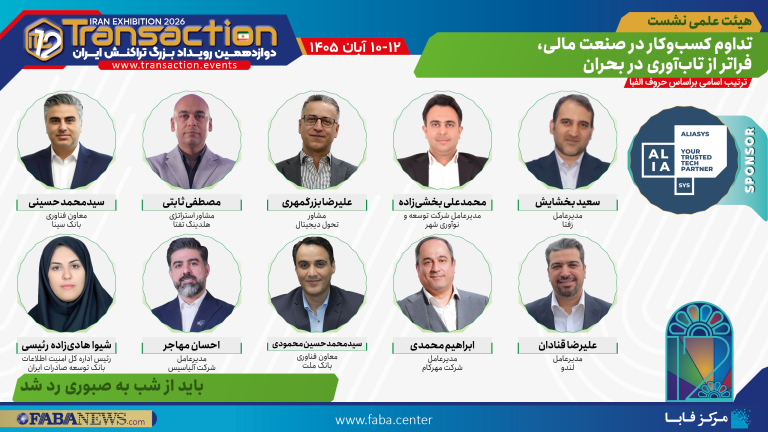
اعضای کمیته علمی این نشست به ترتیب حروف الفبا عبارت بودند از سعید بخشایش، مدیرعامل زفتا؛ محمدعلی بخشزاده، مدیرعامل شرکت توسعه و نوآوری شهر؛ علیرضا بزرگمهری، مشاور تحول دیجیتال؛ مصطفی ثابتی، مشاور استراتژی هلدینگ تفتا؛ سیدمحمد حسینی، معاون فناوری بانک سینا؛ علیرضا قنادان، مدیرعامل لندو؛ ابراهیم محمدی، مدیرعامل شرکت مهرکام؛ سیدمحمدحسین محمودی، معاون فناوری بانک ملت؛ احسان مهاجر، مدیرعامل شرکت آلیاسیس و شیوا هادیزاده رئیسی، رئیس اداره کل امنیت اطلاعات بانک توسعه صادرات ایران.
بحث با طرح پرسشی درباره ماهیت واقعی تداوم کسبوکار آغاز شد. در شرایطی که بانکها و شرکتهای مالی طی سالهای گذشته منابع قابلتوجهی برای توسعه زیرساختهای فناوری، امنیت اطلاعات و اجرای استانداردهای مختلف اختصاص دادهاند، تجربه بحرانهای اخیر نشان داده است که برخورداری از تجهیزات پیشرفته و سامانههای پشتیبان، لزوماً به معنای استمرار خدمترسانی نیست. پرسش محوری نشست این بود که چرا برخی از سازوکارهای موجود در مواجهه با بحرانها کارایی مورد انتظار را نداشتهاند و چگونه میتوان تداوم کسبوکار را از یک مسئله فنی به رویکردی فراگیر در مدیریت، حکمرانی و راهبری سازمان تبدیل کرد.
تداوم کسبوکار باید براساس خدمت نهایی به مشتری تعریف شود
ابراهیم محمدی: «اگر مجموعه رویدادهایی را که از اواخر سال ۱۴۰۳ اتفاق افتاده مرور کنیم، به این نتیجه میرسیم که مهمترین موضوع در تداوم کسبوکار، حفظ خدمت و سرویسی است که باید به مشتری نهایی ارائه شود. در یک بانک، فارغ از اندازه سازمان و اینکه بانک بزرگ یا خصوصی باشد، آنچه برای مشتری اهمیت دارد دریافت خدمت در زمان موردنیاز است. تمام فعالیتهایی که در بانک، شرکتهای وابسته و مجموعههای پیمانکار انجام میشود، باید در نهایت تضمینکننده استمرار همین خدمت باشد. بنابراین، برخورداری از زیرساخت مناسب، تجهیزات پیشرفته یا سامانههای پشتیبان بهتنهایی کفایت نمیکند؛ زیرا ممکن است تمام این امکانات وجود داشته باشند، اما مشتری در نقطه نهایی نتواند خدمت موردانتظار خود را دریافت کند.
برای تحقق تداوم کسبوکار باید به یک اکوسیستم نگاه کنیم. این اکوسیستم از شعب، واحدهای مختلف بانک، کارکنان، شرکتهای طرف قرارداد، پیمانکاران، شرکای تجاری و سایر مجموعههایی تشکیل شده است که بهصورت مستقیم یا غیرمستقیم در ارائه خدمات نقش دارند. موضوع مهم تنها حضور این اجزا نیست، بلکه کیفیت ارتباط و هماهنگی میان آنهاست. باید مشخص شود که آیا این مجموعهها در شرایط متفاوت میتوانند بهدرستی با یکدیگر همکاری کنند و خدمت را به نقطه نهایی برسانند یا خیر. به همین دلیل، تداوم کسبوکار یک بانک را نمیتوان مستقل از تداوم فعالیت زنجیره تأمین و سایر اجزای اکوسیستم آن در نظر گرفت. معیار نهایی موفقیت، استمرار خدمترسانی به مشتری است، نه صرفاً فعال بودن تجهیزات و سامانهها.»
مصطفی ثابتی: «یکی از نکات مهم در تعریف تداوم کسبوکار، نگاه کردن به موضوع از منظر مشتری است. مشتری از بانک انتظار دارد ارزش مشخصی دریافت کند و برای وی تفاوتی ندارد که اختلال ایجادشده ناشی از خرابی تجهیزات، قطع ارتباطات یا آماده نبودن کارکنان باشد. در جریان جنگ ۱۲روزه، یکی از بانکهایی که با بحران مواجه شده بود پس از چند روز اعلام کرد سامانههای جایگزین را فعال کرده و خدمات دوباره برقرار شده است. با این حال، هنگام مراجعه به شعب مشخص میشد که برخی کارکنان برای استفاده از سامانه جایگزین آموزش ندیدهاند و امکان ارائه خدمت مناسب وجود ندارد. در واقع، زیرساخت فنی بازیابی شده بود، اما زنجیره ارزش ارائه خدمت بهصورت کامل در فرایند بازیابی مورد توجه قرار نگرفته بود. این تجربه نشان میدهد که تداوم کسبوکار باید تمام مسیر ارائه خدمت، از زیرساخت و کارکنان تا مشتری نهایی را پوشش دهد.»
فناوری اطلاعات دیگر صرفاً پشتیبان کسبوکار نیست
احسان مهاجر: «در ادبیات متداول فناوری اطلاعات، تداوم کسبوکار و تابآوری عملیاتی معمولاً با این پرسش تعریف میشود که اگر حادثهای رخ دهد، چگونه میتوانیم خدمات حیاتی را حفظ کنیم یا در کوتاهترین زمان به شرایط عادی بازگردانیم. در این چارچوب، شاخصهایی مانند زمان بازیابی خدمات (RTO)، نقطه بازیابی اطلاعات (RPO)، میزان تحمل اختلال و معماری سامانههای پشتیبان مورد توجه قرار میگیرند. این نگاه اشتباه نیست، اما محدودیت مهمی دارد؛ زیرا اثربخشی آن عمدتاً زمانی آشکار میشود که حادثهای اتفاق افتاده باشد. از منظر یک مدیر ارشد کسبوکار که الزاماً متخصص فناوری اطلاعات نیست، چنین اقداماتی ممکن است صرفاً سازوکارهایی دفاعی یا پشتیبانی تلقی شوند و به همان نسبت نیز منابع و توجه مدیریتی دریافت کنند.
واقعیت این است که پارادایم فعالیت سازمانها تغییر کرده و فناوری اطلاعات دیگر صرفاً پشتیبان کسبوکار نیست، بلکه خود کسبوکار به شمار میرود. حفظ بقا یکی از الزامات تداوم است، اما نباید آن را با مفهوم کامل تداوم کسبوکار یکسان دانست. سازمانی ممکن است بتواند تمام سامانههای فعلی خود را بدون اختلال نگه دارد، اما به دلیل ناتوانی در پاسخگویی به تحولات بازار و فناوری، بهتدریج جایگاه رقابتی خود را از دست بدهد. از این منظر، تداوم کسبوکار علاوه بر حفظ خدمات موجود، به معنای توانایی سازمان برای سازگاری با شرایط جدید، توسعه قابلیتها و استمرار خلق ارزش در آینده است.
برای روشن شدن موضوع میتوان دو محور را در نظر گرفت؛ یکی بازار و دیگری قابلیتها و شایستگیهای سازمان. هر کسبوکار در مقطعی مشخص، بازار معینی در اختیار دارد و با مجموعهای از توانمندیها به مشتریان خود خدمت ارائه میکند. فناوری اطلاعات بهصورت همزمان بر هر دو محور اثر میگذارد؛ از یک سو بازارها را گسترش میدهد و از سوی دیگر، ظرفیتها و قابلیتهای جدیدی ایجاد میکند. اگر سازمان تنها بر حفظ وضعیت فعلی تمرکز کند، در حالی که بازار و فناوری با سرعت در حال تغییر هستند، بهتدریج فاصله آن با نیازهای جدید افزایش پیدا میکند. بنابراین، تداوم واقعی کسبوکار مستلزم آن است که سازمان همزمان با حفظ خدمات موجود، تواناییهای خود را متناسب با تغییرات محیطی توسعه دهد.»
حاکمیت سازمانی باید پیش از بحران تکلیف تصمیمگیری را مشخص کند
سعید بخشایش: «تداوم کسبوکار نباید صرفاً بهعنوان پروژهای در حوزه مدیریت فناوری اطلاعات یا مدیریت ریسک تعریف شود. جایگاه اصلی تصمیمگیری درباره این موضوع، لایه حاکمیت سازمانی است. مدیریت ارشد و هیئتمدیره باید پیش از وقوع بحران مشخص کنند که در هر سطح از بحران، چه بخشهایی مسئولیت دارند، اختیارات در اختیار چه کسانی قرار میگیرد و فرماندهی بحران بر عهده چه فردی خواهد بود. اتاق بحران محل تصمیمگیری اولیه درباره مسئولیت افراد یا تعیین اینکه کدام سامانه باید متوقف و کدام خدمت باید ادامه پیدا کند، نیست. این موضوعات باید از پیش بررسی شوند و تصمیمهای لازم درباره آنها اتخاذ شده باشد.
داشتن سند تداوم کسبوکار، بدون تسلط و باور مدیران ارشد به مفاد آن، به نتیجه مطلوب منجر نمیشود. اگر مدیریت عالی سازمان این موضوع را جدی نگیرد، نمیتوان انتظار داشت سایر بخشها نیز آن را در اولویت قرار دهند. تجربه بحرانهای اخیر نشان داده است که بانکها مجموعههایی مستقل و جدا از محیط پیرامون خود نیستند. در مقطعی با قطع گسترده ارتباطات تلفن همراه و مخابرات مواجه شدیم؛ شرایطی که حتی ارتباط میان کارکنان و تیمهای عملیاتی را با مشکل روبهرو کرده بود. در چنین وضعیتی، مسئله تنها عملکرد سامانههای بانکی نبود، بلکه امکان هماهنگی نیروها، ارتباط با پیمانکاران و ارائه خدماتی مانند پرداخت با دستگاههای کارتخوان نیز تحت تأثیر قرار گرفت.
نقش حاکمیت سازمانی در این شرایط، تعیین دقیق مسئولیتها، اختیارات و سطح ریسک قابل پذیرش است. باید پیش از وقوع بحران مشخص شده باشد که ارتباط با نهادهای بالادستی و تنظیمگر چگونه برقرار میشود، چه تصمیمهایی نیازمند دریافت مجوز هستند و فرمانده بحران چه اختیاراتی دارد. همچنین فردی که برای فرماندهی بحران انتخاب میشود باید از جایگاه و مقبولیت کافی در سازمان برخوردار باشد؛ زیرا انتخاب فردی که سایر بخشها از تصمیمهای وی تبعیت نمیکنند، میتواند خود به بحرانی تازه تبدیل شود. زمانی که حادثه رخ داده، فرصت مناسبی برای جستوجوی شماره تماس مسئولان، تعیین حدود اختیارات یا بررسی ابتدایی نیازهای تجهیزاتی نیست. اگر در لحظه بحران تازه به دنبال تأمین تجهیزات ذخیرهسازی و سختافزارهای ضروری باشیم، به این معناست که در سطح مدیریت ارشد، برنامهریزی عمیقی انجام نشده و تمرینهای گذشته نیز احتمالاً به تکمیل چکلیستها محدود ماندهاند.»
مصطفی ثابتی: «یکی از مشکلاتی که در برخی بحرانهای بانکی تجربه شده، تعدد مراجع تصمیمگیر و نظارتی در زمان وقوع حادثه است. گاهی تیمهای عملیاتی درگیر بازیابی خدمات هستند، اما همزمان چند نهاد مختلف برای بررسی علت حادثه یا مطالبه توضیح وارد سازمان میشوند و مدیران کلیدی ناچارند بخشی از زمان خود را به پاسخگویی اختصاص دهند. این وضعیت میتواند فرایند مدیریت بحران را دشوارتر کند. بنابراین، فرماندهی واحد و هماهنگی میان بخشهای داخلی سازمان و نهادهای بالادستی اهمیت اساسی دارد. زمان بازیابی خدمات محدود است و اگر اختلال از یک بازه مشخص فراتر برود، پیامدهای آن میتواند به کاهش اعتماد مشتریان و خروج منابع بانکی منجر شود.»
تابآوری معماری فنی باید با محدودیتهای واقعی کشور سازگار باشد
احسان مهاجر: «یکی از مسائل مهم در طراحی زیرساختهای فناوری اطلاعات آن است که شرایط عملیاتی کشور ما با بسیاری از الگوهای رایج جهانی تفاوت دارد. ممکن است یک معماری از نظر فنی کاملاً صحیح طراحی شده باشد، اما در مرحله نگهداری و پشتیبانی، با محدودیتهایی مواجه شود که در استانداردها و کتابهای تخصصی کمتر به آنها اشاره شده است. چند سال پیش یکی از بانکهای بزرگ کشور معماری Active-Active را با تجهیزات پیشرفته و رعایت الزامات افزونگی اجرا کرده بود. برای نگهداری این زیرساخت نیز پشتیبانی تأمینکننده خارجی در نظر گرفته شده بود، اما پس از بروز مشکلی کوچک، هنگام ثبت درخواست پشتیبانی مشخص شد که نامگذاری تجهیزات و اطلاعات موجود در فایلهای ثبت رویداد، بهصورت آشکار به ایران اشاره دارد. ارسال این اطلاعات برای تأمینکننده خارجی میتوانست محدودیتهای ناشی از تحریم را فعال کند و در نتیجه، مشکلی که امکان برطرف شدن آن ظرف دو ساعت وجود داشت، چندین هفته ادامه پیدا کرد.
این تجربه نشان میدهد که قابلیت نگهداری و پشتیبانی باید از نخستین مراحل طراحی معماری مورد توجه قرار گیرد. حتی جزئیاتی مانند شیوه نامگذاری تجهیزات نیز ممکن است در شرایط خاص کشور بر امکان دریافت خدمات پشتیبانی اثر بگذارند. بنابراین، نمیتوان تنها به رعایت اصول فنی طراحی و استفاده از تجهیزات پیشرفته اکتفا کرد، بلکه باید محدودیتهای محیطی، حقوقی و عملیاتی را نیز در معماری لحاظ کنیم تا زیرساخت در شرایط واقعی قابلیت ادامه فعالیت و بازیابی داشته باشد.
در کنار معماری فنی، نقش رهبری سازمان در تابآوری اهمیت اساسی دارد. در یکی از الگوهای مدیریتی، سه مؤلفه با عنوان 3C شامل بستر (Context)، شایستگی (Competency) و منش رهبری (Character) برای بررسی تابآوری سازمان مطرح شدهاند. نخستین مؤلفه به توانایی مدیران برای شناخت واقعیتهای محیط پیرامون مربوط میشود. مدیران ارشد ممکن است پس از مدتی فعالیت در یک سازمان، تنها اطلاعاتی را دریافت کنند که از مسیرهای رسمی و گزارشهای داخلی به آنها میرسد و بهتدریج در فضایی قرار بگیرند که تصویری کامل از تحولات بیرونی ارائه نمیدهد. رهبر سازمان باید بتواند از این فضای محدود خارج شود و مانند راداری که نشانههای تغییر را شناسایی میکند، تحولات صنعت، بازار و فناوری را زیر نظر داشته باشد.
مؤلفه دوم، توانایی سازمان برای حفظ قابلیتهای موجود و همزمان کشف فرصتهای جدید است. برخی سازمانها تمام منابع خود را صرف بهبود خدمات فعلی میکنند و از تغییرات آینده غافل میمانند. تجربه شرکتهایی مانند نوکیا و بلکبری نشان میدهد که تمرکز بیش از اندازه بر نقاط قوت گذشته، در صورت تغییر شرایط بازار میتواند به عاملی برای تضعیف جایگاه رقابتی تبدیل شود. سازمانهای دوسوتوان (Ambidextrous) در کنار بهرهبرداری از قابلیتهای موجود، برای اکتشاف، نوآوری و توسعه توانمندیهای تازه نیز برنامه دارند. مؤلفه سوم نیز منش رهبری است؛ یعنی اراده مدیران برای تعیین اولویتها، پذیرش تجربههای جدید و سرمایهگذاری در حوزههایی که ممکن است با شکستهای کوچک همراه باشند، اما آینده کسبوکار را تضمین کنند. تابآوری واقعی تنها با حفاظت از وضعیت موجود حاصل نمیشود و نیازمند رهبری آیندهنگر و توانایی سازگاری با تغییرات است.»
بحران یک بانک میتواند به سراسر اکوسیستم مالی سرایت کند
ابراهیم محمدی: «در شرایط فعلی با مجموعهای از ریسکهای بههمپیوسته مواجه هستیم و باید توجه ویژهای به تداوم کسبوکار در وضعیت بحران داشته باشیم. تجربه بانکهایی که در سال گذشته با اختلالات جدی روبهرو شدند، نشان میدهد که بحران ممکن است از یک حادثه محدود آغاز شود، اما بهدلیل وابستگیهای گسترده، آثار آن به سایر مجموعهها نیز منتقل شود. برای مثال، بانک سپه با مجموعهای از بحرانها از جمله هک و افشای اطلاعات، حمله به زیرساختها و اصابت موشک به مرکز داده مواجه شد. در ادامه این اتفاقات، بانک ناچار شد تغییرات اساسی در برخی زیرساختها ایجاد کند و سامانه بانکداری متمرکز خود را از یک شریک تجاری به مجموعه دیگری منتقل کند.
این جابهجایی تنها بر همان بانک تأثیر نداشت و پیامدهای آن به سایر بخشهای اکوسیستم بانکی نیز منتقل شد. شرکت توسن طی حدود ۲۰ تا ۲۵ سال از مجموعهای کوچک با شش یا هفت نفر نیرو به شرکتی بزرگ در حوزه فناوری بانکی تبدیل شده و بانکهای متعددی به خدمات آن وابسته هستند. زمانی که یکی از بانکهای بزرگ دچار بحران میشود و تغییرات گستردهای در ساختار ارائه خدمات خود ایجاد میکند، ظرفیت عملیاتی تأمینکننده و کیفیت خدمترسانی به سایر مشتریان آن نیز ممکن است تحت تأثیر قرار گیرد. این همان اثر دومینویی است که باید در مدیریت تداوم کسبوکار مورد توجه قرار گیرد.
ما نباید بحران یک بانک را فرصتی برای سایر بانکها تلقی کنیم؛ زیرا اختلال در یک مجموعه بزرگ میتواند اعتماد عمومی به کل نظام بانکی را تحت تأثیر قرار دهد. مدیریت تداوم کسبوکار باید فراتر از مرزهای سازمان و حتی فراتر از روابط مستقیم با یک پیمانکار تعریف شود. لازم است تمام حلقههای وابستگی، تأمینکنندگان اصلی و فرعی و آثار احتمالی اختلال در هر یک از آنها شناسایی شوند. در چنین ساختاری، بحران یک سازمان ممکن است به سایر سازمانها سرایت کند و استمرار فعالیت کل اکوسیستم را به خطر بیندازد.»
قراردادهای تأمینکنندگان باید برای شرایط بحران بازنگری شوند
ابراهیم محمدی: «روابط قراردادی میان بانکها و شرکتهای تأمینکننده نیز باید متناسب با شرایط بحران بازتعریف شود. در قراردادهای متداول، معمولاً توافقنامه سطح خدمات (SLA)، تعهدات اجرایی و بندهای مربوط به شرایط فورسماژور پیشبینی میشود، اما زمانی که کل اکوسیستم با بحران مواجه است، صرف استناد به این مفاد نمیتواند استمرار خدمات را تضمین کند. اگر یک تأمینکننده بهدلیل مشکلات مالی، اختلال در زیرساخت یا محدودیتهای عملیاتی امکان ادامه فعالیت نداشته باشد، جریمه قراردادی بهتنهایی مشکل بانک را برطرف نخواهد کرد.
در چنین شرایطی باید فرایندهایی فراتر از روابط قراردادی معمول تعریف کنیم. تسویهحساب بهموقع، پرداخت صورتحسابها، حمایت از تأمینکنندگان حیاتی برای رفع تنگناهای مالی و تعیین سازوکارهای مشخص همکاری در شرایط اضطراری، از اقداماتی هستند که میتوانند به حفظ خدمات کمک کنند. پیشنهاد من این است که برای قراردادهای مهم، الحاقیههایی تهیه شود که نحوه دریافت خدمت، مسئولیت طرفین، شیوه تأمین منابع و ادامه همکاری در شرایط بحران را بهروشنی مشخص کنند. هدف از این بازنگری، کاهش نظارت و کنترل بانک نیست، بلکه باید روابط بهگونهای تنظیم شوند که همه طرفها در شرایط دشوار بتوانند نقش خود را در استمرار خدمترسانی ایفا کنند.
مشتری هنگام مراجعه به بانک یا انجام یک تراکنش، از جزئیات روابط میان بانک و تأمینکنندگان اطلاعی ندارد و تنها انتظار دارد خدمت موردنیاز خود را دریافت کند. بنابراین، بانک نمیتواند در زمان اختلال صرفاً به این موضوع استناد کند که پیمانکار تعهدات قراردادی خود را انجام نداده است. مسئولیت مدیریت زنجیره ارائه خدمت از ابتدا تا انتها بر عهده مجموعههایی است که آن خدمت را به مشتری عرضه میکنند و برای تحقق این مسئولیت باید روابط با تأمینکنندگان حیاتی بهصورت مستمر مدیریت شود.»
مانورهای بحران باید از چکلیستهای صوری فراتر بروند
سعید بخشایش: «ماهیت بحرانها تغییر کرده و امروز با بحرانهای ترکیبی مواجه هستیم. گاهی یک سازمان بدون آنکه اختلال فنی مستقیمی را تجربه کرده باشد، بهدلیل انتشار یک خبر یا تصمیم ارتباطی نامناسب وارد بحران میشود. در چنین شرایطی، مدیریت ارشد باید از پیش مشخص کرده باشد که در هر سطح از بحران، کدام خدمات اولویت استمرار دارند و چه بخشهایی باید برای بازیابی فعال شوند. ممکن است لازم باشد همراهبانک، اینترنتبانک، خدمات شعب یا تنها بخشی از سامانههای حیاتی در اولویت قرار گیرند. این تصمیمها نباید در لحظه حادثه و بدون برنامه قبلی اتخاذ شوند.
یکی از مهمترین ابزارهای سنجش آمادگی سازمان، برگزاری مانور است، اما بخشی از مانورهای فعلی صرفاً برای اجرای دستورالعملها و دریافت تأییدیه نهادهای ناظر برگزار میشوند. سناریوهایی مانند قطع برق یا اختلال ارتباطی بررسی میشوند، در حالی که بحران واقعی ممکن است بهصورت همزمان چندین بخش را تحت تأثیر قرار دهد. باید شرایطی مانند از دسترس خارج شدن مرکز داده اصلی و پشتیبان، غیبت مدیر فناوری، نبود نیروهای کلیدی، پاسخگو نبودن تأمینکنندگان یا قطع ارتباطات گسترده نیز در سناریوهای تمرینی مورد توجه قرار گیرند. اگر مانورها تنها به تکمیل چکلیست محدود باشند، نمیتوانند میزان آمادگی واقعی سازمان را مشخص کنند.
برای اصلاح این وضعیت میتوان از روشهای مورد استفاده در حوزه دفاعی الگوبرداری کرد. در این حوزه، ابتدا سناریوها روی کاغذ طراحی و پیامدهای احتمالی بررسی میشوند، سپس تمرینها در محیطهای شبیهسازیشده و در قالب بازی جنگ انجام میگیرند و پس از آن، سازمان وارد مراحل نیمهواقعی و واقعی میشود. در برخی کشورها مانند انگلستان، چنین شبیهسازیهایی بهصورت دورهای در صنعت بانکی انجام میشوند، اما ما هنوز زیرساخت مناسبی برای شبیهسازی جامع بحرانهای بانکی نداریم و گاهی مستقیماً سراغ قطع سامانههای واقعی میرویم.
حاکمیت سازمانی باید تجربههای بحرانهای اخیر را گردآوری کند و بر اساس آنها، سناریوهای دقیق و قابل اجرا طراحی شود. هدف مانور نباید صرفاً اثبات انجام یک دستورالعمل باشد، بلکه باید نقاط ضعف واقعی سازمان را آشکار کند تا بتوان پیش از وقوع حادثه برای برطرف کردن آنها اقدام کرد. مهمترین مسئله این است که سازمان در لحظه بحران بتواند تصمیم درست بگیرد؛ زیرا حتی برخورداری از بهترین تجهیزات و امکانات، در صورت تصمیمگیری نامناسب، مانع گسترش بحران نخواهد شد و ممکن است پیامدهای آن به سطح ملی برسد.»
احسان مهاجر: «برای اطمینان از آمادگی زیرساختها و فرایندها، راهی جز آزمودن آنها وجود ندارد. باید سناریوهای مختلف را طراحی و تا حد امکان اجرا کنیم تا میزان مقاومت و قابلیت بازیابی سامانهها مشخص شود. یکی از مشکلات گذشته این بوده است که فناوری اطلاعات را عمدتاً واحدی پشتیبان میدانستیم و به همین دلیل، به اندازه اهمیت واقعی آن در کسبوکار برای توسعه و پایداری زیرساختها سرمایهگذاری نکردهایم.
بسیاری از تهدیدهایی که امروز با آنها مواجه هستیم، پیشتر در سایر نقاط جهان تجربه شدهاند. با گسترش هوش مصنوعی و شتاب تحولات فناوری، لازم است سازوکاری برای پایش مستمر این تغییرات و شناسایی پیشدستانه ریسکها داشته باشیم. سازمان باید بتواند میزان آسیبپذیری خود را پیش از وقوع حادثه ارزیابی کند، استانداردهای مرتبط را بهدرستی اجرا کند و با آزمونهای مداوم، از آمادگی واقعی زیرساختها اطمینان به دست آورد. استمرار کسبوکار زمانی امکانپذیر است که سازمان علاوه بر واکنش مناسب به بحران، توانایی شناسایی و مدیریت تهدیدهای آینده را نیز داشته باشد.»
تأمینکنندگان حیاتی باید در مدیریت بحران مشارکت داشته باشند
ابراهیم محمدی: «در جلسات مدیریت بحران بانکها معمولاً تعداد زیادی از مدیران و کارشناسان داخلی حضور دارند و مسائل را از منظر سازمان خود بررسی میکنند، اما یکی از واقعیتهایی که نباید نادیده گرفته شود، وابستگی گسترده زیرساختها و دانش فنی ما به فناوریهای بیرونی است. بخش قابلتوجهی از تجهیزاتی که استفاده میکنیم و حتی چارچوبهای کنترلی و استانداردهای امنیتی ما، بر مبنای فناوریهایی شکل گرفتهاند که توسعهدهندگان آنها خارج از کشور قرار دارند. این وابستگی باید در تحلیل ریسک و برنامهریزی برای تداوم کسبوکار لحاظ شود.
گسترش استفاده از ابزارهای هوش مصنوعی نیز ابعاد تازهای به این مسئله اضافه کرده است. در برخی فعالیتها، اطلاعات فنی، کدهای نرمافزاری یا دادههای مرتبط با زیرساختها برای بررسی و تحلیل در اختیار ابزارهای هوش مصنوعی خارجی قرار میگیرد. این رویکرد میتواند از نظر محرمانگی و امنیت اطلاعات مخاطراتی ایجاد کند و در عین حال، نباید تصور کنیم تمام پاسخهای ارائهشده از سوی این ابزارها الزاماً دقیق و قابل استناد هستند. هوش مصنوعی باید ابزاری برای تقویت تحلیل و تصمیمگیری باشد، نه جایگزینی برای تفکر و ارزیابی تخصصی.
در مدیریت بحران، حضور تأمینکنندگان حیاتی در جلسات تصمیمگیری ضروری است. شرکتهایی که سامانه بانکداری متمرکز، زیرساختهای اصلی یا سایر خدمات حیاتی بانک را ارائه میکنند، باید متناسب با نقش خود در ساختار مدیریت بحران مشارکت داشته باشند. البته این مشارکت باید دارای سطوح مشخص باشد؛ در لایه عالی، مدیرعامل بانک یا شرکت بیمه مسئولیت فرماندهی را بر عهده دارد و مدیران عامل شرکای تجاری حیاتی نیز باید در تصمیمهای اصلی حضور داشته باشند. در لایههای بعدی، جانشینان، مدیران میانی و تیمهای فنی مسئولیت پیگیری و اجرای تصمیمها را بر عهده میگیرند.
همچنین لازم است جلسات تخصصی مشترک با تأمینکنندگان برگزار شود و درباره سناریوهای بحران، مسئولیتها، محدودیتها و روشهای بازیابی خدمات به توافق برسیم. نمیتوان انتظار داشت در لحظه وقوع حادثه، مجموعههایی که پیشتر هماهنگی لازم را نداشتهاند، بهصورت خودکار و بدون اختلاف در کنار یکدیگر فعالیت کنند. مدیریت تداوم کسبوکار باید روابط میان بانک و شرکای حیاتی آن را نیز در بر بگیرد و آمادگی این مجموعهها بهعنوان بخشی از آمادگی کل اکوسیستم مورد ارزیابی قرار گیرد.»
تداوم کسبوکار نیازمند نگاهی فراتر از مرزهای سازمان است
سعید بخشایش: «نقش حاکمیت سازمانی در تمام مراحل پیش از بحران، هنگام بحران و پس از آن تعیینکننده است. اگر اسناد بالادستی، ساختار تصمیمگیری، حوزه اختیارات و سناریوهای تهدید بهدرستی مشخص شده باشند، سازمان میتواند بخش مهمی از چالشهای عملیاتی را کنترل کند. مشکل زمانی ایجاد میشود که در لحظه وقوع بحران، چندین نهاد و بخش مختلف بهصورت همزمان وارد فرایند تصمیمگیری شوند و تیمهای اجرایی ناچار باشند بهجای تمرکز بر بازیابی خدمات، زمان خود را صرف پاسخگویی به درخواستهای متعدد کنند.
باید تجربههای مجموعههای مختلف را گردآوری و براساس آنها، فرایندهای مدیریت بحران را بازنگری کنیم. تصمیمی که در لحظه بحران گرفته میشود ممکن است از تمام تجهیزات و امکانات سازمان اهمیت بیشتری داشته باشد؛ زیرا تصمیم نادرست میتواند دامنه اختلال را گسترش دهد و حتی بحرانی در سطح ملی ایجاد کند. بنابراین، لازم است هیئتمدیره بانکها، مدیران ارشد و نهادهای بالادستی، مدیریت تداوم کسبوکار را بهعنوان یکی از مسئولیتهای اصلی خود در نظر بگیرند و آن را از چارچوب جلسات تشریفاتی و تمرینهای محدود خارج کنند. همچنین باید توجه داشت که دستاوردهای فناورانه، از هوش مصنوعی تا راهکارهای امنیتی، تنها زمانی میتوانند در آینده مؤثر باشند که استمرار فعالیت و قابلیت استفاده از آنها در شرایط بحرانی تضمین شده باشد.»
ابراهیم محمدی: «مدیریت تداوم کسبوکار تنها به یک سازمان مربوط نمیشود و باید کل اکوسیستم را در بر بگیرد. این اکوسیستم شامل خود سازمان، تأمینکنندگان، مشتریان و حتی رقبای آن است. شکست یا اختلال در یک بانک ممکن است به سایر بانکها سرایت کند و آثار گستردهای بر اعتماد عمومی و عملکرد شبکه بانکی داشته باشد. همچنین وابستگی چندین بانک به یک شرکت بزرگ ارائهدهنده سامانه بانکداری متمرکز، میتواند زمینه ایجاد اثر دومینویی را فراهم کند؛ به این معنا که اختلال در یک بخش، عملکرد مجموعههای دیگری را که به آن وابسته هستند نیز تحت تأثیر قرار دهد.
بنابراین، مدیریت ریسک باید بهگونهای طراحی شود که اثر سرایت بحران و وابستگیهای متقابل میان بازیگران صنعت را شناسایی و کنترل کند. نمیتوان تنها بر پایداری سامانههای داخلی یک بانک تمرکز کرد و نسبت به وضعیت تأمینکنندگان، شرکای تجاری و سایر مجموعههای اثرگذار بیتفاوت بود. تداوم واقعی کسبوکار زمانی محقق میشود که استمرار فعالیت تمام اجزای مؤثر در زنجیره ارائه خدمت، بهصورت یکپارچه طراحی و مدیریت شده باشد.»
بخش اول:
بخش دوم:
ویژهنامه دوازدهمین رویداد تراکنش ایران؛ روایت سه روز تعامل، نوآوری و دستاورد
ویژهنامه ۲۸ صفحهای دوازدهمین رویداد بزرگ تراکنش ایران، مجموعهای از مهمترین برنامهها، رویدادها و فعالیتهای این گردهمایی سهروزه را در بر میگیرد. در این ویژهنامه، برنامه زمانبندی و نشستهای تخصصی، حامیان و اسپانسرها، مجموعههای حاضر در بخش نمایشگاهی و جزئیات سه جشنواره تخصصی شامل نهمین جشنواره چهرههای ماندگار و مدیران مؤثر، پنجمین جشنواره انتخاب محصولات برتر سال (Fintex) و چهارمین جشنواره رساله دکتری مرور شده است. بخش رسانهای ویژهنامه نیز به فعالیتهای استودیو فابا و استودیو تراکنش، گفتوگوهای تخصصی، تولیدات خبری و تصویری و حضور رسانههای مختلف در پاویون رسانهها اختصاص دارد. در ادامه، برنامههای بینالمللی تراکنش ایران، از جمله اجلاسیه بینالمللی تراکنش غرب آسیا، برگزاری کیش فینتکس و رونمایی از مرکز بینالمللی اقتصاد دیجیتال، صنعت مالی و فرصتهای تجاری غرب آسیا تشریح شده است. همچنین بخشی از این مجموعه به معرفی سه کتاب تخصصی «گفتوگوی متخصصان»، «محصولات فناورانه» و «نخبگان علمی ایران» بهعنوان مستندات ماندگار رویداد اختصاص دارد.
برای دریافت و مطالعه ویژهنامه دوازدهمین رویداد بزرگ تراکنش ایران، اینجا کلیک کنید.
نشستهای تخصصی در قالب کتاب «گفتوگوی متخصصان» منتشر میشود
مستندسازی مباحث و دستاوردهای علمی نشستها، یکی از برنامههای مرکز فابا برای ماندگار کردن محتوای دوازدهمین رویداد تراکنش ایران است. بر همین اساس، محتوای نشستهای تخصصی این دوره در قالب کتاب «گفتوگوی متخصصان» تدوین و چاپ خواهد شد تا دیدگاهها، تجربیات و مباحث مطرحشده از سوی مدیران، صاحبنظران و متخصصان صنعت بانکداری و فناوریهای مالی، در دسترس علاقهمندان و فعالان این حوزه قرار گیرد. جزئیات انتشار و نحوه دسترسی به این کتاب متعاقباً اطلاعرسانی خواهد شد. در کنار این مجموعه، کتاب «محصولات فناورانه» با هدف معرفی و مستندسازی محصولات و دستاوردهای شرکتکنندگان و کتاب «نخبگان علمی ایران» با محوریت چکیده رسالههای دکتری نیز در زمره مستندات ماندگار دوازدهمین رویداد تراکنش ایران قرار دارند.
سیزدهمین رویداد بزرگ تراکنش ایران ۱۷ تا ۱۹ آبان ۱۴۰۶ برگزار میشود
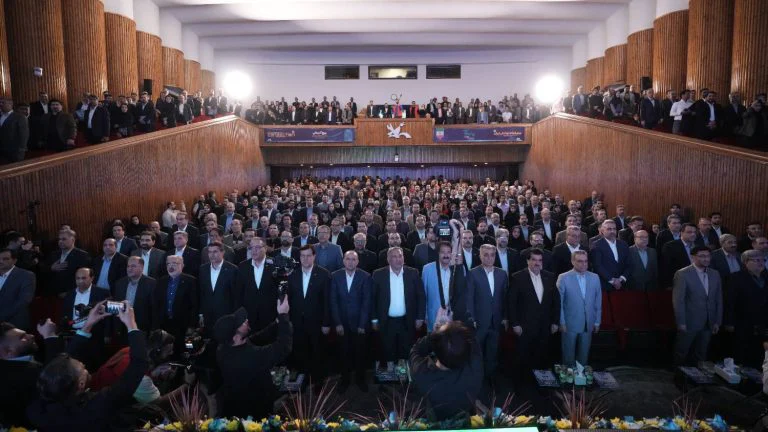
مسیر تعامل، همافزایی و توسعه صنعت بانکداری و فناوریهای مالی با برگزاری سیزدهمین رویداد بزرگ تراکنش ایران ادامه خواهد یافت. این رویداد از ۱۷ تا ۱۹ آبان ۱۴۰۶ برگزار میشود و بار دیگر میزبان مدیران ارشد بانکی، فعالان صنعت پرداخت، شرکتهای فناوری، متخصصان و صاحبنظران حوزههای مالی و اقتصادی کشور خواهد بود. سیزدهمین دوره تراکنش ایران فرصتی تازه برای معرفی دستاوردها و محصولات فناورانه، تبادل تجربه، طرح چالشهای صنعت، گسترش همکاریهای بینسازمانی و بررسی فرصتهای پیشروی اقتصاد دیجیتال کشور فراهم خواهد کرد. جزئیات برنامهها، محورهای تخصصی و شرایط حضور در این دوره متعاقباً از طریق درگاههای اطلاعرسانی مرکز فابا منتشر خواهد شد.
گفتوگوی کاربران
نظر شما میتواند این بحث را کاملتر کند.
اولین نفری باشید که درباره این نوشته گفتگو را شروع میکند.