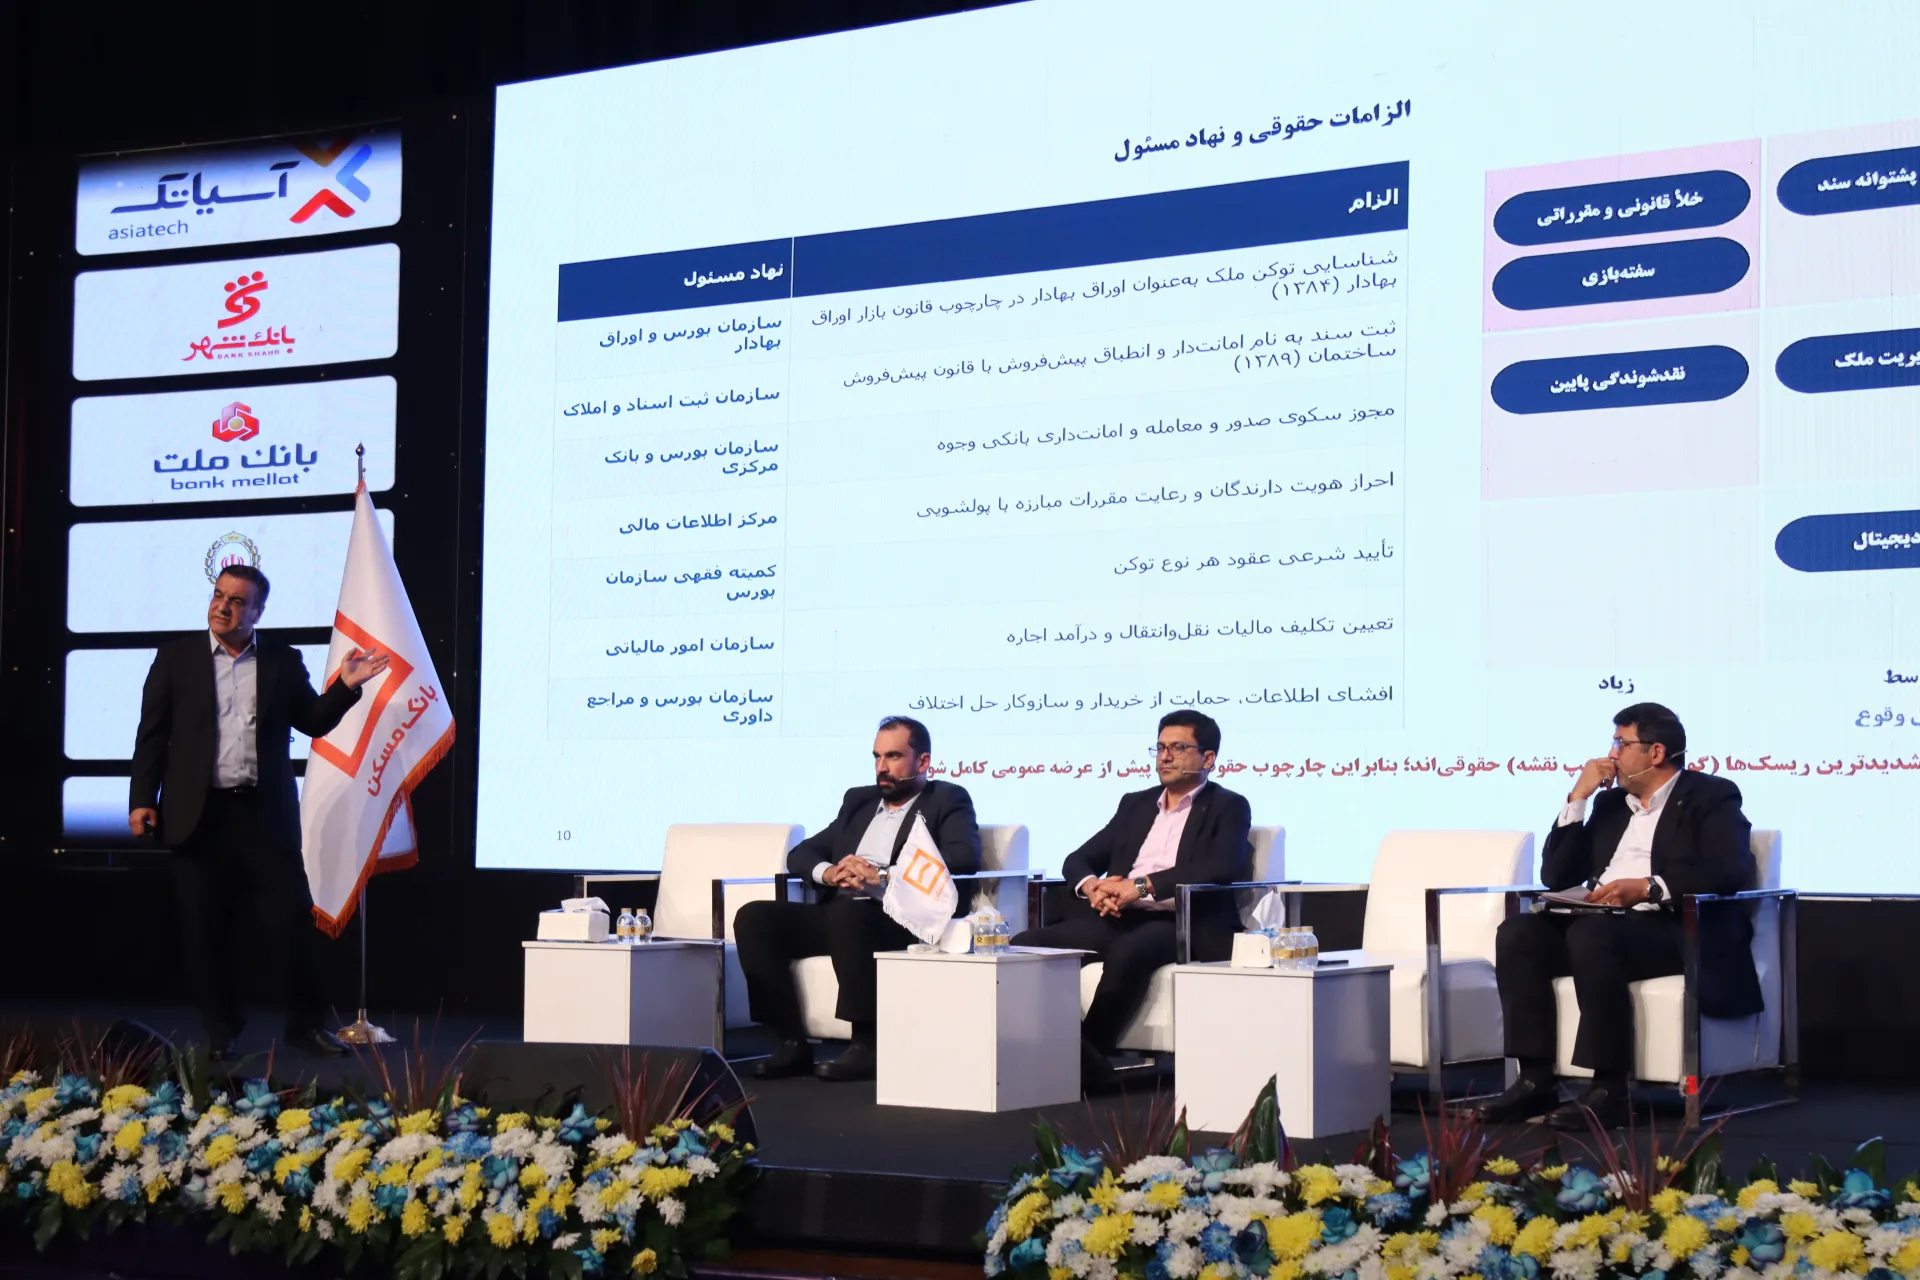
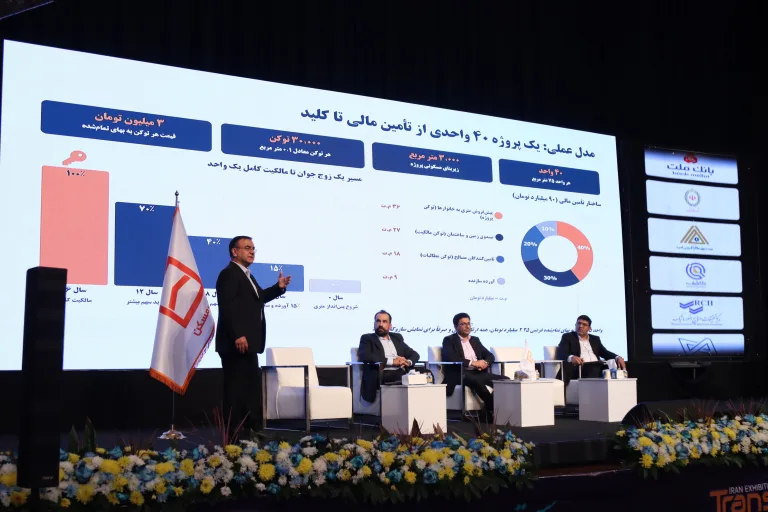
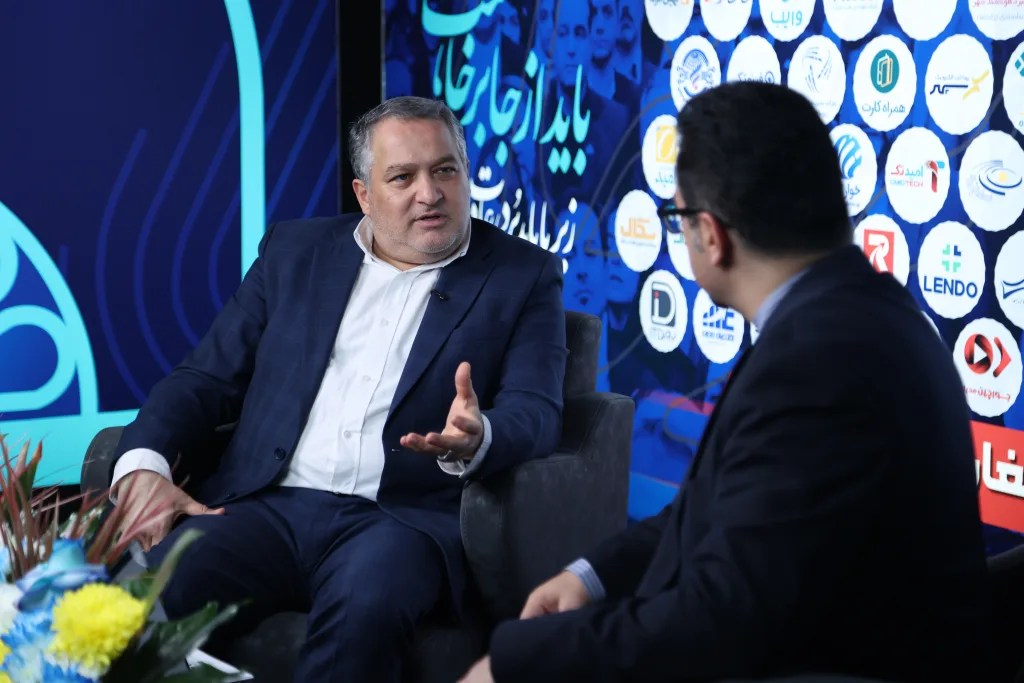
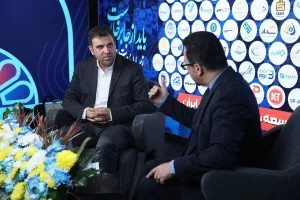
به گزارش ستاد برگزاری رویداد تراکنش ایران، نشست تخصصی «توکنایز کردن املاک؛ الگویی نوین برای تأمین مالی مسکن ارزانقیمت» با عنوان «فلک را سقف بشکافیم و طرحی نو دراندازیم»، روز دوشنبه ۱۱ آبان ۱۴۰۵، ساعت ۱۶، در سالن یک (آمفیتئاتر) مرکز آفرینشهای کانون پرورش فکری کودکان و نوجوانان و با حمایت بانک مسکن برگزار شد. مدیریت این نشست را سیدمحسن فاضلیان، عضو هیئتمدیره بانک مسکن، بر عهده داشت و محمدابراهیم محمدپور زرندی، مدیرعامل شرکت تأمین سرمایه بانک مسکن، مصطفی خلقتدوست، مدیر فناوری شرکت تأمین سرمایه بانک مسکن و محمدحسن ترابی در آن به تشریح ابعاد اقتصادی، مالی، فناورانه و کسبوکاری توکنسازی املاک پرداختند. محور اصلی این گفتوگو، بررسی ظرفیت تبدیل داراییهای ملکی به واحدهای سرمایهگذاری دیجیتال و استفاده از این ابزار برای جذب سرمایههای خرد، تأمین مالی پروژههای ساختمانی و توسعه الگوهای جدید مالکیت مسکن بود. سخنرانان همچنین درباره موانع قانونی و فقهی، ضرورت ایجاد زیرساختهای نظارتی و امکان اجرای طرحهای آزمایشی برای ورود این فناوری به بازار املاک و مستغلات تبادل نظر کردند.
اعضای کمیته علمی این نشست به ترتیب حروف الفبا عبارت بودند از محسن باباخانی، مدیرعامل گروه فناوری اطلاعات بهپویان هوشمند امید؛ محمدحسن ترابی، مدیر امور روابط عمومی و حوزه مدیریت بانک مسکن؛ کامران خلتآبادی، مدیرعامل شرکت رایانه خدمات؛ حامد دهقانی، مدیرعامل هلدینگ دادهورزی سداد؛ محمدرضا عربی مزرعهشاهی، عضو هیئتمدیره بیمه آسیا؛ رضا علیخانی، مدیرعامل شرکت ناواکو؛ سیدمحسن فاضلیان، عضو هیئتمدیره بانک مسکن؛ محمدعلی قائمیان، فعال صنعت بانکداری و پرداخت؛ سعیدرضا کوهی، معاون اعتباری بانک مسکن و محمدابراهیم محمدپور زرندی، مدیرعامل شرکت تأمین سرمایه بانک مسکن.
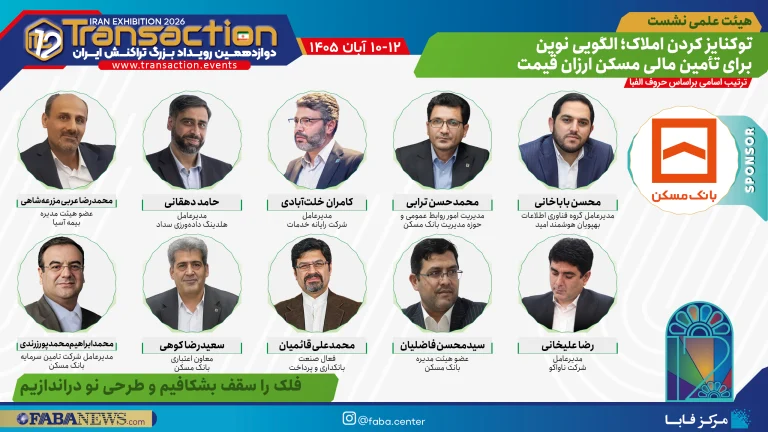
بحث با بررسی شکاف میان قیمت مسکن و توان مالی خانوارها آغاز شد؛ شکافی که افزایش مستمر قیمتها، محدودیت منابع تسهیلاتی بانکها و دشواری تأمین سرمایه پروژههای ساختمانی، آن را عمیقتر کرده است. پرسش محوری نشست این بود که آیا میتوان با استفاده از فناوری توکنسازی، داراییهای ملکی را به سهمهای کوچک و قابل معامله تبدیل کرد و از این طریق، هم امکان مشارکت سرمایهگذاران خرد در بازار مسکن را فراهم آورد و هم منابع تازهای برای ساختوساز و عرضه مسکن ایجاد کرد. در ادامه، تفاوت این الگو با ابزارهای متداول بازار سرمایه و الزامات حقوقی و عملیاتی اجرای آن مورد بررسی قرار گرفت.
تورم و محدودیت منابع، تأمین مالی مسکن را با چالش روبهرو کرده است
سیدمحسن فاضلیان: «بخش مسکن و صنایع پیشین و پسین آن، جایگاه مهمی در اقتصاد واقعی کشور دارند. براساس برخی برآوردها، سهم مستقیم این بخش بین سه تا پنج درصد تولید ناخالص داخلی است و با احتساب فعالیتها و صنایع مرتبط، این سهم میتواند به حدود ۱۰ درصد اقتصاد واقعی برسد. بانک مسکن با بیش از ۸۷ سال سابقه فعالیت تخصصی، در تأمین مالی یا ساخت حدود ۹ میلیون واحد مسکونی از طریق تسهیلات و ظرفیت شرکتهای وابسته و تابعه نقش داشته است. این سابقه نشان میدهد که تأمین مالی مسکن همواره یکی از موضوعات مهم نظام بانکی بوده، اما شرایط اقتصادی سالهای اخیر و اثر مستمر تورم، استفاده از روشهای متداول تأمین مالی را با محدودیتهای جدی مواجه کرده است.
یکی از تجربههای مهم کشور در این حوزه، طرح مسکن مهر بود که حدود دو میلیون و ۴۱۸ هزار واحد در چارچوب آن تعریف شد و بیش از دو میلیون و ۳۵۰ هزار واحد به متقاضیان تحویل داده شد. درباره این طرح باید هم آثار مثبت افزایش عرضه مسکن و هم پیامدهای روش تأمین مالی آن بررسی شود. بخشی از منابع موردنیاز از طریق استقراض از بانک مرکزی تأمین شد که آثار خاص خود را بر نقدینگی و اقتصاد کشور داشت، اما از سوی دیگر، باید به این پرسش نیز توجه کرد که اگر چنین حجمی از مسکن در آن دوره ساخته نمیشد، تأمین مالی همان تعداد واحد با قیمتها و شرایط تورمی امروز چه هزینهای به اقتصاد تحمیل میکرد. ارزیابی منصفانه این تجربه مستلزم بررسی همزمان مزایا و هزینههای اقتصادی آن است.
در سالهای اخیر طرح نهضت ملی مسکن نیز با هدف افزایش عرضه آغاز شد، اما میان اهداف اولیه و میزان پیشرفت اجرایی آن فاصله وجود دارد. در حوزه بانک مسکن بیش از ۴۲۰ هزار واحد وارد مرحله انعقاد قرارداد شدهاند و بیش از ۲۰۰ هزار واحد نیز به مرحله فروش اقساطی رسیدهاند. با وجود فعالیت بانک مسکن و سایر بانکها، تحقق هدف اولیه ساخت سالانه یک میلیون واحد همچنان با فاصله معناداری روبهروست. از سوی دیگر، افزایش قیمت زمین، مصالح و هزینههای ساخت باعث شده است که توان مالی خانوارها متناسب با قیمت مسکن رشد نکند و تقاضای انباشته همچنان در بازار باقی بماند.
در نظام بانکی، بخش مهمی از تأمین مالی مسکن از طریق تسهیلات ساخت در قالب عقود مشارکتی یا تسهیلات خرید انجام میشود. با این حال، نسبت مبلغ وام به ارزش ملک یا همان LTV در نتیجه افزایش مداوم قیمت مسکن کاهش پیدا کرده است. به بیان دیگر، حتی اگر مبلغ اسمی تسهیلات افزایش یابد، ممکن است سهم آن در پوشش هزینه واقعی خرید یا ساخت مسکن کمتر شود. این وضعیت نشان میدهد که اتکا به ابزارهای سنتی بهتنهایی برای پاسخگویی به نیاز بازار کافی نیست و باید ظرفیتهای تازهای برای جذب منابع و تأمین مالی بخش مسکن ایجاد شود.»
توکنسازی میتواند ظرفیت صندوقهای ملکی را توسعه دهد
سیدمحسن فاضلیان: «بازار سرمایه در سالهای گذشته ابزارهایی مانند صندوقهای زمین و ساختمان را برای تأمین مالی پروژههای ملکی معرفی کرده است. در این ساختار، مالک زمین یا صاحب پروژه که مجوز ساخت دارد اما از منابع مالی کافی برخوردار نیست، میتواند از طریق عرضه واحدهای سرمایهگذاری صندوق، سرمایه موردنیاز پروژه را از بازار تأمین کند. در شرکت تأمین سرمایه بانک مسکن حدود پنج یا شش صندوق از این نوع راهاندازی شد و با احتساب فعالیت سایر مجموعههای مالی، تعداد صندوقهای زمین و ساختمان در مجموع به حدود ۱۰ مورد رسید. با این حال، این ابزار نتوانست در مقیاسی گسترده در اقتصاد کشور توسعه پیدا کند.
یکی از چالشهای اساسی صندوقهای زمین و ساختمان، تغییر بهای تمامشده پروژه در طول دوره ساخت و نامشخص بودن منابع موردنیاز برای جبران افزایش هزینهها بود. سرمایهگذار هنگام ورود به صندوق، براساس برآورد اولیه پروژه تصمیم میگرفت، اما با طولانی شدن عملیات ساختمانی و افزایش قیمتها، نیازهای مالی پروژه تغییر میکرد. این مسئله پیچیدگیهایی مشابه مشارکتهای ساختمانی سنتی ایجاد میکرد و بر امکان برنامهریزی مالی و تحقق اهداف صندوق تأثیر میگذاشت.
مفهوم توکنسازی املاک را میتوان از یک منظر، توسعه فناورانه همین الگوهای سرمایهگذاری دانست. اگر واحدهای سرمایهگذاری مرتبط با یک دارایی ملکی را در بستری دیجیتال و در قالب توکن عرضه کنیم، امکان تقسیم سرمایهگذاری به سهمهای کوچکتر و مدیریت متفاوت نقلوانتقال آنها فراهم میشود. خاصیت تقسیمپذیری توکن به سرمایهگذار اجازه میدهد بهجای تأمین مبلغ قابلتوجه برای ورود به بازار املاک، با منابع محدودتری در ارزش یک دارایی ملکی مشارکت کند. این قابلیت میتواند دامنه مشارکت سرمایهگذاران را گسترش دهد و بخشی از منابع خرد را به سمت بازار مسکن هدایت کند.
البته باید میان داراییهای موجود و مولد با پروژههای در حال ساخت تفاوت قائل شویم. برای نمونه، یک هتل ساختهشده که درآمد مشخصی ایجاد میکند، میتواند در قالب صندوق املاک و مستغلات یا ساختارهایی مشابه REIT مورد بررسی قرار گیرد. توکنسازی چنین داراییهایی از نظر شناسایی ارزش و جریان درآمدی، معمولاً روشنتر از پروژهای است که هنوز ساخته نشده یا در مراحل ابتدایی قرار دارد. در پروژههای در حال ساخت، موضوعاتی مانند افزایش هزینهها، تکمیل عملیات اجرایی، تعهدات سازنده و نحوه تخصیص منابع، پیچیدگی بیشتری ایجاد میکنند.
در فرایند توکنسازی نیز مانند سایر روشهای تبدیل دارایی به اوراق بهادار، باید ساختار حقوقی مشخصی وجود داشته باشد. استفاده از نهاد واسط و تعیین نحوه انتقال یا نگهداری حقوق مربوط به دارایی، از الزامات مهمی است که باید پیش از عرضه توکن روشن شود. مسئله اصلی این است که اگر دارایی موردنظر یک زمین، ساختمان نیمهتمام یا مجموعهای از واحدهای مسکونی باشد، چگونه میتوان حقوق سرمایهگذاران را تعریف کرد و اطمینان یافت که توکن دیجیتال به حقی واقعی و قابل پیگیری نسبت به دارایی متصل است. پاسخ به این پرسشها، پیشنیاز ورود جدی توکنسازی به بازار املاک و مستغلات خواهد بود.»
پسانداز متری و مالکیت پلکانی، الگویی تازه برای خانهدار شدن است
محمدابراهیم محمدپور زرندی: «طرحی که در حوزه توکنسازی مسکن دنبال میکنیم، با هدف ایجاد راهکاری نوآورانه برای خانوارهایی شکل گرفته است که خرید مسکن برای آنها بهتدریج از دسترس خارج شده است. در این مدل، مسیر خانهدار شدن لزوماً با خرید یکباره واحد مسکونی آغاز نمیشود، بلکه میتواند از پسانداز متری شروع شود و با افزایش تدریجی سهم خانوار، به پیشپرداخت، سکونت، مالکیت پلکانی و در نهایت تملک کامل واحد مسکونی برسد. هدف آن است که فاصله میان توان پسانداز خانوار و قیمت مسکن با استفاده از ابزارهای مالی و فناورانه جدید کاهش پیدا کند.
آمارهای مربوط به استطاعت خرید مسکن نشان میدهند که خانوارها با شکاف بزرگی میان درآمد و قیمت ملک مواجه هستند. براساس یکی از محاسبات ارائهشده برای سال ۱۴۰۴، دوره انتظار خرید مسکن برای یک خانوار معمولی در تهران به حدود ۱۵۲ سال رسیده، در حالی که این عدد در سال ۱۴۰۳ حدود ۸۹ سال برآورد شده بود. در برآوردهای مربوط به کل کشور، میانگین دوره انتظار حدود ۴۹ سال عنوان شده و این ارقام فاصله قابلتوجهی با معیار مقایسهای حدود ۱۵ سال در برخی بازارهای جهانی دارند. در محاسبه دیگری نیز برای خرید یک واحد ۱۰۰ متری در تهران، دورهای حدود ۲۴ سال بر مبنای درآمد خانوار مطرح شده است.
براساس دادههایی که برای طراحی این مدل بررسی کردهایم، متوسط قیمت هر مترمربع مسکن در تهران در سال ۱۴۰۴ حدود ۱۷۵ تا ۱۷۶ میلیون تومان برآورد شده و نرخ پسانداز خانوار تهرانی نیز در حدود ۲۰ درصد درآمد بوده است. همچنین نزدیک به ۴۴ درصد خانوارهای تهرانی، معادل حدود چهار خانوار از هر ۹ خانوار، مستأجر هستند. مجموعه این شاخصها نشان میدهد که افزایش قیمت مسکن با سرعتی بیش از توان پسانداز بخش قابلتوجهی از خانوارها اتفاق افتاده و روشهای متداول خرید، امکان ورود تدریجی به بازار را برای بسیاری از متقاضیان فراهم نمیکنند.
تجربه طرحهای دولتی نیز اهمیت این مسئله را آشکار میکند. در بررسی آمار نهضت ملی مسکن، از حدود پنج میلیون ثبتنامکننده، نزدیک به یکونیم میلیون نفر واجد شرایط شناخته شدند، حدود ۱۵۰ هزار نفر وارد فرایند سپردهگذاری شدند و شمار واحدهای تحویلشده قطعی در آماری که بررسی کردهایم، حدود ۷۰ هزار واحد بوده است. یکی از مشکلات اصلی این است که خانوارهای دهکهای پایین برای تأمین آورده نقدی با دشواری جدی روبهرو هستند و در فاصله زمانی جمعآوری منابع، ارزش پسانداز آنها تحت تأثیر تورم کاهش پیدا میکند. از طرف دیگر، محدودیت منابع بانکها نیز باعث میشود تأمین مالی پروژهها با سرعت مورد انتظار پیش نرود.
پیشنهاد ما این است که بهجای الزام خانوار به تأمین بخش بزرگی از ارزش مسکن در ابتدای مسیر، امکان خرید تدریجی سهمی از یک دارایی ملکی فراهم شود. در این الگو، فرد میتواند متناسب با درآمد خود، هر ماه بخشی از یک مترمربع یا سهمی کوچکتر از واحد مسکونی را خریداری کند. با افزایش تعداد توکنهای در اختیار خانوار، سهم وی از دارایی نیز بیشتر میشود و در صورت تحقق شرایط تعریفشده، میتواند به مرحله سکونت و سپس مالکیت کامل برسد. چنین رویکردی بهویژه برای جوانان، خانهاولیها و خانوارهایی که توان پرداخت نقدی بالایی ندارند، قابل بررسی است.»
توکن ملکی باید به دارایی واقعی و حقوق مالکیت مشخص متصل باشد
محمدابراهیم محمدپور زرندی: «یکی از نکات اساسی در طراحی این ابزار، تفاوت توکن ملکی با رمزارزهای متداول و شکلهای سنتی مالکیت مشاع است. در رمزارزهایی مانند بیتکوین، ارزش براساس سازوکار بازار و عرضه و تقاضا تعیین میشود، اما در مدل پیشنهادی توکن ملک، پشتوانه اصلی باید یک دارایی ملکی واقعی با وضعیت حقوقی مشخص باشد. توکن نماینده حق یا سهمی از دارایی است و نباید آن را با خود ملک یکسان دانست. میتوان تصور کرد که برای یک دارایی واقعی، نمایندهای دیجیتال ایجاد میشود که حقوق وابسته به آن، با چارچوبی مشخص و قابل پیگیری تعریف شده است.
در مالکیت سنتی املاک، ورود به سرمایهگذاری معمولاً به منابع قابلتوجهی نیاز دارد و نقلوانتقال سهم مشاع نیز ممکن است مستلزم توافق شرکا و طی مراحل ثبتی و دفترخانهای باشد. در مدل توکنسازی، این امکان پیشبینی شده است که سهمهای کوچکتری تعریف شوند و انتقال آنها در بستر مجاز دیجیتال انجام گیرد. همچنین میتوان درآمد ناشی از اجاره یا فروش ملک را براساس میزان سهم دارندگان توکن توزیع کرد. البته برخورداری از مزایایی مانند معاملات سریعتر، بازار ثانویه و معافیتهای مالیاتی، به تدوین و اجرای الزامات قانونی و قرار گرفتن ابزار در ساختارهای مجاز بازار سرمایه وابسته است.
در این الگو، یک ملک آماده یا پروژه ساختمانی شناسایی میشود و پس از بررسی ارزش دارایی و تعیین ساختار حقوقی، توکنهایی متناسب با حقوق تعریفشده منتشر میشوند. ثبت دارایی نزد نهاد واسط یا امانتدار، احراز هویت سرمایهگذاران، مشخص بودن جریان وجوه و امکان نظارت بر نقلوانتقالات، از عناصر ضروری این ساختار هستند. استفاده از دفترکل توزیعشده و قراردادهای هوشمند نیز میتواند ثبت و مدیریت بخشی از عملیات را تسهیل کند، اما تمام این فرایند باید به اسناد و حقوق واقعی دارایی متصل باشد.
توکنسازی از چند مسیر میتواند به افزایش استطاعت خرید مسکن کمک کند. نخست آنکه با تقسیم سرمایهگذاری به واحدهای کوچک، امکان ورود با پسانداز محدود فراهم میشود. دوم آنکه خانوار میتواند بهجای نگهداری تمام پسانداز خود بهصورت ریالی، سهمی از دارایی ملکی داشته باشد و از تغییر ارزش آن متناسب با سهم خود تأثیر بپذیرد. سوم آنکه امکان استفاده از توکن برای تسویه برخی تعهدات در زنجیره ساخت بررسی میشود. افزایش شفافیت، تسهیل نقلوانتقال در بستر مجاز و کاهش برخی هزینههای معاملاتی نیز از دیگر ظرفیتهای این مدل هستند. با این حال، تحقق این مزایا به وجود پشتوانه واقعی، بازار مناسب و سازوکارهای حقوقی و اجرایی قابل اتکا بستگی دارد.»
طرح ۳۰ هزار توکنی، نمونهای از مسیر مالکیت تدریجی مسکن است
محمدابراهیم محمدپور زرندی: «برای توضیح عملی مدل، فرض کنید پروژهای با سه هزار مترمربع زیربنای مسکونی تعریف شده که شامل ۴۰ واحد ۷۵ متری است. در این مثال میتوان ۳۰ هزار توکن منتشر کرد که هر توکن معادل یکدهم مترمربع از زیربنای پروژه و دارای قیمت اولیه سه میلیون تومان باشد. به این ترتیب، فردی که تنها سه میلیون تومان سرمایه دارد نیز میتواند نخستین سهم خود را خریداری کند و بهتدریج تعداد توکنهایش را افزایش دهد. اگر سرمایهگذار قصد ادامه مسیر تا مالکیت واحد مسکونی را داشته باشد، باید سهم خود را به حدنصاب تعریفشده برساند و اگر نخواهد مشارکت را ادامه دهد، امکان فروش توکنهای وی در بازار مجاز، مشروط به وجود سازوکار معاملاتی و تقاضای کافی، پیشبینی میشود.
در طراحی این مدل باید رشد ارزش دارایی و پیشرفت فیزیکی پروژه نیز متناسب با حقوق دارندگان توکن در نظر گرفته شود. برای مثال، میتوان مسیری فرضی تعریف کرد که خانوار از سال نخست پسانداز متری را آغاز کند، در سال چهارم به ۱۵ درصد سهم برسد و در سال هشتم با دستیابی به ۴۰ درصد سهم، امکان سکونت در واحد برای وی فراهم شود. سپس در سال دوازدهم از طریق پرداخت اجاره و خرید سهمهای بیشتر، مالکیت خود را افزایش دهد و در سال شانزدهم به تملک کامل برسد. این جدول زمانی نمونهای از سازوکار پیشنهادی است و اجرای واقعی آن به شرایط اقتصادی، ارزش دارایی، توان مالی خانوار و ساختار حقوقی طرح وابسته خواهد بود.
چنین مدلی میتواند امکان برنامهریزی بلندمدت برای خرید مسکن را نیز فراهم کند. برای نمونه، یک خانواده میتواند از سالهای ابتدایی زندگی فرزند خود، خرید تدریجی توکنهای ملکی را آغاز کند و در طول زمان، سهمی از یک دارایی مسکونی برای آینده وی فراهم آورد. تفاوت مهم این رویکرد با پسانداز ریالی آن است که ارزش دارایی خریداریشده به یک دارایی ملکی مشخص متصل میشود و خانوار میتواند متناسب با میزان مشارکت خود از تغییر ارزش آن بهرهمند شود. در عین حال، سازوکار انتخاب واحد، تحویل ملک، تعیین سهم سایر مالکان و خروج سرمایهگذاران باید از ابتدا در چارچوب طرح مشخص شده باشد.»
اجرای توکنسازی مسکن به چارچوب حقوقی و نظارتی مشترک نیاز دارد
محمدابراهیم محمدپور زرندی: «با وجود ظرفیتهای توکنسازی، نباید ریسکهای این ابزار را نادیده گرفت. عرضه توکن بدون پشتوانه ملکی معتبر، نبود چارچوب قانونی مشخص، احتمال شکلگیری فعالیتهای سفتهبازانه، مخاطرات امنیت سایبری و محدودیت دسترسی برخی اقشار به خدمات دیجیتال، از موضوعاتی هستند که باید پیش از اجرای گسترده طرح بررسی شوند. تجربه برخی پروژههای خارجی نیز نشان داده است که اگر ارتباط واقعی میان توکن و دارایی پشتوانه بهدرستی برقرار نشود، امکان بروز اختلافات گسترده و آسیب به حقوق سرمایهگذاران وجود دارد.
در ساختار پیشنهادی ما، سازمان بورس و اوراق بهادار باید نقش اصلی را در شناسایی ابزار و تعیین ضوابط صدور و معامله توکن ایفا کند. سازمان ثبت اسناد و املاک نیز برای تضمین ارتباط حقوق دیجیتال با مالکیت رسمی ملک نقش ضروری دارد. احراز هویت سرمایهگذاران و رعایت مقررات مبارزه با پولشویی، بررسی سازگاری ابزار با الزامات فقهی، تعیین تکلیف مالیاتی، افشای اطلاعات و ایجاد سازوکار حمایت از خریدار و حل اختلاف نیز باید در فرایند تدوین مقررات پیشبینی شوند. بدون ایجاد این چارچوب، صرف برخورداری از فناوری بلاکچین نمیتواند حقوق سرمایهگذاران را تضمین کند.
پیشنهاد محوری ما ایجاد سکویی ملی برای توسعه این ابزار است که بتواند خدماتی مانند کیف پول متری، خرید تدریجی سهم، مالکیت پلکانی و معامله توکنهای ملکی را در چارچوبی شفاف و تحت نظارت ارائه دهد. گروههای هدف این مدل میتوانند خانهاولیها، جوانان، دهکهای کمدرآمد، زنان سرپرست خانوار و حتی سرمایهگذاران نهادی باشند که قصد دارند برای کارکنان خود در حوزه تأمین مسکن برنامهریزی کنند. در زیرساخت پیشنهادی، استفاده از بلاکچین مجاز، قراردادهای هوشمند ممیزیشده و حسابهای امانی برای مدیریت وجوه پیشبینی شده است تا ارتباط میان جریان مالی، حقوق مالکیت و تعهدات طرفین روشن باشد.
در کنار الگوی پایه، ابزارهای دیگری مانند توکن مالکیت، توکن مطالبات و توکن تأمین مالی پروژه نیز قابل بررسی هستند. همچنین میتوان مدلهایی برای زمین امانی، توکن اعیان، پرداخت مرحلهای به سازنده و حتی استفاده از توکن در تأمین مالی مسکن سبز طراحی کرد. هر یک از این ابزارها به بررسی حقوقی و فقهی مستقل نیاز دارند و ممکن است از ظرفیت عقودی مانند مشارکت مدنی، بیع سلف یا صکوک استصناع استفاده کنند. نکته مهم این است که ساختار حقوقی باید متناسب با ماهیت واقعی هر محصول طراحی شود و نمیتوان تمام مدلها را صرفاً با یک قرارداد یا دستورالعمل واحد اجرا کرد.
برای ورود عملی این ابزار به بازار، پیشنهاد تدوین دستورالعمل مشترک و اجرای طرح آزمایشی در محیط تنظیمگری کنترلشده یا سندباکس مطرح شده است. در این مسیر، همکاری سازمان بورس، سازمان ثبت اسناد و املاک، بانک مرکزی و وزارت راه و شهرسازی اهمیت دارد. براساس اقداماتی که تاکنون انجام شده، پیشنویس اولیه برخی الزامات تهیه شده و موضوعات حقوقی و فقهی در کارگروههای مشترک در حال بررسی است. امیدواریم با تکمیل این فرایند، پروژهای ملی برای اجرای آزمایشی انتخاب شود و طی حدود شش ماه آینده امکان آغاز آن فراهم آید.
معیار موفقیت چنین طرحی نباید صرفاً تعداد توکنهای منتشرشده یا حجم معاملات باشد. باید بررسی کنیم که آیا این ابزار واقعاً دوره انتظار خانهاولیها را کاهش میدهد، امکان ورود دهکهای پایینتر را افزایش میدهد، سهم مالکان مصرفکننده را در برابر سرمایهگذاران تقویت میکند و هزینه تأمین مالی سازندگان و نقلوانتقال داراییها را کاهش میدهد یا خیر. اگر توکن به سند رسمی، حقوق قابل دفاع خریدار و سازوکارهای جلوگیری از سفتهبازی متصل شود، میتواند مسیر خانهدار شدن را از یک انتظار طولانی و چندنسلی به فرایندی تدریجی و قابل برنامهریزی تبدیل کند.»
توکنسازی مصالح و اوراق تعهدی میتواند زنجیره ساخت را متحول کند
مصطفی خلقتدوست: «در بررسی توکنسازی مسکن، علاوه بر نیاز خریداران و سرمایهگذاران، باید به مسائل طرف عرضه و سازندگان نیز توجه کنیم. یکی از مشکلات اساسی پروژههای ساختمانی در کشور، تأخیر در پرداخت مطالبات و اختلال در گردش منابع مالی است. در گفتوگوهایی که با کارشناسان این حوزه داشتهایم، سهم بسیار بالایی از مشکلات ساختوساز، حتی تا حدود ۹۹ درصد، به دشواری تأمین چرخه مالی پروژهها نسبت داده شده است. نوسانات نرخ ارز و تغییر قیمت مصالح ساختمانی نیز این مسئله را تشدید میکنند؛ زیرا سازنده نمیتواند با اطمینان درباره هزینههای ماههای آینده برنامهریزی کند.
یکی از ظرفیتهای توکنسازی آن است که بهجای هدایت منابع به بازارهای غیرمولد برای پوشش نوسانات قیمت، امکان سرمایهگذاری متناسب با نیاز واقعی پروژه فراهم شود. فرض کنید سازندهای در مرحله گودبرداری قرار دارد و میداند شش ماه آینده به مقدار مشخصی تیرآهن و محصولات فولادی نیاز خواهد داشت. در روش متداول، ممکن است منابع خود را برای حفظ ارزش به ارز یا طلا تبدیل کند، اما در الگوی پیشنهادی میتواند توکنهایی مرتبط با همان مصالح موردنیاز خریداری کند و در زمان مصرف، مطابق ضوابط قرارداد، آنها را به کالای واقعی تبدیل کند. چنین سازوکاری میتواند به مدیریت نوسانات هزینه ساخت کمک کند و منابع مالی را بهجای بازارهای غیرمرتبط، در زنجیره تأمین خود پروژه نگه دارد.
در این حوزه سه مسیر اصلی برای استفاده از توکنسازی قابل بررسی است. مسیر نخست، توکنسازی اوراق تعهدی مانند چک، برات و اوراق گام است. با تبدیل این ابزارها به واحدهای کوچکتر و قابل معامله، میتوان امکان تنزیل مرحلهای آنها را فراهم کرد و دامنه سرمایهگذاران بالقوه را گسترش داد. در این صورت، تأمینکننده برای نقد کردن مطالبات خود الزاماً به تعداد محدودی از مجموعههای بزرگ وابسته نخواهد بود و ممکن است بتواند با شرایط رقابتیتری به منابع موردنیاز دسترسی پیدا کند.
مسیر دوم، توکنسازی مصالح و نهادههای مصرفی ساختمان است که میتواند برای مدیریت هزینههای آینده و تأمین بهموقع مواد اولیه مورد استفاده قرار گیرد. مسیر سوم نیز به کنترل فرایند پیشفروش و کاهش زمینههای سوءاستفاده مربوط میشود. در پروژههای ساختمانی، بخشی از اختلافات و تخلفات ممکن است از دریافت منابع بدون تحقق تعهدات اجرایی ناشی شود. استفاده از قراردادهای هوشمند میتواند امکان طراحی سازوکاری را فراهم کند که پرداخت منابع به سازنده براساس مراحل مشخص پیشرفت فیزیکی پروژه انجام شود. البته کارایی چنین مدلی به صحت اطلاعات ثبتشده، تأیید مستقل پیشرفت کار و اجرای درست تعهدات حقوقی وابسته خواهد بود.»
بستر ملی بلاکچین میتواند زیرساخت مشترک بازار توکنهای ملکی باشد
مصطفی خلقتدوست: «برای توسعه توکنسازی در مقیاس گسترده، لازم است زیرساختی مشترک و استاندارد ایجاد شود تا فعالیت سکوهای مختلف بر بستری قابل نظارت انجام گیرد. پیشنهادی که در این حوزه مطرح کردهایم، ایجاد یک بستر ملی بلاکچینی است. منظور از این پیشنهاد، راهاندازی یک پلتفرم انحصاری برای فروش توکن نیست، بلکه ایجاد زیرساختی مشترک است که سکوهای مختلف بتوانند از خدمات آن استفاده کنند. میتوان این مدل را با ساختاری مقایسه کرد که شرکت سپردهگذاری مرکزی در بازار سرمایه برای ارائه برخی خدمات مشترک به کارگزاریها ایجاد کرده است.
در چنین ساختاری، نگهداری و مدیریت اطلاعات پایه، ثبت رویدادها و زیرساخت اصلی ثبت مالکیت یا حقوق مرتبط با توکن در بستری مشترک انجام میشود، اما شرکتهای مختلف میتوانند براساس مجوزها و مدل کسبوکار خود، خدمات متنوعی روی این زیرساخت توسعه دهند. این تفکیک میتواند به استانداردسازی، تسهیل نظارت و کاهش برخی مخاطراتی کمک کند که در بازارهای دارایی دیجیتال، از جمله عرضه دارایی بدون پشتوانه کافی، مشاهده شدهاند.
با همکاری گروه مالی بانک مسکن و مجموعهای از متخصصان داخلی، طراحی چنین بستری را دنبال کردهایم و برنامه آن است که نمونه آزمایشی آن در نمایشگاه بورس، بانک و بیمه رونمایی و وارد مرحله بهرهبرداری اولیه شود. هدف از این اقدام، فراهم کردن نقطه شروعی برای توسعه زیرساختی ملی و قابل استفاده توسط بازیگران مختلف بازار است. یکی از ویژگیهای مهم فناوری بلاکچین، دشواری حذف یا تغییر سوابق ثبتشده در زنجیره است. اگر این ویژگی با قراردادهای هوشمند صحیح، دادههای معتبر و نظارت مناسب همراه شود، میتواند شفافیت پروژهها را افزایش دهد و امکان پیگیری جریان منابع و تعهدات را فراهم کند.
با این حال، فناوری بهتنهایی برای جلوگیری از تخلف کافی نیست. لازم است اطلاعات دارایی، وضعیت پروژه، قراردادهای حقوقی و فرایندهای پرداخت بهدرستی طراحی و ثبت شوند. همچنین موضوعاتی مانند مبارزه با پولشویی، احراز هویت، نظارت بر معاملات و تعیین مسئولیت بازیگران باید از مراحل اولیه شکلگیری زیرساخت مورد توجه قرار گیرند. ترکیب بستر فنی قابل اتکا با سازوکارهای نظارتی و حقوقی مناسب است که میتواند زمینه اعتماد سرمایهگذاران و توسعه پایدار توکنسازی املاک را فراهم کند.»
توکنسازی املاک فرصتهای تازهای برای کارآفرینی ایجاد میکند
محمدحسن ترابی: «یکی دیگر از ابعاد مهم توکنسازی املاک، فرصتهای کارآفرینانهای است که در نتیجه ورود این فناوری به بازار شکل میگیرد. در ادبیات کارآفرینی، تغییر یکی از مهمترین عوامل ایجاد فرصتهای جدید است. تحولات فناورانه، عدم قطعیت، تغییر شرایط محیطی و محدودیت منابع، همگی میتوانند الگوهای موجود کسبوکار را دگرگون کنند و زمینه شکلگیری فعالیتهای اقتصادی تازه را فراهم آورند. فرصت کارآفرینانه زمانی ایجاد میشود که مجموعهای از شرایط، اجرای یک ایده را هم مطلوب و هم امکانپذیر کند.
توکنسازی املاک نیز میتواند چنین فرصتی باشد؛ زیرا در صورت اجرای موفق، الگوهای متداول سرمایهگذاری، تأمین مالی و تملک مسکن را تغییر میدهد. کارآفرینی تنها به راهاندازی یک شرکت جدید محدود نیست، بلکه میتواند از طریق نوآوری در ساختار سازمانهای موجود، توسعه فعالیتهای تازه و بازنگری در راهبردهای کسبوکار اتفاق بیفتد. در کارآفرینی سازمانی سه بعد مهم شامل نوسازی راهبردی، نوآوری و توسعه کسبوکارهای جدید مطرح میشود. توکنسازی املاک از هر سه منظر قابل بررسی است، اما برای استفاده مؤثر از فرصتهای آن باید زنجیره ارزش و نقش بازیگران مختلف را بهدرستی شناخت.
زنجیره ارزش توکنسازی از شناسایی و انتخاب دارایی آغاز میشود و مراحل ساختاردهی حقوقی و مالی، توسعه فناوری، توزیع توکنها و مدیریت پس از صدور را در بر میگیرد. بازیگران این زنجیره نیز تنها بانکها و شرکتهای فناوری نیستند؛ سازندگان و انبوهسازان، مالکان، شرکتهای تأمین سرمایه، کارگزاریها، سکوهای تأمین مالی، استارتاپها، کارشناسان رسمی، مهندسان ناظر، وکلا، نهادهای دولتی و عمومی و حتی مؤسسات خیریه میتوانند در بخشهای مختلف آن نقش داشته باشند. تجربههای بررسیشده در کشورهای مختلف نشان میدهند که مدلهای مبتنی بر مشارکت چند بازیگر، ظرفیت بیشتری برای توسعه دارند و نمیتوان انتظار داشت تمام اجزای این بازار در اختیار یک مجموعه قرار گیرد.
برای مثال، طرح کیف پول متری جوانان میتواند زمینه شکلگیری خدماتی در حوزه مدیریت پسانداز خرد، اپلیکیشنهای مالی و آموزش سرمایهگذاری ایجاد کند و استارتاپها و فینتکها از بازیگران اصلی این بخش باشند. در مدل مالکیت پلکانی هوشمند نیز خدمات تازهای برای مدیریت قراردادها، حقوق مالکان، فرایند تملک تدریجی و مدیریت واحدهای مسکونی شکل میگیرد که شرکتهای مدیریت املاک میتوانند در آن فعالیت کنند. به این ترتیب، توکنسازی علاوه بر ارائه ابزاری تازه برای سرمایهگذاری، امکان توسعه مجموعهای از خدمات مکمل و کسبوکارهای تخصصی را فراهم میآورد.»
بازآفرینی بافتهای فرسوده و آزادسازی ارزش زمین از فرصتهای توکنسازی است
محمدحسن ترابی: «یکی از ظرفیتهای مهم این فناوری، استفاده از آن در آزادسازی ارزش زمین و بازآفرینی بافتهای فرسوده شهری است. در این حوزه میتوان چند مدل متفاوت طراحی کرد. نخستین مدل، مشارکت در ساخت مبتنی بر توکن است که در آن مالک زمین و سازنده میتوانند حقوق و تعهدات خود را در قالب ساختاری دیجیتال و قابل رهگیری تعریف کنند. چنین مدلی زمینه فعالیت سکوهای تخصصی مشارکت در ساخت و مدیریت قراردادهای مرتبط را فراهم میکند.
مدل دوم به نوسازی بافتهای فرسوده مربوط میشود. در بسیاری از محلههای قدیمی، ساکنان مالک واحدهایی هستند که ارزش زمین آنها قابلتوجه است، اما توان مالی لازم برای تخریب و نوسازی ساختمان را ندارند. میتوان ساختاری طراحی کرد که در آن، مالکان سهم خود از دارایی موجود را به پروژه بیاورند و کسری منابع موردنیاز برای ساخت از طریق عرضه توکن به سرمایهگذاران تأمین شود. در صورت طراحی مناسب حقوق ساکنان و تأمین منابع، این امکان به وجود میآید که مالکان بدون نیاز به پرداخت یکباره تمام هزینه نوسازی، در همان محله صاحب واحدهای جدید شوند. اجرای این مدل میتواند فرصتهای کسبوکاری برای شرکتهای توسعهدهنده محلی و سکوهای تجمیع پلاک ایجاد کند.
مدل سوم، توکنسازی حقوق توسعه و تراکم ساختمانی است. در این الگو، شهرداری میتواند براساس چارچوب قانونی مشخص، حقوق توسعه را در قالب ابزارهای قابل معامله عرضه کند و بخشی از درآمد حاصل را به ساخت مسکن استطاعتپذیر اختصاص دهد. این ساختار در صورت اجرای مناسب، میتواند به افزایش شفافیت معاملات مربوط به حقوق توسعه شهری و امکان رهگیری جریان منابع کمک کند. تجربههایی مانند سازوکارهای مرتبط با حقوق توسعه در شهر سائوپائولو نیز میتوانند برای بررسی ظرفیت این الگو مورد توجه قرار گیرند.
در مراحل بعدی توسعه توکنسازی، فرصتهای دیگری مانند ارائه تسهیلات با وثیقه توکنهای ملکی، اعتبارسنجی هوشمند دارندگان توکن، تسویه معاملات با ریال دیجیتال و ایجاد بازارهای مبادله میان شهرها قابل تصور است. البته توسعه این خدمات نیازمند استانداردهای باز، چارچوبهای حقوقی روشن، مشارکت نهادهای مالی و اجرای پروژههای آزمایشی است. شتابدهندهها و مجموعههای نوآور نیز میتوانند با اتصال ایدههای جدید به پروژههای واقعی، نقش مهمی در تبدیل ظرفیتهای نظری این فناوری به مدلهای کسبوکار عملیاتی داشته باشند.»
اجرای آزمایشی و همکاری نهادهای تخصصی، پیشنیاز توسعه بازار است
سیدمحسن فاضلیان: «با وجود مباحث مطرحشده، باید توجه داشت که توکنسازی املاک و مستغلات هنوز در مقیاس گسترده در کشور تجربه نشده و با مجموعهای از ملاحظات قانونی، اقتصادی، فناورانه و اجرایی روبهروست. آنچه امروز بهعنوان توکنسازی مطرح میشود، برای تبدیل شدن به ابزاری قابل استفاده در بازار نیازمند فرایندهای روشن و استانداردشده است. متخصصان فناوری برای پیادهسازی یک راهکار، به الگوریتمها، قواعد مشخص و فرایندهای قابل اجرا نیاز دارند؛ بنابراین تا زمانی که ساختار حقوقی و عملیاتی این ابزار بهدرستی تعریف نشود، نمیتوان انتظار داشت توسعه زیرساخت فنی بهتنهایی مسئله را حل کند.
در قوانین مرتبط با بازار اوراق بهادار، تبدیل دارایی به اوراق بهادار و عرضه ابزارهای سرمایهگذاری دارای الزامات مشخصی است و قانون پیشفروش ساختمان نیز مقررات ویژه خود را دارد. از این رو، باید ابتدا ماهیت دارایی موردنظر را تعیین کنیم. ممکن است یک دارایی موجود و درآمدزا مانند هتل موضوع توکنسازی باشد، یا ساختمانی نیمهتمام که برای تکمیل آن به منابع مالی نیاز داریم. در موارد دیگر، ممکن است زمین دولتی یا دارایی ملکی در منطقهای با ظرفیت سرمایهگذاری بالا مطرح باشد. هر یک از این حالتها از نظر ارزشگذاری، مالکیت، جریان درآمدی، تعهدات طرفین و نحوه عرضه با دیگری تفاوت دارد و نمیتوان تمام آنها را در قالب مدلی یکسان قرار داد.
بخش مهمی از تجربه و دانشی که امروز درباره توکنسازی املاک در اختیار داریم، از سازوکارهای پیشین بازار سرمایه، بهویژه صندوقهای زمین و ساختمان، به دست آمده است. این تجربهها در کنار مزایای خود، محدودیتها و مشکلاتی نیز داشتهاند که باید در طراحی ابزار جدید مورد توجه قرار گیرند. پیشنهاد ما آن است که بهجای تلاش برای اجرای یکباره توکنسازی در مقیاس گسترده، ابتدا نمونههای کوچک و کنترلشده را با همکاری نهادهای تخصصی اجرا کنیم و موانع قانونی، فقهی، حقوقی و فناورانه را در جریان عمل شناسایی و برطرف سازیم.
یکی از مزایای اصلی توکنسازی، امکان تقسیمپذیری بالای دارایی است. این فناوری از نظر فنی میتواند امکان تعریف سهمهایی بسیار کوچک، حتی در حد کسری ناچیز از یک مترمربع، را فراهم کند و از این طریق مشارکت سرمایهگذاران بیشتری را در بازار املاک امکانپذیر سازد. با این حال، تبدیل این ظرفیت فنی به ابزاری مطمئن برای سرمایهگذاری و تأمین مالی، به مشارکت متخصصان حوزههای مختلف نیاز دارد. از همه صاحبنظران، فعالان بازار سرمایه، کارشناسان حقوقی، متخصصان فناوری و مجموعههایی که برای بهبود فرایندهای توکنسازی املاک و مستغلات پیشنهاد یا مدل اجرایی دارند، دعوت میکنیم در این مسیر با بانک مسکن همکاری کنند تا بتوانیم با استفاده از دانش و تجربه جمعی، راهکارهایی عملی و قابل توسعه برای تأمین مالی بخش مسکن ایجاد کنیم.»
ویژهنامه دوازدهمین رویداد تراکنش ایران؛ روایت سه روز تعامل، نوآوری و دستاورد
ویژهنامه ۲۸ صفحهای دوازدهمین رویداد بزرگ تراکنش ایران، مجموعهای از مهمترین برنامهها، رویدادها و فعالیتهای این گردهمایی سهروزه را در بر میگیرد. در این ویژهنامه، برنامه زمانبندی و نشستهای تخصصی، حامیان و اسپانسرها، مجموعههای حاضر در بخش نمایشگاهی و جزئیات سه جشنواره تخصصی شامل نهمین جشنواره چهرههای ماندگار و مدیران مؤثر، پنجمین جشنواره انتخاب محصولات برتر سال (Fintex) و چهارمین جشنواره رساله دکتری مرور شده است. بخش رسانهای ویژهنامه نیز به فعالیتهای استودیو فابا و استودیو تراکنش، گفتوگوهای تخصصی، تولیدات خبری و تصویری و حضور رسانههای مختلف در پاویون رسانهها اختصاص دارد. در ادامه، برنامههای بینالمللی تراکنش ایران، از جمله اجلاسیه بینالمللی تراکنش غرب آسیا، برگزاری کیش فینتکس و رونمایی از مرکز بینالمللی اقتصاد دیجیتال، صنعت مالی و فرصتهای تجاری غرب آسیا تشریح شده است. همچنین بخشی از این مجموعه به معرفی سه کتاب تخصصی «گفتوگوی متخصصان»، «محصولات فناورانه» و «نخبگان علمی ایران» بهعنوان مستندات ماندگار رویداد اختصاص دارد.
برای دریافت و مطالعه ویژهنامه دوازدهمین رویداد بزرگ تراکنش ایران، اینجا کلیک کنید.
نشستهای تخصصی در قالب کتاب «گفتوگوی متخصصان» منتشر میشود
مستندسازی مباحث و دستاوردهای علمی نشستها، یکی از برنامههای مرکز فابا برای ماندگار کردن محتوای دوازدهمین رویداد تراکنش ایران است. بر همین اساس، محتوای نشستهای تخصصی این دوره در قالب کتاب «گفتوگوی متخصصان» تدوین و چاپ خواهد شد تا دیدگاهها، تجربیات و مباحث مطرحشده از سوی مدیران، صاحبنظران و متخصصان صنعت بانکداری و فناوریهای مالی، در دسترس علاقهمندان و فعالان این حوزه قرار گیرد. جزئیات انتشار و نحوه دسترسی به این کتاب متعاقباً اطلاعرسانی خواهد شد. در کنار این مجموعه، کتاب «محصولات فناورانه» با هدف معرفی و مستندسازی محصولات و دستاوردهای شرکتکنندگان و کتاب «نخبگان علمی ایران» با محوریت چکیده رسالههای دکتری نیز در زمره مستندات ماندگار دوازدهمین رویداد تراکنش ایران قرار دارند.
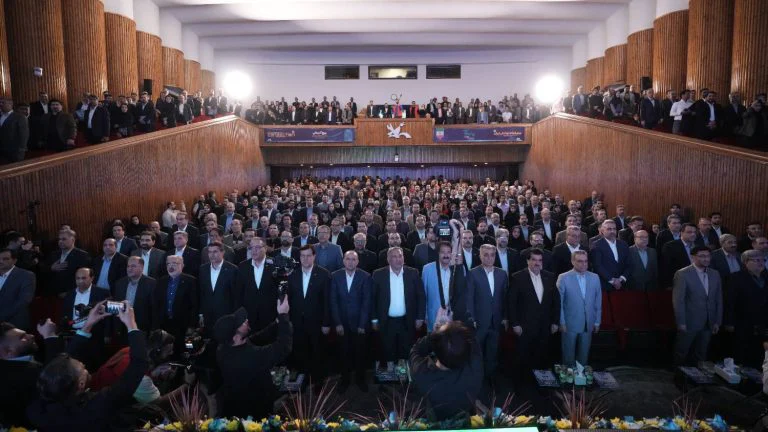
سیزدهمین رویداد بزرگ تراکنش ایران ۱۷ تا ۱۹ آبان ۱۴۰۶ برگزار میشود
مسیر تعامل، همافزایی و توسعه صنعت بانکداری و فناوریهای مالی با برگزاری سیزدهمین رویداد بزرگ تراکنش ایران ادامه خواهد یافت. این رویداد از ۱۷ تا ۱۹ آبان ۱۴۰۶ برگزار میشود و بار دیگر میزبان مدیران ارشد بانکی، فعالان صنعت پرداخت، شرکتهای فناوری، متخصصان و صاحبنظران حوزههای مالی و اقتصادی کشور خواهد بود. سیزدهمین دوره تراکنش ایران فرصتی تازه برای معرفی دستاوردها و محصولات فناورانه، تبادل تجربه، طرح چالشهای صنعت، گسترش همکاریهای بینسازمانی و بررسی فرصتهای پیشروی اقتصاد دیجیتال کشور فراهم خواهد کرد. جزئیات برنامهها، محورهای تخصصی و شرایط حضور در این دوره متعاقباً از طریق درگاههای اطلاعرسانی مرکز فابا منتشر خواهد شد.
گفتوگوی کاربران
نظر شما میتواند این بحث را کاملتر کند.
اولین نفری باشید که درباره این نوشته گفتگو را شروع میکند.